Η σύσταση της Εξεταστικής Επιτροπής για τα κόκκινα δάνεια δίνει στη Βουλή την ευκαιρία να κάνει κάτι πέρα από την αναζήτηση ευθυνών. Να δώσει μια απλή διέξοδο στους επαγγελματίες και τις επιχειρήσεις που εξυπηρετούσαν τα δάνειά τους στις 31 Δεκεμβρίου 2009 και βρέθηκαν σε αδυναμία πληρωμής μετά την έναρξη της κρίσης.
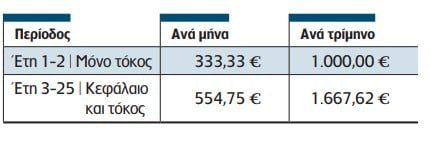
Προτείνω έναν κοινό κανόνα για τα δάνεια αυτά που φέρουν εμπράγματες εξασφαλίσεις. Αφαίρεση των τόκων υπερημερίας και των χρεώσεων από ανατοκισμό, δύο χρόνια πληρωμής μόνο τόκων με 4% και εξόφληση του κεφαλαίου στα επόμενα 23 χρόνια με το ίδιο σταθερό επιτόκιο.
Η ευθύνη του κράτους
Η κρίση είχε στον πυρήνα της τη δημοσιονομική εκτροπή και την απώλεια εμπιστοσύνης στη δυνατότητα του κράτους να χρηματοδοτείται. Συνέβαλαν επίσης οι εξωτερικές ανισορροπίες και οι αδυναμίες της οικονομίας. Η προσαρμογή που ακολούθησε, με την πτώση της ζήτησης και τη συρρίκνωση της χρηματοδότησης, μετέφερε το κόστος και σε επιχειρήσεις που μέχρι τότε πλήρωναν κανονικά. Το ίδιο το ΔΝΤ αναγνώρισε εκ των υστέρων αστοχίες του προγράμματος του 2010, μεταξύ των οποίων την καθυστέρηση της αναδιάρθρωσης του δημόσιου χρέους.
Η ευθύνη αυτή είναι πολιτική και ηθική. Μια επιχείρηση είχε αναλάβει τον κίνδυνο της δραστηριότητάς της και την υποχρέωση να επιστρέψει το κεφάλαιο που δανείστηκε. Όταν όμως μια κρίση με αφετηρία τη δημοσιονομική εκτροπή ανατρέπει τα δεδομένα ολόκληρης της οικονομίας, η πολιτεία έχει λόγο να δώσει στον συνεπή δανειολήπτη χρόνο και προβλέψιμους όρους. Η ημερομηνία-ορόσημο προσφέρει ένα αντικειμενικό κριτήριο. Η συνέπεια προκύπτει από τις κινήσεις του δανείου, ακόμη κι αν αυτό είχε ήδη ρυθμιστεί και η ρύθμιση τηρούνταν. Έτσι, κάθε επαγγελματίας που πληροί τον κανόνα αποκτά πρόσβαση στην ίδια πρόταση, χωρίς να χρειάζεται να αποδείξει εκ των υστέρων ποιο μέρος της ζημίας του οφειλόταν στην ύφεση.
Η 31η Δεκεμβρίου 2009 δείχνει ποιος πλήρωνε κανονικά πριν από την κρίση. Χρειάζεται επίσης μια κοινή καταληκτική ημερομηνία (π.χ. 31/12/2018) για το πότε εμφανίστηκε η πρώτη σοβαρή καθυστέρηση. Η ημερομηνία αυτή πρέπει να οριστεί με βάση τα στοιχεία για τα χρόνια της κρίσης.
Τι σήμαινε η στήριξη των τραπεζών
Για τη σταθεροποίηση του τραπεζικού συστήματος χρησιμοποιήθηκαν δημόσιοι πόροι και θεσμικά εργαλεία. Οι ανακεφαλαιοποιήσεις αποκατέστησαν κεφάλαια. Το καθεστώς των οριστικών και εκκαθαρισμένων αναβαλλόμενων φορολογικών απαιτήσεων επέτρεψε την προσμέτρησή τους στα εποπτικά κεφάλαια. Τον Δεκέμβριο του 2025 αντιστοιχούσαν ακόμη στο 40,1% των κεφαλαίων κοινών μετοχών κατηγορίας 1 των ελληνικών τραπεζικών ομίλων, σύμφωνα με την Τράπεζα της Ελλάδος. Με τον «Ηρακλή», το Δημόσιο εγγυήθηκε τις ομολογίες υψηλής εξοφλητικής προτεραιότητας επιλέξιμων τιτλοποιήσεων. Αυτό διευκόλυνε την απομάκρυνση προβληματικών δανείων από τους τραπεζικούς ισολογισμούς. Η οφειλή του επαγγελματία, όμως, συνέχισε να υπάρχει και μετά τη μεταβίβαση. Η ίδια πολιτεία που κινητοποιήθηκε για τη χρηματοπιστωτική σταθερότητα μπορεί τώρα να θεσπίσει μια αντίστοιχα καθαρή διαδικασία για την παραγωγική οικονομία.
Υπάρχει και ζήτημα ίσης μεταχείρισης απέναντι σε όσους συνέχισαν να πληρώνουν μέσα στην κρίση, συχνά με μεγάλες θυσίες. Γι’ αυτό η πρόταση διατηρεί την υποχρέωση εξόφλησης του καθαρού κεφαλαίου και προβλέπει τόκο από την πρώτη ημέρα. Η ελάφρυνση αφορά τις επιβαρύνσεις που συσσωρεύτηκαν στην καθυστέρηση και τον χρόνο που χρειάζεται για την αποπληρωμή.
Η ρύθμιση στην πράξη
Η τράπεζα ή ο διαχειριστής θα υπολογίζει εκ νέου την οφειλή, πιστώνοντας τις καταβολές που έχουν ήδη γίνει και αφαιρώντας τους τόκους υπερημερίας και τις χρεώσεις από ανατοκισμό, ακόμη και όταν έχουν ενσωματωθεί στο εμφανιζόμενο κεφάλαιο. Ο πιστωτής οφείλει να γνωστοποιεί γραπτώς το ιστορικό πληρωμών, το κεφάλαιο που απομένει, τις χρεώσεις που αφαιρεί και το πλήρες δοσολόγιο. Έτσι ο επιχειρηματίας μπορεί να ελέγξει τον υπολογισμό και να αποφασίσει αν τον συμφέρει η κοινή ρύθμιση ή μια διαφορετική συμφωνία. Ο δανειολήπτης θα επιλέγει μηνιαίες ή τριμηνιαίες πληρωμές. Για κάθε 100.000 ευρώ ρυθμιζόμενου κεφαλαίου, οι πληρωμές θα είναι οι εξής.
Η εμπράγματη εξασφάλιση διατηρείται και τα μέτρα αναγκαστικής εκτέλεσης αναστέλλονται όσο καταβάλλονται οι συμφωνημένες δόσεις. Η ίδια προσφορά πρέπει να είναι διαθέσιμη ανεξάρτητα από το ποιος κατέχει σήμερα την απαίτηση. Παράλληλα, ο οφειλέτης και ο πιστωτής μπορούν να συνάπτουν διμερή συμφωνία για ταχύτερη εξόφληση με χαμηλότερο συνολικό ποσό, μέσω εφάπαξ καταβολής ή συντομότερης ρύθμισης. Ένας πιστωτής μπορεί να προτιμά μια μικρότερη είσπραξη σήμερα από μια αβέβαιη είσπραξη αργότερα. Ο επιχειρηματίας μπορεί να προτιμά την έκπτωση και την ταχύτερη αποδέσμευση της εξασφάλισής του.
Το όφελος για την παραγωγή
Για μια επιχείρηση που έχει πελάτες και παραγγελίες, η περίοδος πληρωμής μόνο τόκων μπορεί να ελευθερώσει χρήματα για προμηθευτές, μισθούς και κεφάλαιο κίνησης. Η σταθερή δόση επιτρέπει να προγραμματίσει επενδύσεις και προσλήψεις. Αν αυτό συμβεί σε χιλιάδες επαγγελματίες και επιχειρήσεις, το όφελος μπορεί να περάσει στην απασχόληση, στα εισοδήματα και στα δημόσια έσοδα. Για τον πιστωτή, η σωστή σύγκριση είναι ανάμεσα στην αναμενόμενη παρούσα αξία των δόσεων και στο καθαρό ποσό που θα εισέπραττε από τη ρευστοποίηση, αφού συνυπολογίσει τον χρόνο, τα έξοδα και τον κίνδυνο αθέτησης.
Πριν συμφωνηθεί η ρύθμιση, πρέπει να δούμε αν η επιχείρηση μπορεί να πληρώνει τη δόση μετά τη διετία. Αν τα έσοδά της, αφού καλύψει τα λειτουργικά της έξοδα, δεν επαρκούν, ο πιστωτής οφείλει να εξηγήσει γραπτώς το γιατί και να εξετάσει μαζί της άλλη λύση. Πριν οριστικοποιηθεί το 4%, πρέπει επίσης να υπολογιστεί τι θα εισπράξουν οι πιστωτές και τι κίνδυνο αναλαμβάνει το Δημόσιο μέσω του «Ηρακλή».
Η Εξεταστική μπορεί να ζητήσει από την Τράπεζα της Ελλάδος και το Υπουργείο Οικονομικών να υπολογίσουν πόσα ανεξόφλητα δάνεια πληρούν το κριτήριο, ποιες εισπράξεις αναμένονται και πώς επηρεάζονται οι κρατικές εγγυήσεις του «Ηρακλή». Έτσι η Βουλή μπορεί να κρίνει το μέτρο με βάση το δημοσιονομικό κόστος και τον αριθμό των επιχειρήσεων που έχουν πραγματική δυνατότητα να επανέλθουν σε ομαλή λειτουργία. Η ανάκαμψη του τραπεζικού συστήματος αποκατέστησε τη δυνατότητα των τραπεζών να χρηματοδοτούν την οικονομία. Η ρύθμιση των παλαιών οφειλών μπορεί να αποκαταστήσει τη δυνατότητα χιλιάδων επαγγελματιών να επενδύσουν και να παράγουν ξανά.
*Ο Μιχάλης Σάλλας είναι Πρόεδρος της Lyktos Group
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. .