Ένα νόμισμα που ταξίδεψε στη Μεσόγειο πριν από περίπου 2.600 χρόνια γίνεται ξανά η αφετηρία για τη σύγχρονη εικόνα της Alpha Bank. Η τράπεζα παρουσίασε στις 13 Οκτωβρίου 2026 νέα εταιρική ταυτότητα, όχι ως απλή άσκηση αισθητικής, αλλά ως δημόσια διακήρυξη αλλαγής μοντέλου: από τις παραδοσιακές τραπεζικές συναλλαγές στην εξατομικευμένη συμβουλή. Και συνόδευσε την αλλαγή με συγκεκριμένες εξαγγελίες για πελάτες και εργαζομένους.
Μια τράπεζα που κουβαλά σχεδόν ενάμιση αιώνα ιστορίας δεν μπορεί να αλλάξει πρόσωπο χωρίς να αναμετρηθεί με το παρελθόν της. Ούτε, πολύ περισσότερο, μπορεί να ζητά μεγαλύτερη εμπιστοσύνη από τους πελάτες της μόνο και μόνο επειδή άλλαξε λογότυπο. Αυτή είναι η ουσία της νέας στρατηγικής αφήγησης της Alpha Bank, όπως την παρουσίασε ο διευθύνων σύμβουλος του ομίλου, Βασίλης Ψάλτης: η αλλαγή της εικόνας έρχεται μετά από μια εξαετή περίοδο μετασχηματισμού και επιχειρεί να της δώσει ενιαία, αναγνωρίσιμη έκφραση.
Ο νέος προσανατολισμός παρουσιάστηκε πρώτα, τη Δευτέρα 12 Οκτωβρίου, στους εργαζομένους του ομίλου σε Ελλάδα, Κύπρο, Λονδίνο και Λουξεμβούργο, σε εσωτερική εκδήλωση με τη συμμετοχή του προέδρου του Διοικητικού Συμβουλίου Δημήτρη Τσιτσιράγκου, του Βασίλη Ψάλτη και της διοικητικής ομάδας. Σήμερα, Τρίτη 13 Οκτωβρίου, η νέα ταυτότητα παρουσιάζεται στο ευρύτερο κοινό.
Το κεντρικό μήνυμα, «Ορίζοντας ένα νέο Μαζί», δεν είναι τυχαίο. Επαναφέρει μία από τις πιο χαρακτηριστικές διαφημιστικές ιδέες στην ιστορία του ελληνικού τραπεζικού συστήματος, που η Τράπεζα Πίστεως χρησιμοποίησε για πρώτη φορά το 1976. Πενήντα χρόνια αργότερα, όμως, το ζητούμενο είναι πολύ πιο απαιτητικό: όχι απλώς να βρίσκεται μια τράπεζα «μαζί» με τον πελάτη, αλλά να αποδεικνύει ότι αντιλαμβάνεται τις διαφορετικές ανάγκες και την οικονομική διαδρομή του.
Η παρουσίαση έχει δύο επίπεδα που δεν πρέπει να συγχέονται. Το πρώτο είναι η ιστορική και συμβολική συνέχεια: το αρχαίο νόμισμα, ο ιδρυτής, οι μεταπολεμικές αλλαγές, οι διαφημίσεις του «Μαζί», η νέα οπτική ταυτότητα. Το δεύτερο είναι η επιχειρησιακή υπόσχεση: καλύτερη συμβουλευτική εξυπηρέτηση, διαφορετική οργάνωση καταστημάτων, αναβάθμιση ψηφιακών εργαλείων και συγκεκριμένες παροχές προς τους εργαζομένους. Η πρώτη μπορεί να κριθεί σήμερα ως σχεδιασμός. Η δεύτερη θα χρειαστεί χρόνο για να αξιολογηθεί.
Υπάρχει και μια κρίσιμη διάκριση για την επενδυτική κοινότητα: τα δύο έγγραφα που απέστειλε η τράπεζα δεν αποτελούν παρουσίαση αποτελεσμάτων, δεν δημοσιοποιούν το κόστος του rebranding, δεν δίνουν χρηματοοικονομικές προβλέψεις ούτε ποσοτικούς στόχους απόδοσης για τη νέα εμπορική στρατηγική. Συνεπώς, τα επιχειρηματικά οφέλη που εξετάζουμε παρακάτω είναι αναλυτικές εκτιμήσεις και όχι αποτελέσματα ήδη επιβεβαιωμένα από τη διοίκηση.
Τα βασικά σε 30 δευτερόλεπτα
- Νέα εταιρική ταυτότητα: επανασχεδιασμός του ιστορικού συμβόλου με αφετηρία τον αυθεντικό Αργυρό Στατήρα της Αίγινας, σε συνεργασία με την Pentagram.
- Νέα φιλοσοφία εξυπηρέτησης: πρώτο κατάστημα νέας γενιάς στο Κολωνάκι, περισσότερη έμφαση στη χρηματοοικονομική συμβουλή, αναβαθμισμένο myAlpha web και mobile banking και διευρυμένο ωράριο τηλεφωνικού κέντρου.
- Εργαζόμενοι: από 1η Μαρτίου 2027 ελάχιστος εγγυημένος μικτός μηνιαίος μισθός 2.300 ευρώ για τις συγκεκριμένες θέσεις χρηματοοικονομικών συμβούλων ιδιωτών και επιχειρήσεων στο δίκτυο καταστημάτων — όχι για το σύνολο του προσωπικού.
- Silver Together: πρόγραμμα υγειονομικής φροντίδας για γονείς εργαζομένων, με περίπου 5.500 δυνητικούς δικαιούχους, σύμφωνα με την τράπεζα.
- Εσωτερική κινητικότητα: δυνατότητα διεκδίκησης θέσεων κεντρικών υπηρεσιών χωρίς υποχρεωτική μετεγκατάσταση σε Αθήνα ή Θεσσαλονίκη.
Το νέο σήμα και το παλιό νόμισμα: γιατί η Alpha επέστρεψε στις ρίζες της
Η πιο ενδιαφέρουσα πλευρά του επανασχεδιασμού είναι ότι δεν επιχειρεί να σβήσει τη συλλογική μνήμη. Αντιθέτως, η Alpha Bank επιστρέφει στο ίδιο το αρχαίο νόμισμα από το οποίο άντλησε την εικαστική της ταυτότητα το 1972. Ο Αργυρός Στατήρας της Αίγινας ήταν κάτι περισσότερο από μέσο πληρωμής. Στη μακρά ιστορία της μεσογειακής οικονομίας, τα νομίσματα επέτρεπαν στους συναλλασσομένους να αναγνωρίζουν αξία, προέλευση και αξιοπιστία πέρα από τον άμεσο κύκλο γνωριμιών τους.
Αυτή ακριβώς είναι και η συμβολική γέφυρα που επιδιώκει να δημιουργήσει η τράπεζα με το σήμερα: ένα αντικείμενο συνδεδεμένο με την εμπιστοσύνη και τις συναλλαγές γίνεται το έμβλημα ενός οργανισμού που θέλει να παραμείνει αναγνωρίσιμος σε μια εποχή όπου όλο και περισσότερη τραπεζική δραστηριότητα μεταφέρεται στην οθόνη.
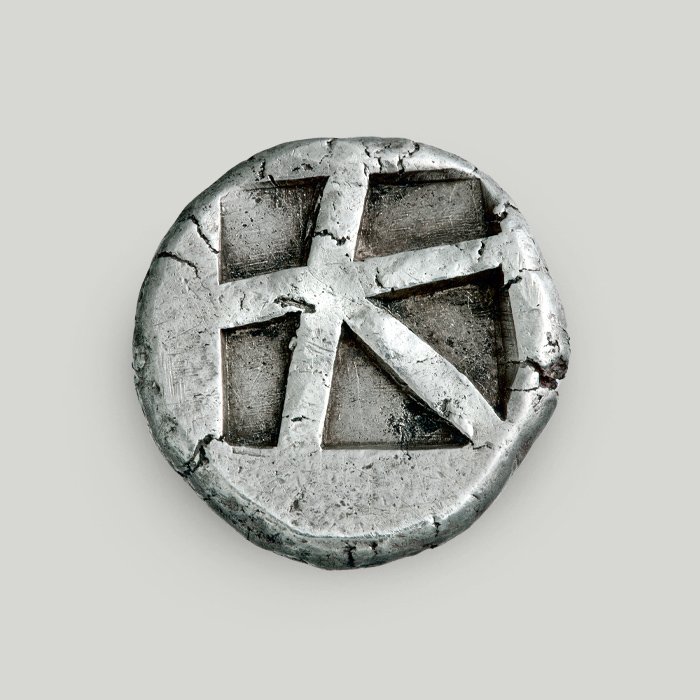
Το νέο σύμβολο σχεδιάστηκε σε συνεργασία με την Pentagram, διεθνές γραφείο σχεδιασμού με παρουσία στον χρηματοοικονομικό κλάδο. Σύμφωνα με το ιστορικό υπόμνημα της Alpha Bank, η σχεδιαστική ομάδα δεν αναζήτησε μια «τέλεια», αποστειρωμένη γεωμετρική απεικόνιση: κράτησε τις μικρές ατέλειες, τις ασυμμετρίες και τα ίχνη του χρόνου από το αυθεντικό νόμισμα. Η επιλογή είναι συνειδητή. Το μήνυμα είναι ότι η αξιοπιστία δεν χρειάζεται να είναι απρόσωπη.
Ο στατήρας δεν λειτουργεί πλέον ως μεμονωμένο γραφιστικό στοιχείο. Γίνεται η βάση ενός ενιαίου συστήματος με νέα τυπογραφία, χρώματα, εικόνες, εικονίδια, κίνηση και εφαρμογές που θα ακολουθούν την τράπεζα από τις προσόψεις των καταστημάτων μέχρι τις ψηφιακές υπηρεσίες. Η καινούργια εικόνα, επομένως, αποτελεί παρέμβαση σε ολόκληρη την εμπειρία του πελάτη — τουλάχιστον ως σχεδιασμό.
Το ιστορικό νόμισμα είναι ενδιαφέρον και από καθαρά οικονομική άποψη. Στην αρχαιότητα, η αναγνώριση ενός νομίσματος περιόριζε —χωρίς ασφαλώς να εξαφανίζει— την ανάγκη να ελέγχει κάθε συναλλασσόμενος από την αρχή την ποιότητά του. Στη σύγχρονη τραπεζική, το αντίστοιχο ζητούμενο είναι η αξιοπιστία των διαδικασιών: διαφάνεια στους όρους, ασφάλεια στη διαχείριση δεδομένων και προβλέψιμη ποιότητα υπηρεσιών. Το σύμβολο δημιουργεί μια ιστορική αναλογία· δεν μπορεί από μόνο του να υποκαταστήσει τη θεσμική εμπιστοσύνη.
Αξίζει επίσης μια ιστορική διευκρίνιση. Το γνωστό τραπεζικό έμβλημα παραπέμπει στο χαρακτηριστικό έγκοιλο σχέδιο της οπίσθιας όψης του στατήρα, ενώ στην εμπρόσθια όψη ο αρχαίος τύπος έφερε τη θαλάσσια χελώνα. Η επιλογή του 1972 ήταν επομένως εξαιρετικά συγκεκριμένη: δεν υιοθετήθηκε απλώς ένα γενικό «αρχαιοελληνικό» σχήμα, αλλά ένα διακριτό νομισματικό αποτύπωμα με δική του εμπορική ιστορία.
Από το 1879 στο 2026: μια ιστορία που πέρασε από τέσσερις διαφορετικές Ελλάδες
Η διαδρομή της Alpha Bank είναι ταυτόχρονα και μια μικρή ιστορία της ελληνικής οικονομίας: από την εποχή των εμπορικών οίκων και της τοπικής τραπεζικής στη μεταπολεμική ανάπτυξη, στην ευρωπαϊκή ενοποίηση και τελικά στην ψηφιακή, διεθνοποιημένη χρηματοοικονομική αγορά.
| Χρονιά | Σταθμός | Τι σηματοδότησε |
|---|---|---|
| 1879 | Εμπορικός Οίκος Ι.Φ. Κωστοπούλου | Η αφετηρία της επιχειρηματικής διαδρομής |
| 1916 | Τράπεζα Ι.Φ. Κωστοπούλου | Η οργανωμένη τραπεζική δραστηριότητα αποκτά δική της ταυτότητα |
| 1918 | Τράπεζα Καλαμών | Διακριτή ονομασία και εταιρική εικόνα |
| 1924 | Τράπεζα Ελληνικής Εμπορικής Πίστεως | Υιοθέτηση εμβλήματος με τον Δία |
| 1947 | Τράπεζα Εμπορικής Πίστεως | Η ονομασία της μεταπολεμικής περιόδου και η πρώτη ένταξη του μπλε στην ταυτότητα |
| 1972 | Τράπεζα Πίστεως | Ο Αργυρός Στατήρας της Αίγινας γίνεται το εταιρικό σύμβολο |
| 1976 | Η καμπάνια «Μαζί» | Η ανθρώπινη σχέση μπαίνει στο κέντρο του επικοινωνιακού μηνύματος |
| 1986 | Το «Μαζί» εντάσσεται στο λογότυπο | Το σύνθημα γίνεται μέρος της οπτικής ταυτότητας |
| 1994 | Alpha Τράπεζα Πίστεως | Το όνομα «Alpha» αποκτά πρωταγωνιστικό ρόλο |
| 2000 | Alpha Bank | Η νέα επωνυμία μετά την απορρόφηση της Ιονικής και Λαϊκής Τράπεζας |
| 2026 | «Ορίζοντας ένα νέο Μαζί» | Ενιαία ταυτότητα για φυσικό και ψηφιακό περιβάλλον, με έμφαση στη συμβουλή |
Ιδιαίτερη σημασία έχει το 1972, όταν ο Γιάννης Κωστόπουλος επέλεξε το αρχαίο νόμισμα ως σύμβολο της Τράπεζας Πίστεως. Εξίσου ενδιαφέρον είναι ότι το «Μαζί» του 1976 δεν προέκυψε σε μια εποχή ψηφιακής προσωποποίησης. Ήταν η επιλογή μιας τράπεζας να αποκτήσει πιο προσιτό, ανθρώπινο πρόσωπο σε μια κοινωνία που άλλαζε ταχύτατα. Η νέα εκδοχή καλείται να μεταφέρει εκείνη την ιδέα σε πολύ πιο σύνθετα χρηματοοικονομικά προϊόντα και απαιτήσεις.
Από τον Δία του 1924 στο μπλε του 1947: οι εποχές άλλαζαν, αλλά και οι απαιτήσεις από την τράπεζα
Στο ιστορικό υπόμνημα, ο μετασχηματισμός του 1924 παρουσιάζεται ως μετάβαση από τον εμπορικό οίκο σε έναν οργανισμό με φιλοδοξία κύρους και ευρύτερης εμπιστοσύνης. Με τη νέα επωνυμία «Τράπεζα Ελληνικής Εμπορικής Πίστεως», υιοθετήθηκε έμβλημα με τον Δία. Δεν ήταν απλώς μια αισθητική επιλογή. Στο οικονομικό και κοινωνικό περιβάλλον της εποχής, η τράπεζα χρειαζόταν να δηλώσει σταθερότητα, συνέχεια και φερεγγυότητα.
Η επιλογή εκείνη πέρασε σε μετοχικούς τίτλους, επιταγές, επιστολόχαρτα και διαφημίσεις. Το 1947, με τη μετονομασία σε Τράπεζα Εμπορικής Πίστεως, εμφανίζεται για πρώτη φορά το μπλε στην εταιρική ταυτότητα. Ενώ τα προϊόντα, η γεωγραφική εμβέλεια και οι τρόποι συναλλαγών άλλαζαν, το όνομα «Πίστεως» εξακολουθούσε να αποτελεί το επίκεντρο. Η πίστη, με την έννοια της εμπιστοσύνης αλλά και της τραπεζικής χρηματοδότησης, δεν ήταν συμπτωματική λέξη.
Το 1972 έγινε η μεγάλη εικαστική τομή. Η τράπεζα δεν επέλεξε κάποιο σύγχρονο γραμμικό σχήμα άσχετο με τις ρίζες της· επέλεξε ένα ιστορικό ελληνικό νόμισμα. Επρόκειτο για μια σύνδεση της τραπεζικής λειτουργίας με την πραγματική οικονομία των συναλλαγών. Στο σημερινό εγχείρημα, η ίδια αρχή μεταφέρεται από το κατάστημα και το χαρτί στο κινητό τηλέφωνο και σε ένα διαρκές ψηφιακό περιβάλλον.
Το «Μαζί» του 1976, το «Μαζί για το ’92» και η επιστροφή του το 2026
Η εκστρατεία του 1976 έδωσε στην Τράπεζα Πίστεως ένα ύφος λιγότερο επίσημο και περισσότερο οικείο. Η λέξη «Μαζί», σε θερμή πορτοκαλί απόχρωση, εμφανιζόταν στις βιτρίνες, στα έντυπα και στις καθημερινές επιφάνειες του καταστήματος. Δέκα χρόνια αργότερα, το 1986, ενσωματώθηκε στο λογότυπο. Δεν επρόκειτο πλέον απλώς για ένα σύνθημα μιας περιόδου, αλλά για διαρκές στοιχείο επικοινωνίας.
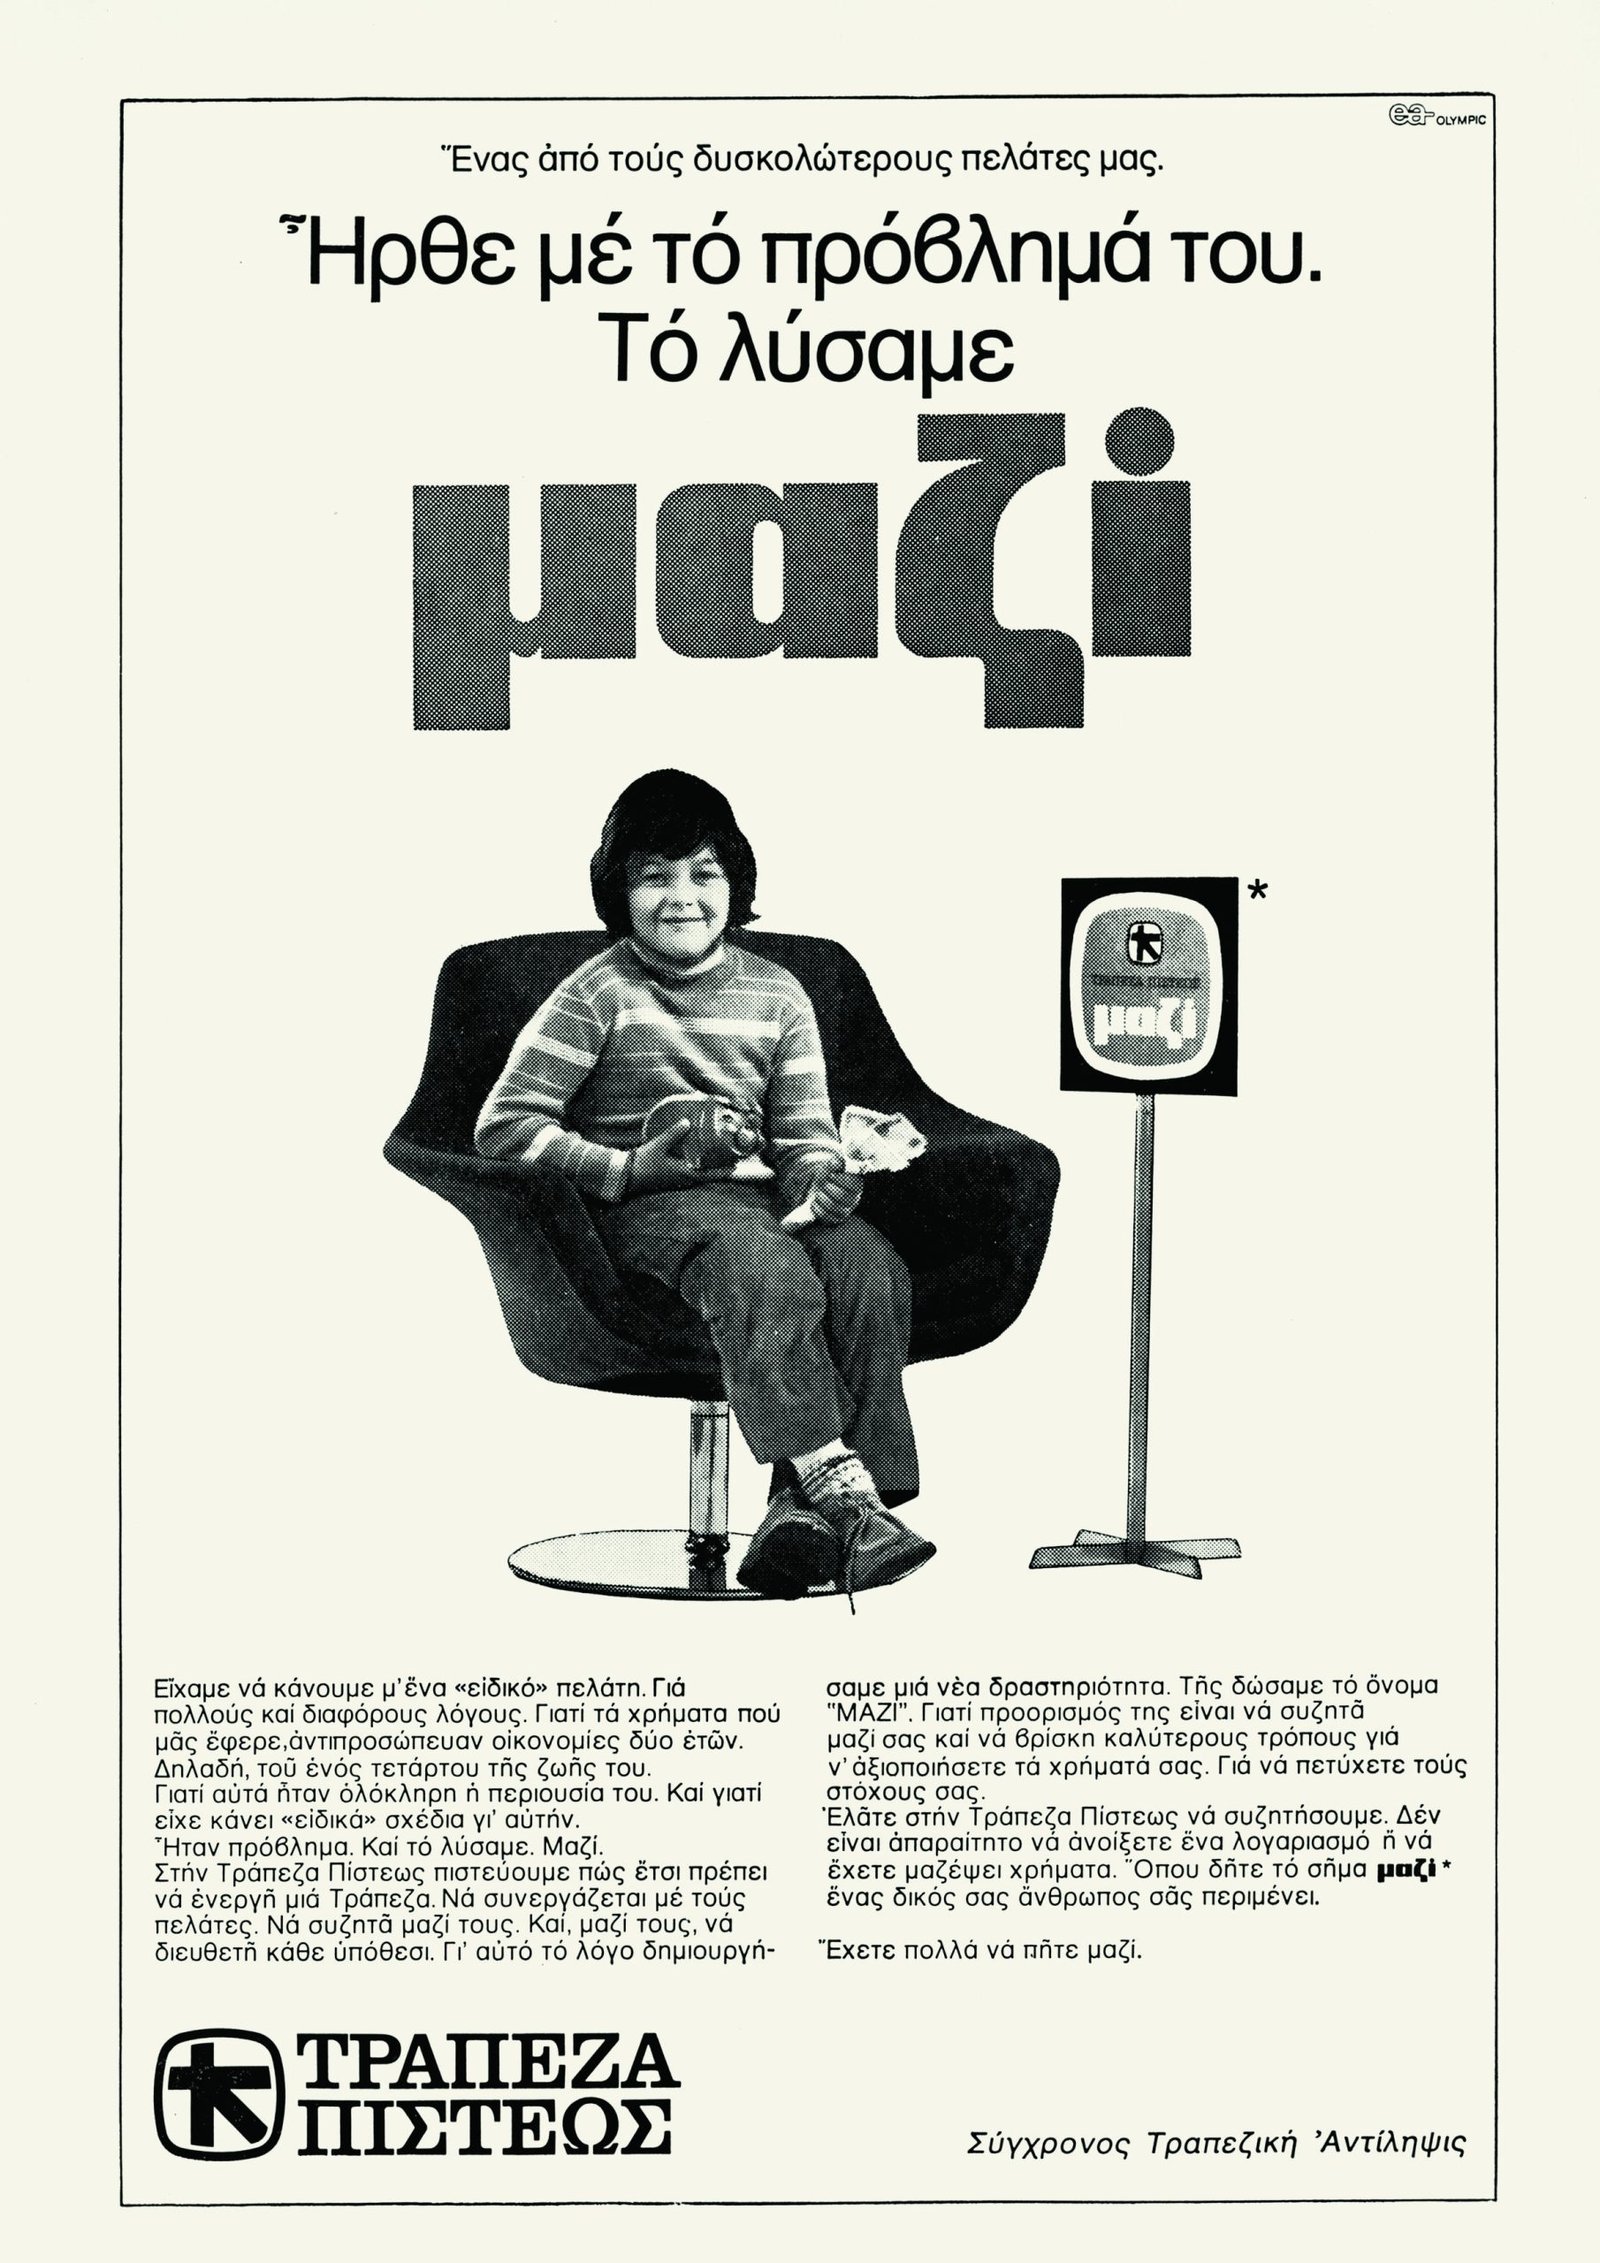
Το ιστορικό υλικό θυμίζει επίσης το σύνθημα «Μαζί για το ’92», που συνδέθηκε με την προσπάθεια προετοιμασίας της τράπεζας για τις προκλήσεις της ευρωπαϊκής ενοποίησης και χρησιμοποιήθηκε στο διάστημα 1988–1994. Η λεπτομέρεια αυτή έχει ιδιαίτερη σημασία: το «Μαζί» δεν έμενε αμετάβλητο. Επαναπροσδιοριζόταν κάθε φορά με βάση το οικονομικό περιβάλλον και τις ανάγκες της εποχής.
Το 2026 η εκδοχή είναι διαφορετική. Η νέα καμπάνια στηρίζεται στην παραδοχή ότι δύο νοικοκυριά ή δύο επιχειρήσεις μπορεί να έχουν διαφορετικούς στόχους, διαθέσιμους πόρους, κινδύνους και χρονικό ορίζοντα. Η ίδια τυποποιημένη πρόταση δεν είναι απαραίτητα σωστή για όλους. Εκεί βρίσκεται το πραγματικό στοίχημα της εξατομίκευσης, αρκεί να μην καταλήξει απλώς σε αποτελεσματικότερη πώληση προϊόντων.
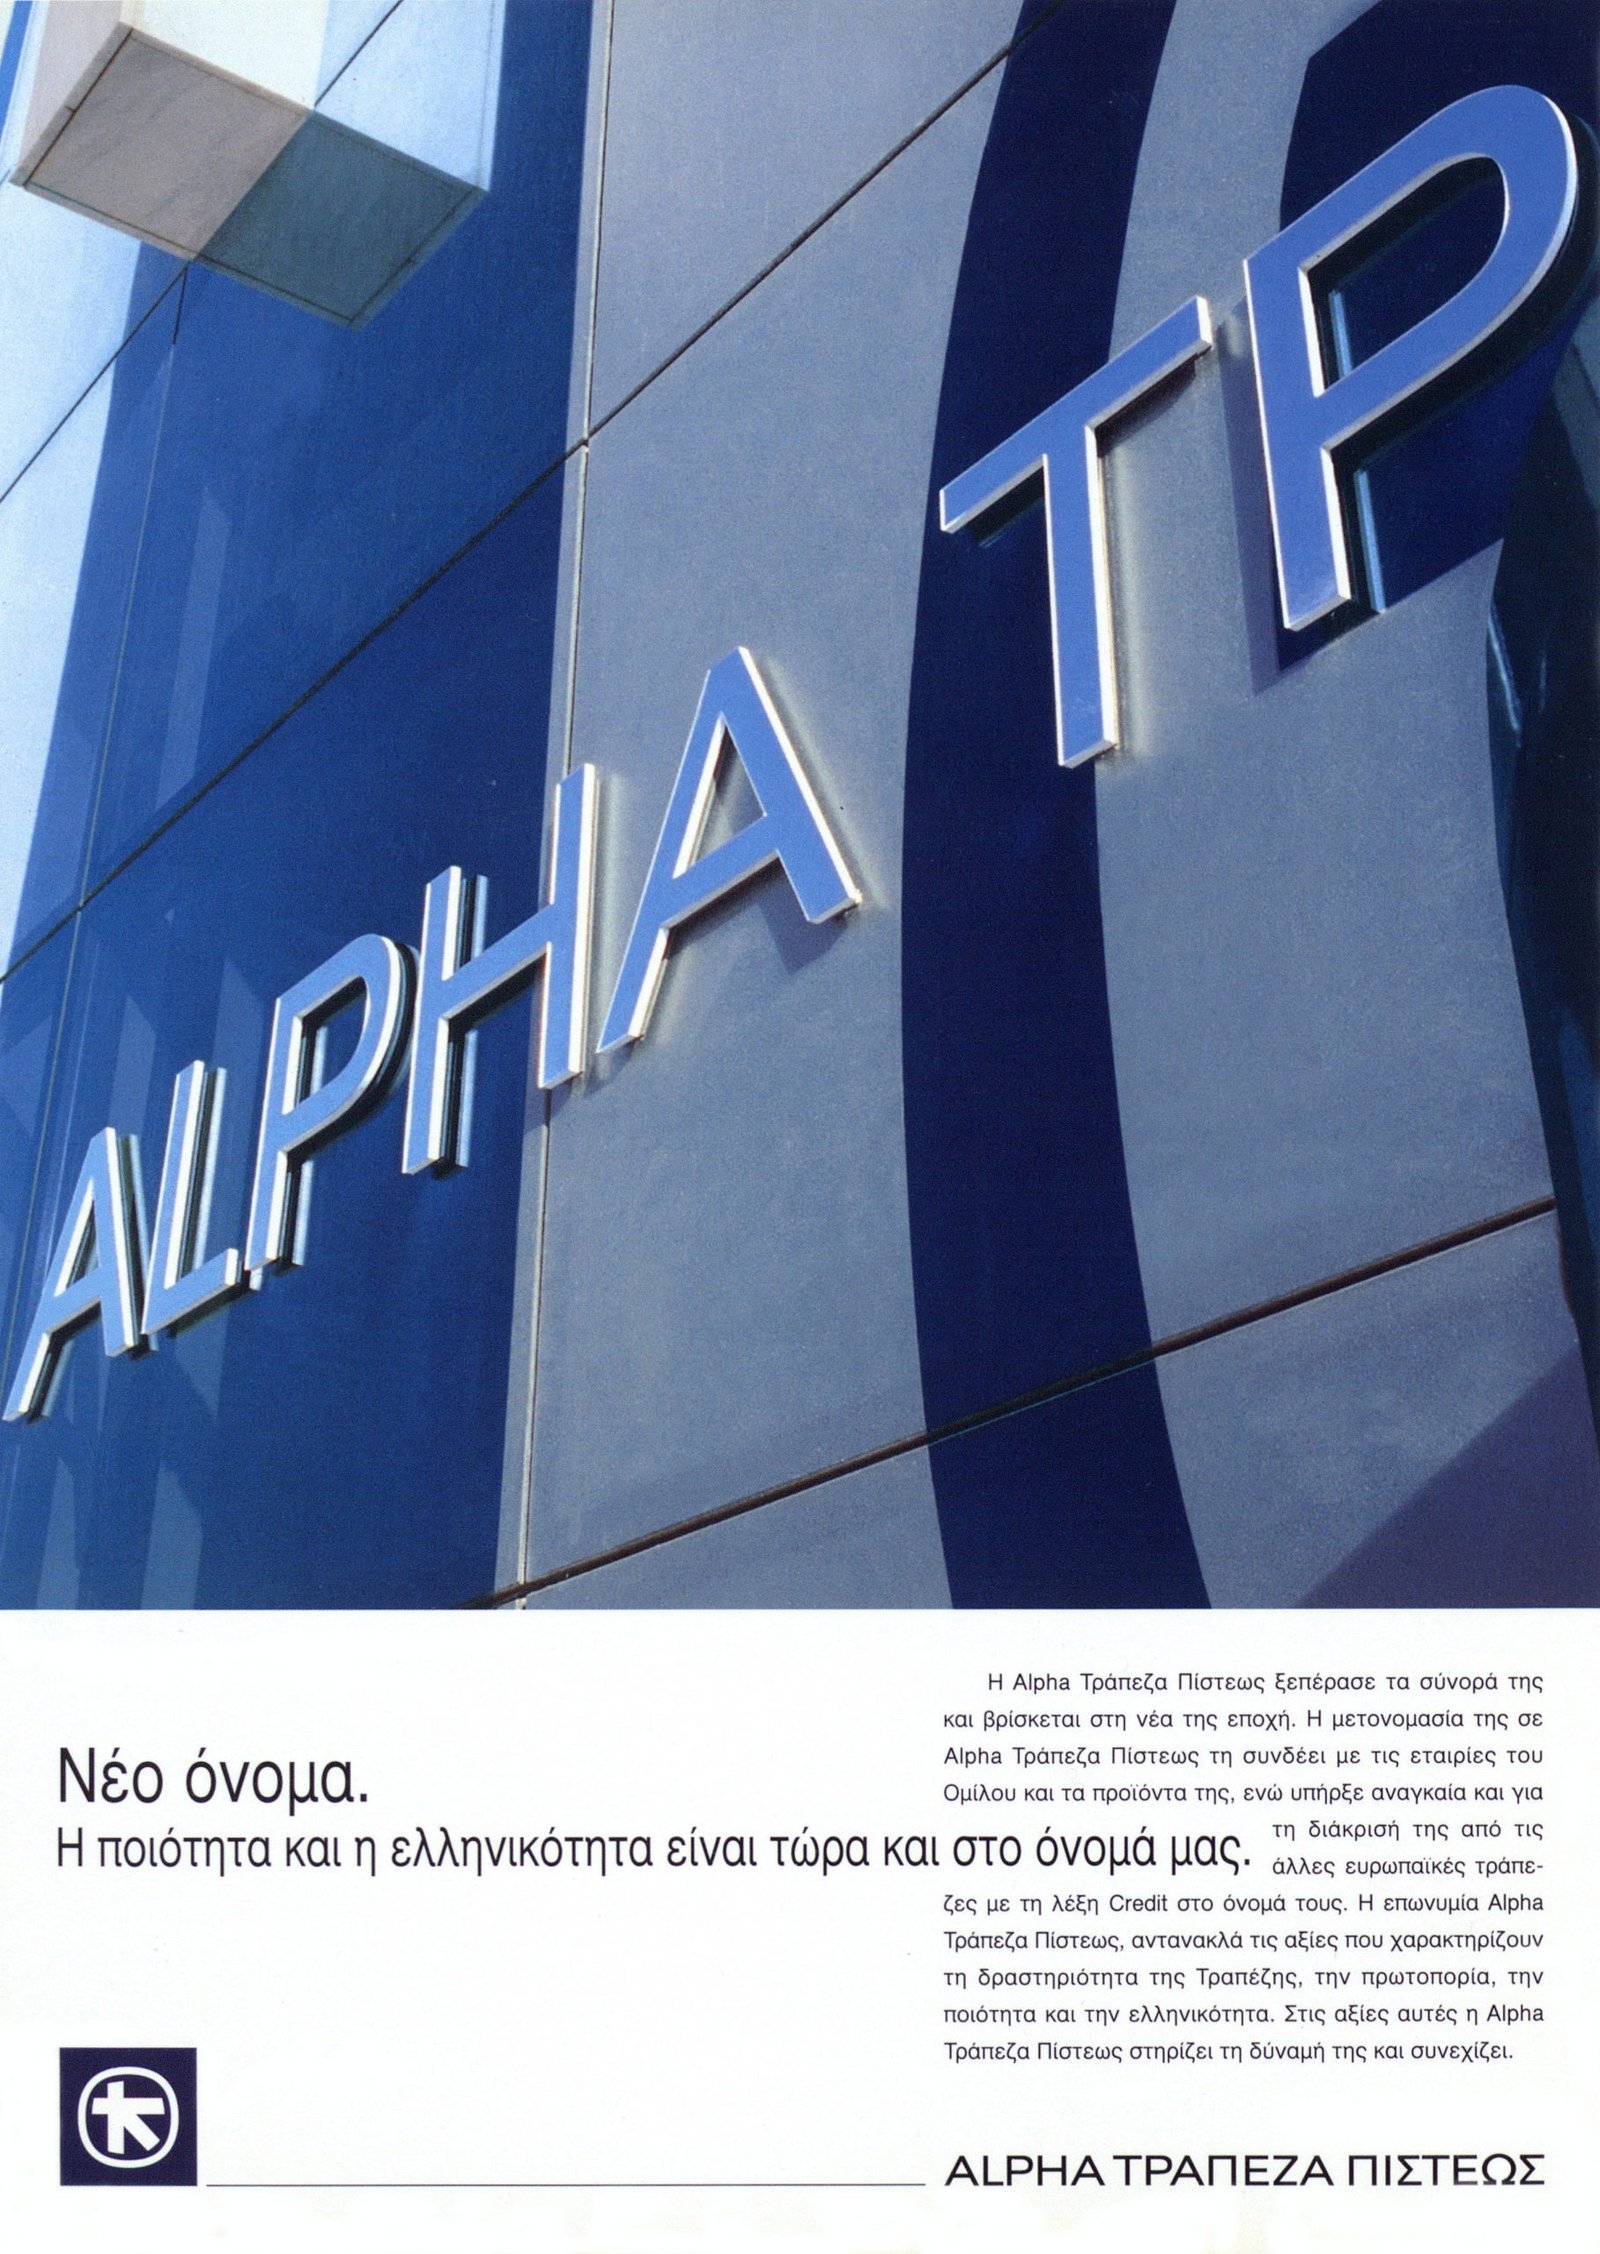
Η ανανέωση του 1994 είχε άλλον στόχο: να δώσει σε έναν ελληνικό τραπεζικό οργανισμό μια πιο διεθνή επωνυμία και ενιαία εταιρική παρουσία. Το 2000, μετά την απορρόφηση της Ιονικής και Λαϊκής Τράπεζας, καθιερώθηκε η ονομασία Alpha Bank. Σήμερα ο κύκλος επαναλαμβάνεται με διαφορετικούς όρους: η διεθνής παρουσία δεν αρκεί να εμφανίζεται στο όνομα, πρέπει να μετατρέπεται σε χρήσιμες υπηρεσίες και πρακτικές δυνατότητες για τον πελάτη.
Η στρατηγική πίσω από το «νέο Μαζί»: λιγότερη συναλλαγή, περισσότερη συμβουλή
Πίσω από την οπτική ανανέωση υπάρχει μία ευρύτερη οικονομική επιλογή. Ο Βασίλης Ψάλτης περιέγραψε δύο κεντρικές κατευθύνσεις: ολοκληρωμένη κάλυψη των χρηματοοικονομικών αναγκών των επιχειρήσεων και ανάδειξη της τράπεζας σε έμπιστο σύμβουλο των ιδιωτών για τον σχεδιασμό της οικονομικής τους ζωής.
Η διάκριση έχει ουσία. Οι απλές πληρωμές, οι μεταφορές χρημάτων και σημαντικό μέρος της καθημερινής τραπεζικής εξυπηρέτησης γίνονται πλέον ψηφιακά. Το ανταγωνιστικό πεδίο για μια συστημική τράπεζα μετατοπίζεται σταδιακά εκεί όπου ο πελάτης χρειάζεται γνώση, ανάλυση, δομή χρηματοδότησης, αξιολόγηση κινδύνου και μακροπρόθεσμο σχεδιασμό. Για μια επιχείρηση μπορεί να σημαίνει πρόσβαση σε χρηματοδότηση, διαχείριση ρευστότητας και σύνθετες υπηρεσίες. Για ένα νοικοκυριό μπορεί να αφορά αποταμίευση, κατοικία, προστασία και επενδυτικές επιλογές.
Η νέα διαφημιστική καμπάνια επιχειρεί να μεταφέρει αυτή τη φιλοσοφία σε ένα απλό ερώτημα: γιατί διαφορετικοί άνθρωποι, με διαφορετικές διαδρομές, να λαμβάνουν υποχρεωτικά την ίδια αντιμετώπιση; Η θέση που προβάλλει η τράπεζα είναι ότι η εξυπηρέτηση πρέπει να ξεκινά από την κατανόηση του πελάτη και όχι από την τυποποιημένη προώθηση ενός προϊόντος. Στη θεωρία ακούγεται αυτονόητο. Στην πράξη, απαιτεί αλλαγές στη δομή της δουλειάς, στην εκπαίδευση και στα κίνητρα του προσωπικού.
Η διοίκηση προβάλλει ότι η τράπεζα έχει συγκροτήσει ένα μεγαλύτερο οικοσύστημα δυνατοτήτων και διεθνή εμβέλεια. Πρόκειται όμως για στρατηγική φιλοδοξία που θα κριθεί στην εκτέλεση. Τα δύο σημερινά ενημερωτικά κείμενα δεν δημοσιεύουν νέο αναλυτικό σύνολο οικονομικών επιδόσεων, ούτε τεκμηριώνουν με συγκεκριμένους δείκτες το ποσοτικό αποτέλεσμα του rebranding. Δεν θα ήταν, επομένως, ορθό να παρουσιαστεί μια αλλαγή ταυτότητας ως αυτόματη βελτίωση κερδοφορίας, αποδοτικότητας ή μεριδίων αγοράς.
Πώς μεταφράζεται η «προσωπική συμβουλή» στην καθημερινή οικονομία
Η νέα φιλοσοφία γίνεται κατανοητή με τρία ενδεικτικά παραδείγματα, τα οποία δεν αποτελούν ανακοινωμένα προϊόντα ή δεσμεύσεις της Alpha Bank, αλλά τρόπους με τους οποίους μπορεί να μετρηθεί το περιεχόμενο της εξαγγελίας.
Ένα νέο νοικοκυριό: δεν έχει ανάγκη μόνο από μια προσφορά στεγαστικού δανείου. Χρειάζεται εκτίμηση της αντοχής του εισοδήματός του σε άνοδο επιτοκίων, καθαρή εικόνα του συνολικού κόστους, επιλογές εξυπηρέτησης και κατανόηση των κινδύνων. Αν η συμβουλή εξαντλείται στη χορήγηση του δανείου, το «Μαζί» παραμένει επικοινωνιακή διατύπωση.
Μια μικρομεσαία επιχείρηση: συχνά χρειάζεται συνδυασμό κεφαλαίου κίνησης, επενδυτικής χρηματοδότησης, διαχείρισης εισπράξεων και προβλέψεων ταμειακών ροών. Ο πραγματικά χρήσιμος σύμβουλος δεν προτείνει μηχανικά ένα προϊόν, αλλά γνωρίζει τον κύκλο εργασιών, την εποχικότητα και τις δυνατότητες αποπληρωμής.
Ένας αποταμιευτής μεγαλύτερης ηλικίας: μπορεί να θέλει ασφάλεια και ρευστότητα περισσότερο από πολύπλοκα επενδυτικά εργαλεία. Η ποιότητα της σχέσης θα κριθεί από τη διαφανή ενημέρωση, την καταλληλότητα της πρότασης και την ευκολία πρόσβασης σε άνθρωπο, όχι από τον αριθμό των ψηφιακών λειτουργιών που προσφέρονται.
Η αξία των παραδειγμάτων βρίσκεται στην κοινή τους αρχή: μια τράπεζα οφείλει να κατανοεί τον κίνδυνο και τις ανάγκες πριν από την πώληση. Πρόκειται ταυτόχρονα για ζήτημα εμπιστοσύνης, συμμόρφωσης και μακροχρόνιας διατήρησης της πελατειακής σχέσης.
Το πραγματικό επιχειρηματικό υπόβαθρο: τι μπορεί να κερδίσει και τι θα της κοστίσει
Στον διεθνή τραπεζικό κλάδο, η ψηφιοποίηση των απλών συναλλαγών αλλάζει τη χρησιμότητα του φυσικού καταστήματος. Η προστιθέμενη αξία μεταφέρεται στα σημεία επαφής που απαιτούν εξειδίκευση. Για τη διοίκηση μιας τράπεζας, αυτό μπορεί —υπό προϋποθέσεις— να στηρίξει μεγαλύτερη παραγωγικότητα συμβούλων, ισχυρότερη πελατειακή σχέση και διαφοροποίηση των εσόδων πέρα από το παραδοσιακό επιτοκιακό περιθώριο.
Η ίδια η μετάβαση όμως έχει κόστος. Προϋποθέτει συστήματα πληροφορικής, ασφάλεια, κατάρτιση προσωπικού, ανακατασκευή χώρων, διασύνδεση φυσικών και ψηφιακών καναλιών, καθώς και χρόνο προσαρμογής. Οι βελτιωμένες αμοιβές συγκεκριμένων κατηγοριών προσωπικού και οι νέες παροχές έχουν επίσης λειτουργική διάσταση. Δεν υπάρχει οικονομικός λόγος να υποθέσει κανείς ότι το καθαρό αποτέλεσμα του μετασχηματισμού θα είναι αυτομάτως θετικό σε κάθε περίοδο.
Τα δύο αποσταλέντα PDF δεν περιέχουν προϋπολογισμό των αλλαγών, αριθμό καταστημάτων που θα μετασκευαστούν, στόχο ψηφιακής διείσδυσης ή προβολές για καθαρά έσοδα από προμήθειες. Χωρίς αυτά τα στοιχεία, μια αποτίμηση του κόστους και των οφελών θα ήταν εικασία. Γι’ αυτό η σωστή οικονομική προσέγγιση είναι να καταγραφούν οι δημόσιες δεσμεύσεις σήμερα και να ελεγχθεί η εφαρμογή τους στα επόμενα αποτελέσματα και στις επόμενες ενημερώσεις της διοίκησης.
Το Κολωνάκι ως δοκιμαστικό πεδίο της νέας τραπεζικής εμπειρίας
Στις 13 Οκτωβρίου 2026 άνοιξε στο Κολωνάκι το πρώτο κατάστημα της Alpha Bank που εφαρμόζει το νέο πρότυπο. Η φιλοσοφία είναι να αφιερώνεται περισσότερος χώρος και χρόνος στην προσωπική συμβουλευτική, αντί η λειτουργία να εξαντλείται στη διεκπεραίωση συναλλαγών.
Παράλληλα, η τράπεζα ανακοίνωσε διεύρυνση του ωραρίου του τηλεφωνικού κέντρου και ουσιαστική αναβάθμιση των ψηφιακών εφαρμογών myAlpha web και myAlpha mobile banking. Το ενδιαφέρον βρίσκεται στο πώς αυτά τα κανάλια θα συνεργάζονται μεταξύ τους. Ένας πελάτης που ξεκινά αίτημα από το κινητό και χρειάζεται ανθρώπινη υποστήριξη δεν πρέπει να υποχρεώνεται να αρχίζει από την αρχή την ίδια διαδικασία στο κατάστημα. Και μια επιχείρηση με σύνθετες ανάγκες χρειάζεται πρόσβαση σε σύμβουλο που γνωρίζει το ιστορικό και τον σχεδιασμό της.
Η μετάβαση, φυσικά, δεν είναι χωρίς δυσκολίες. Απαιτεί τεχνολογική επένδυση, επαρκή στελέχωση, κατάρτιση, ασφαλείς διαδικασίες και συνέπεια μεταξύ της εμπορικής υπόσχεσης και της πραγματικής εξυπηρέτησης. Το πρώτο κατάστημα μπορεί να λειτουργήσει ως βιτρίνα· η επιτυχία θα κριθεί όταν το ίδιο επίπεδο εμπειρίας φτάσει σε ολόκληρο το δίκτυο.
Τα 2.300 ευρώ, οι γονείς των εργαζομένων και μια διαφορετική αντίληψη για την καριέρα
Εδώ βρίσκεται ένα από τα πιο συγκεκριμένα και ελέγξιμα στοιχεία των σημερινών ανακοινώσεων. Η Alpha Bank δεν περιορίστηκε σε ένα επικοινωνιακό μήνυμα προς τους πελάτες: συνέδεσε την καινούργια ταυτότητα με παρεμβάσεις για τους ανθρώπους της.
Πρώτον, ανακοίνωσε ότι από την 1η Μαρτίου 2027 θεσπίζεται ελάχιστος εγγυημένος μικτός μηνιαίος μισθός 2.300 ευρώ για τους εργαζομένους του δικτύου που υπηρετούν ως χρηματοοικονομικοί σύμβουλοι ιδιωτών και επιχειρήσεων. Η ακριβής διατύπωση έχει σημασία: πρόκειται για κατώτατο όριο σε συγκεκριμένες θέσεις και όχι για οριζόντια αύξηση ή καθολικό κατώτατο μισθό όλων των υπαλλήλων της τράπεζας.
Δεύτερον, παρουσιάστηκε το Silver Together, ένα πρόγραμμα που, σύμφωνα με την Alpha Bank, καλύπτει δυνητικά περίπου 5.500 γονείς εργαζομένων. Προβλέπει νοσοκομειακή περίθαλψη, ιατρικές υπηρεσίες, κατ’ οίκον επισκέψεις γιατρού και ενιαίο μηχανισμό συντονισμού της φροντίδας. Η τράπεζα το παρουσιάζει ως πρωτοβουλία πρωτοποριακή για την ελληνική αγορά εργασίας. Η κοινωνική σημασία της είναι εμφανής σε μια χώρα όπου η γήρανση του πληθυσμού και η φροντίδα ηλικιωμένων συχνά μεταφέρονται στο οικογενειακό περιβάλλον.
Τρίτον, ανακοινώθηκε ότι θέσεις κεντρικών υπηρεσιών θα μπορούν να διεκδικούνται και από εργαζομένους εκτός Αθήνας και Θεσσαλονίκης, χωρίς υποχρεωτική μετεγκατάσταση, μέσα από ευέλικτους τρόπους εργασίας και αξιοποίηση των υφιστάμενων εγκαταστάσεων της τράπεζας σε όλη την Ελλάδα. Είναι μια επιλογή που, εφόσον εφαρμοστεί συστηματικά, μπορεί να διευρύνει ουσιαστικά τις ευκαιρίες εξέλιξης στην περιφέρεια.
| Παρέμβαση | Τι ανακοινώθηκε | Το σημείο που πρέπει να παρακολουθήσουμε |
|---|---|---|
| Αμοιβές συμβούλων | Ελάχιστος εγγυημένος μικτός μισθός €2.300 από 1/3/2027 | Πόσοι εργαζόμενοι εμπίπτουν στις συγκεκριμένες θέσεις και πώς θα εφαρμοστεί |
| Silver Together | Υπηρεσίες υγείας και φροντίδας για περίπου 5.500 δυνητικούς δικαιούχους | Πραγματική ενεργοποίηση, εύρος κάλυψης και πρόσβαση στις υπηρεσίες |
| Εσωτερική κινητικότητα | Πρόσβαση σε ρόλους κεντρικών υπηρεσιών χωρίς αναγκαστική μετακόμιση | Πόσες θέσεις ανοίγουν και πόσοι εργαζόμενοι από την περιφέρεια τις καταλαμβάνουν |
| Καταστήματα νέας γενιάς | Πρώτη λειτουργία στο Κολωνάκι | Ρυθμός επέκτασης του μοντέλου και ποιότητα εξυπηρέτησης |
| Ψηφιακά κανάλια | Αναβαθμίσεις myAlpha και ευρύτερη τηλεφωνική διαθεσιμότητα | Αξιοπιστία, ταχύτητα, ευχρηστία και διαχείριση σύνθετων αιτημάτων |
Τα μέτρα αυτά έχουν και μια καθαρή επιχειρηματική διάσταση. Ένα μοντέλο που βασίζεται περισσότερο στη συμβουλή απαιτεί εξειδικευμένο προσωπικό, διατήρηση της εμπειρίας μέσα στον οργανισμό και κίνητρα για υψηλή ποιότητα εξυπηρέτησης. Η επένδυση στο ανθρώπινο δυναμικό δεν είναι ξεχωριστή από την εμπορική στρατηγική· αποτελεί προϋπόθεση για να λειτουργήσει.
Τι δεν μας λέει ακόμη η ανακοίνωση για τους εργαζομένους
Οι τρεις παρεμβάσεις είναι χειροπιαστές, αλλά έχουν ανοιχτά πεδία. Για το μισθολογικό όριο των 2.300 ευρώ δεν δίνεται στο δελτίο Τύπου ο ακριβής αριθμός των εργαζομένων που θα επηρεαστούν ούτε το συνολικό ετήσιο κόστος. Το ποσό είναι μικτό και αφορά καθορισμένες θέσεις του δικτύου, στοιχεία απαραίτητα για να μη δημιουργηθεί εσφαλμένη εντύπωση περί οριζόντιας αναπροσαρμογής.
Για το Silver Together, ο αριθμός περίπου 5.500 αφορά δυνητικούς δικαιούχους, όχι ήδη ενταγμένους ή ανθρώπους που έχουν λάβει υπηρεσίες. Θα πρέπει να αποσαφηνιστούν στην εφαρμογή του προγράμματος οι όροι πρόσβασης, η γεωγραφική κάλυψη, το εύρος υπηρεσιών και οι ενδεχόμενες εξαιρέσεις. Μόνο έτσι μπορεί να αποτιμηθεί το κοινωνικό αποτέλεσμα.
Για τη δυνατότητα εξέλιξης εργαζομένων στην περιφέρεια, το ουσιαστικό κριτήριο δεν θα είναι η αναφορά στην ευελιξία, αλλά ο αριθμός των θέσεων που θα προσφερθούν, η πραγματική συμμετοχή υποψηφίων εκτός των δύο μεγάλων αστικών κέντρων και οι συνθήκες εργασίας που θα ισχύουν.
Η διοίκηση επιχειρεί, με άλλα λόγια, να συνδέσει την επιχειρησιακή αλλαγή με ένα νέο εργασιακό συμβόλαιο. Είναι μια ενδιαφέρουσα κατεύθυνση, αλλά μετριέται στην καθημερινότητα, όχι στην αίθουσα της παρουσίασης.
Ο Τσεκλένης, το Café Μαζί και ο ΚΥΡ: η άγνωστη πολιτιστική διαδρομή ενός τραπεζικού σήματος
Το επτασέλιδο ιστορικό υπόμνημα που συνόδευσε την ανακοίνωση περιέχει στοιχεία που ξεπερνούν την κλασική εταιρική χρονολογία. Το 1973, μόλις ένα χρόνο μετά την καθιέρωση του νέου εμβλήματος, η Τράπεζα Πίστεως ανέθεσε στον Γιάννη Τσεκλένη τον σχεδιασμό των επίσημων ενδυμασιών των εργαζομένων της, με αναφορές στο σήμα. Ήταν μια εποχή όπου η εταιρική ταυτότητα δεν περιοριζόταν σε επιγραφές και επιστολόχαρτα, αλλά εντασσόταν στην ίδια την καθημερινή εικόνα του οργανισμού.
Τον Δεκέμβριο του 1987, στη Στοά Νικολούδη άνοιξε το Café Μαζί: μια πρωτότυπη για την εποχή συνάντηση χώρου εστίασης και χρηματοοικονομικής ενημέρωσης, όπου οι επισκέπτες μπορούσαν να παρακολουθούν οικονομικές πληροφορίες σε πραγματικό χρόνο από το Reuters. Πολύ πριν τα χρηματιστηριακά δεδομένα γίνουν υπόθεση ενός smartphone, η ιδέα της άμεσης πρόσβασης στην πληροφόρηση έμπαινε στον δημόσιο χώρο.
Ξεχωριστή θέση στη διαφημιστική ιστορία της τράπεζας κατείχε και ο γελοιογράφος ΚΥΡ, Γιάννης Κυριακόπουλος, με διαφημιστικά σκίτσα της περιόδου 1969–1995 που διατηρούνται στα Ιστορικά Αρχεία της. Αργότερα, το 2004, η Alpha Bank ως Μέγας Εθνικός Χορηγός και Επίσημη Τράπεζα των Ολυμπιακών Αγώνων της Αθήνας ανέπτυξε ειδική οπτική ταυτότητα και τραπεζικές εφαρμογές συνδεδεμένες με τη διοργάνωση.
Όλα αυτά αποκαλύπτουν μια διαχρονική επιδίωξη: η εικόνα της τράπεζας να μην είναι αποκομμένη από την κοινωνία μέσα στην οποία λειτουργεί. Το ερώτημα είναι αν η ψηφιακή εποχή θα επιτρέψει ανάλογη αίσθηση οικειότητας χωρίς να χαθεί η αμεσότητα της ανθρώπινης επαφής.
Η κρίση άφησε πληγές – Και η εμπιστοσύνη δεν αγοράζεται με ένα λογότυπο
Στην παρουσίαση, ο Βασίλης Ψάλτης αναγνώρισε ότι η οικονομική ανάκαμψη των τραπεζών δεν συνεπάγεται αυτομάτως αποκατάσταση της εμπιστοσύνης. Η παραδοχή έχει ιδιαίτερη βαρύτητα στην ελληνική πραγματικότητα, όπου η δεκαετής κρίση, οι ανακεφαλαιοποιήσεις και οι δυσκολίες νοικοκυριών και επιχειρήσεων δημιούργησαν βαθιά απόσταση ανάμεσα στον τραπεζικό κλάδο και σε μεγάλο τμήμα της κοινωνίας.
Η Alpha Bank υπενθύμισε το κοινωνικό της αποτύπωμα, με τη συμμετοχή της στο κοινό πρόγραμμα των τεσσάρων συστημικών τραπεζών για δημόσια σχολεία και πανεπιστήμια, την υποστήριξη 138 δομών υγείας και κοινωνικής πρόνοιας —σύμφωνα με τα στοιχεία της—, την ανακατασκευή του Κωπηλατοδρομίου του Σχοινιά και δράσεις μέσω του προγράμματος «Πολιτισμός για Όλους».
Οι παρεμβάσεις αυτές έχουν προφανή κοινωνική σημασία, όμως δεν αντικαθιστούν την καθημερινή υποχρέωση μιας τράπεζας απέναντι στον συναλλασσόμενο. Για τον πολίτη η εμπιστοσύνη κερδίζεται με σαφείς όρους, εύλογες χρεώσεις, γρήγορες αποφάσεις, ουσιαστική πρόσβαση σε χρηματοδότηση και πραγματική βοήθεια όταν τα πράγματα δυσκολεύουν. Για τον επιχειρηματία, με την ικανότητα της τράπεζας να κατανοεί το επιχειρηματικό σχέδιο και τον κίνδυνο, χωρίς περιττή γραφειοκρατία.
Γι’ αυτό ακριβώς η νέα εταιρική ταυτότητα συνιστά δημόσια υπόσχεση που δημιουργεί μετρήσιμες υποχρεώσεις. Η διοίκηση δεν θα κριθεί από το πόσο εύστοχο είναι το σύνθημα, αλλά από το πόσο συχνά θα το αναγνωρίζουν οι πελάτες στην πράξη.
Οι πέντε πραγματικές δοκιμασίες της επόμενης ημέρας
Η νέα στρατηγική θα αποκτήσει περιεχόμενο μέσα από πέντε πεδία. Πρώτον, από το κατά πόσον η εξυπηρέτηση γίνεται ταχύτερη και οι πελάτες λαμβάνουν σαφέστερες απαντήσεις. Δεύτερον, από το αν το νέο μοντέλο συμβουλευτικής φτάσει πέρα από τα εμβληματικά καταστήματα των μεγάλων αστικών κέντρων. Τρίτον, από το αν οι ψηφιακές υπηρεσίες περιορίσουν πραγματικά την ταλαιπωρία και δεν μεταφέρουν απλώς την ίδια γραφειοκρατία σε μια οθόνη. Τέταρτον, από το αν οι νέες εργασιακές δεσμεύσεις εφαρμοστούν με μετρήσιμα αποτελέσματα. Πέμπτον, από το αν η μεγαλύτερη διεθνής εμβέλεια μεταφραστεί σε καλύτερη υποστήριξη των ελληνικών επιχειρήσεων και σε περισσότερες ουσιαστικές επιλογές για τους πελάτες.
Για τους μετόχους και την επενδυτική κοινότητα, η εξέλιξη έχει επίσης ενδιαφέρον, αλλά πρέπει να αποτιμάται με τους σωστούς δείκτες: παραγωγικότητα δικτύου, κόστος εξυπηρέτησης, διατήρηση πελατών, ανάπτυξη εργασιών υψηλότερης προστιθέμενης αξίας και ποιότητα εσόδων. Κανένα από αυτά δεν αλλάζει επειδή άλλαξε ένα σήμα. Μπορούν όμως να επηρεαστούν εάν η νέα εικόνα αντιστοιχεί σε πραγματική λειτουργική μεταβολή.
Ένας πίνακας ελέγχου για τους επόμενους δώδεκα μήνες
Το πιο χρήσιμο δημοσιογραφικό φίλτρο είναι να διαχωριστούν οι εξαγγελίες από τους δείκτες εφαρμογής. Ο πίνακας που ακολουθεί είναι συντακτική πρόταση αξιολόγησης και όχι επίσημο επιχειρησιακό πλάνο ή στόχοι της Alpha Bank.
| Πεδίο | Τι χρειάζεται να δημοσιοποιηθεί ή να αξιολογηθεί | Γιατί μετρά |
|---|---|---|
| Δίκτυο καταστημάτων | Πόσα νέα καταστήματα λειτουργούν με το πρότυπο του Κολωνακίου και πώς κατανέμονται γεωγραφικά | Δείχνει αν η αλλαγή ξεπερνά την πιλοτική βιτρίνα |
| Ποιότητα εξυπηρέτησης | Χρόνος απόκρισης, επίλυση αιτημάτων, παράπονα, ικανοποίηση πελατών | Μετρά την καθημερινή αξιοπιστία |
| Ψηφιακές υπηρεσίες | Διαθεσιμότητα εφαρμογών, ολοκλήρωση αιτημάτων χωρίς φυσική επίσκεψη | Μετρά την ουσιαστική ευκολία |
| Ανθρώπινο δυναμικό | Εργαζόμενοι που καλύπτονται από το μισθολογικό όριο, αξιοποίηση του Silver Together και μετακινήσεις εντός ομίλου | Ελέγχει την εφαρμογή των κοινωνικών δεσμεύσεων |
| Οικονομική επίδοση | Παραγωγικότητα δικτύου, ποιότητα εσόδων, κόστος μετασχηματισμού | Συνδέει τη νέα στρατηγική με την απόδοση κεφαλαίων |
Γιατί έχει σημασία για το ελληνικό τραπεζικό σύστημα
Η αλλαγή της Alpha Bank δεν εξελίσσεται σε κενό. Οι ελληνικές τράπεζες έχουν περάσει από την περίοδο της επιβίωσης και της αναδιάρθρωσης σε μια περίοδο όπου καλούνται να αποδείξουν ότι μπορούν να παρέχουν υπηρεσίες αντίστοιχες των σύγχρονων ευρωπαϊκών χρηματοοικονομικών οργανισμών. Η σύγκριση δεν αφορά μόνο ισολογισμούς και αποτελέσματα, αλλά και τη σχέση με νοικοκυριά, μικρές επιχειρήσεις και αποταμιευτές.
Το νέο μοντέλο συμβουλευτικής μπορεί να αυξήσει τον ανταγωνισμό ως προς την ποιότητα εξυπηρέτησης, να μεταφέρει τη συζήτηση από τον αριθμό των προϊόντων στην καταλληλότητά τους και να ενισχύσει την ανάγκη για εξειδικευμένο προσωπικό. Μπορεί επίσης να αφήσει πίσω όσους πελάτες δεν έχουν επαρκή ψηφιακή εξοικείωση, αν η επένδυση στην τεχνολογία υποκαταστήσει πλήρως την ανθρώπινη εξυπηρέτηση. Αυτός είναι ένας πραγματικός κίνδυνος που δεν πρέπει να παραβλέπεται.
Η κοινωνική αποδοχή μιας τράπεζας δεν μπορεί να αναχθεί σε εταιρικές δράσεις κοινωνικής ευθύνης, όσο σημαντικές κι αν είναι. Συνδέεται και με τον τρόπο που αντιμετωπίζει τον αδύναμο πελάτη, την μικρή επιχείρηση, τον ηλικιωμένο καταθέτη και τον νέο εργαζόμενο. Αν η Alpha Bank καταφέρει να μετουσιώσει τη δική της υπόσχεση σε τέτοια πρακτικά αποτελέσματα, η ανανέωση θα έχει αξία που ξεπερνά το branding.
Από την ιστορία στην απόδειξη
Το 1879 η σχέση με τον πελάτη είχε το πρόσωπο ενός εμπόρου. Το 1972 απέκτησε ως σύμβολο ένα αρχαίο νόμισμα. Το 1976 έγινε η λέξη «Μαζί». Το 2000 πήρε τη μορφή της σύγχρονης Alpha Bank. Το 2026 καλείται να λειτουργήσει ταυτόχρονα σε φυσικά καταστήματα, κινητά τηλέφωνα, επιχειρηματικές χρηματοδοτήσεις και πολύπλοκες αποφάσεις ζωής.
Ο Βασίλης Ψάλτης συνόψισε τη φιλοσοφία της παρουσίασης λέγοντας ότι η αλλαγή στην τράπεζα έχει ήδη πραγματοποιηθεί και τώρα αποκτά τη δική της φωνή. Η φράση περιγράφει τη θέση της διοίκησης· δεν απαλλάσσει, όμως, από την ανάγκη απόδειξης.
Η Alpha Bank επέλεξε να μη διαγράψει το παρελθόν της αλλά να το επανασυστήσει. Ο Αργυρός Στατήρας επιστρέφει με τις ατέλειες και τα σημάδια του, σαν μια υπενθύμιση ότι η εμπιστοσύνη χτίζεται στον χρόνο και στις συναλλαγές. Το «Μαζί» επιστρέφει επίσης, αυτή τη φορά ως απαίτηση για μια τράπεζα που δεν προσφέρει μηχανικά το ίδιο σε όλους.
Η εικόνα άλλαξε. Η ουσιαστική ετυμηγορία θα δοθεί από τους πελάτες, τους εργαζομένους και τα αποτελέσματα. Αν η καθημερινή εμπειρία επιβεβαιώσει τις σημερινές δεσμεύσεις, το rebranding θα καταγραφεί ως σταθμός ενός ευρύτερου μετασχηματισμού. Αν όχι, θα μείνει ένα καλοσχεδιασμένο λογότυπο. Και η ιστορία των τραπεζών έχει δείξει ότι, στο τέλος, η εμπιστοσύνη δεν κερδίζεται με την εικόνα της υπόσχεσης — αλλά με την τήρησή της.