Σε ισχυρή κεφαλαιακή θέση παραμένουν οι ευρωπαϊκές τράπεζες, παρά τις αυξημένες διανομές προς τους μετόχους και την επιτάχυνση της πιστωτικής επέκτασης, σύμφωνα με ανάλυση της DBRS Morningstar για το πρώτο εξάμηνο του 2026.
Ο μέσος δείκτης κεφαλαίου κοινών μετοχών κατηγορίας 1 (CET1) των 40 τραπεζών που εξετάζει ο οίκος ξεπέρασε το 15% στα τέλη Ιουνίου, υποχωρώντας ελαφρώς σε σχέση με το τέλος του 2025.
Η μεταβολή αποδίδεται κυρίως στις αυξημένες διανομές μερισμάτων, στην αύξηση των σταθμισμένων ως προς τον κίνδυνο στοιχείων ενεργητικού και στις εξαγορές και συγχωνεύσεις, παρά σε εξασθένηση της κερδοφορίας.
Οι ευρωπαϊκές τράπεζες διένειμαν περίπου 81 δισ. ευρώ σε μερίσματα από τα κέρδη του 2025, ποσό αυξημένο κατά 8% σε ετήσια βάση και κατά 28% σε σχέση με το 2023, ενώ οι επαναγορές μετοχών ενίσχυσαν περαιτέρω τις συνολικές αποδόσεις προς τους μετόχους.
Η DBRS αναμένει ότι οι διανομές θα παραμείνουν υψηλές τα επόμενα χρόνια, αν και ο ρυθμός αύξησής τους εκτιμάται ότι θα επιβραδυνθεί καθώς η κερδοφορία ομαλοποιείται και οι τράπεζες προσεγγίζουν τους εσωτερικούς κεφαλαιακούς στόχους τους.
Σε ιστορικά υψηλά τα κεφάλαια
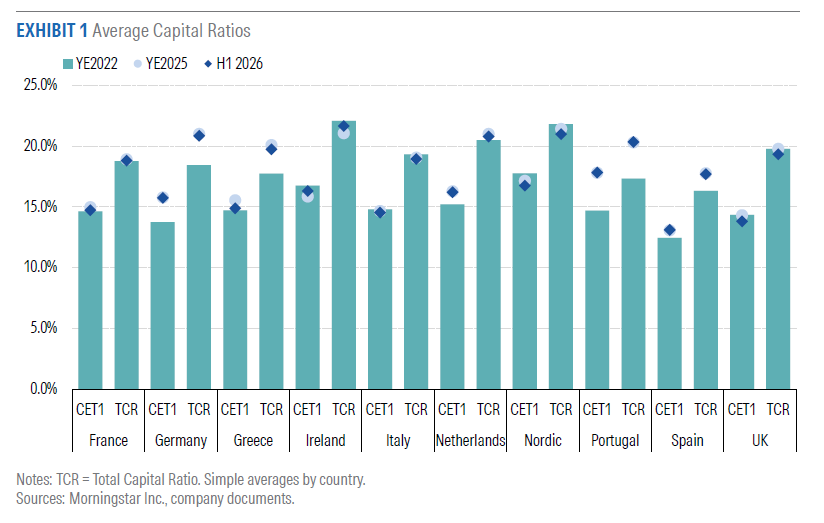
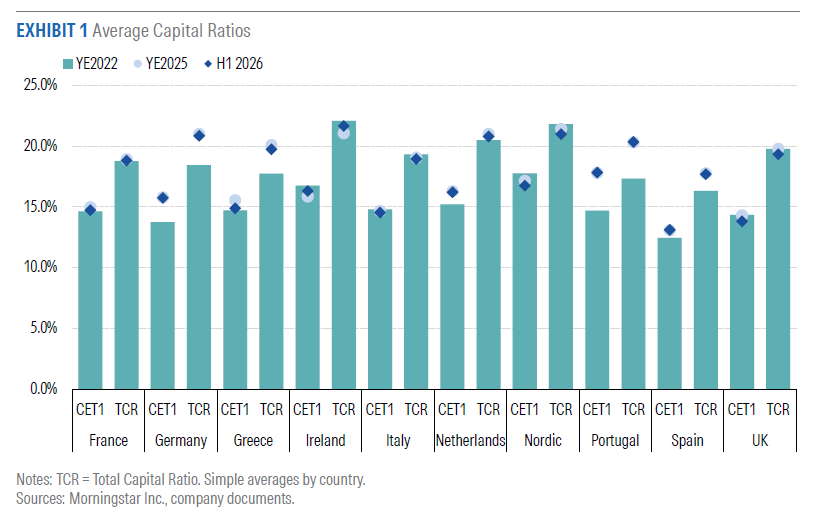
Η κεφαλαιακή επάρκεια παραμένει κοντά σε ιστορικά υψηλά επίπεδα στις περισσότερες ευρωπαϊκές αγορές, με την Πορτογαλία να καταγράφει τη μεγαλύτερη βελτίωση από το τέλος του 2022, κατά 3,1 ποσοστιαίες μονάδες, στο 17,8%, και τη Γερμανία να ακολουθεί με άνοδο 2 μονάδων, στο 15,7%.
Αντίθετα, ο μέσος δείκτης CET1 υποχώρησε στις σκανδιναβικές χώρες, στο Ηνωμένο Βασίλειο, στην Ιρλανδία και στην Ιταλία. Οι ισπανικές τράπεζες εξακολουθούν να εμφανίζουν τον χαμηλότερο μέσο δείκτη μεταξύ των χωρών του δείγματος, στο 13,1%. Την ίδια ώρα, η κερδοφορία του κλάδου αποδείχθηκε ανθεκτικότερη από ό,τι αναμενόταν μετά την έναρξη της μείωσης των επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα τον Ιούνιο του 2024.
Η αύξηση των δανείων, η διαφοροποίηση των εσόδων προς προμήθειες και η συγκράτηση του κόστους πιστωτικού κινδύνου αντιστάθμισαν τις πιέσεις στα καθαρά επιτοκιακά περιθώρια.
Οι ισπανικές τράπεζες κατέγραψαν την υψηλότερη ετησιοποιημένη απόδοση μέσων ιδίων κεφαλαίων (ROAE) το πρώτο εξάμηνο του 2026, στο 16,6%, ενώ ακολούθησαν οι σκανδιναβικές με 14,3%, οι ιταλικές με 14,1% και οι βρετανικές με 13,8%.
Η περίπτωση της Ελλάδας
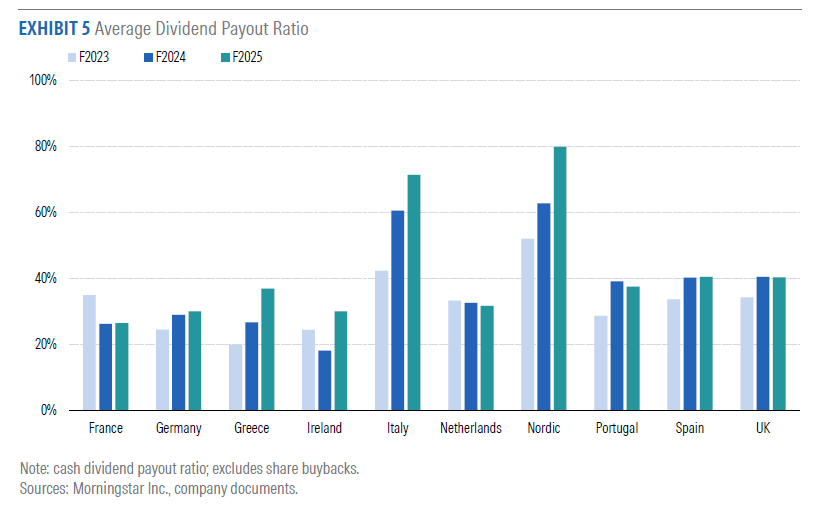
Ιδιαίτερη αναφορά γίνεται στην Ελλάδα, όπου τα μερίσματα από τα κέρδη του 2025 αυξήθηκαν κατά 36% σε ετήσια βάση, μία από τις μεγαλύτερες αυξήσεις μεταξύ των αγορών που εξετάζει η DBRS, πίσω μόνο από τη Γερμανία, όπου η άνοδος έφτασε το 42%. Ο μέσος δείκτης διανομής κερδών προς τους μετόχους των ελληνικών τραπεζών διαμορφώθηκε περίπου στο 37% το 2025, από 20% το 2023, καθώς συνεχίζεται η σταδιακή εξομάλυνση της μερισματικής πολιτικής τους.
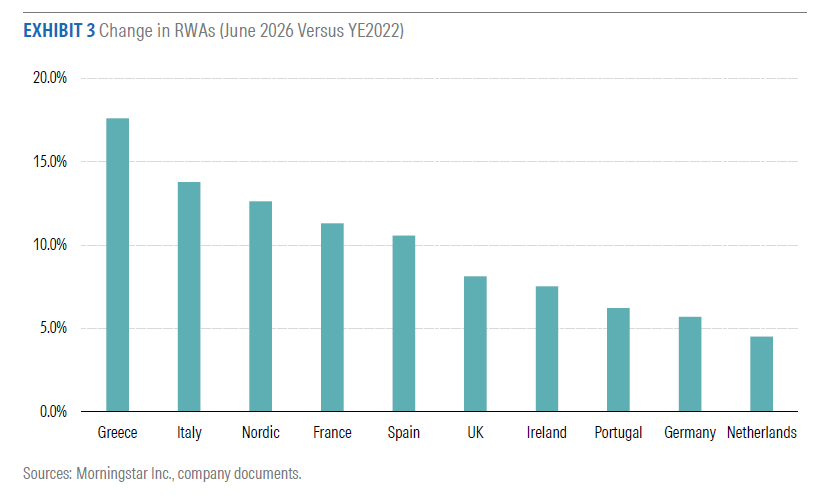
Παράλληλα, τα σταθμισμένα ως προς τον κίνδυνο στοιχεία ενεργητικού των ελληνικών τραπεζών αυξήθηκαν κατά 18% μεταξύ του τέλους του 2022 και του πρώτου εξαμήνου του 2026, καταγράφοντας τη μεγαλύτερη άνοδο μεταξύ των χωρών του δείγματος, λόγω της ισχυρής πιστωτικής επέκτασης και των εξαγορών.
Η DBRS επισημαίνει, ωστόσο, ότι τα κεφαλαιακά περιθώρια ασφαλείας στην Ελλάδα και στην Ιταλία έχουν περιοριστεί τους τελευταίους 12-18 μήνες, καθώς οι αυξημένες διανομές και οι εξαγορές απορρόφησαν μέρος της κεφαλαιακής ενίσχυσης από την κερδοφορία.
Ισχυρά τα κεφαλαιακά αποθέματα
Παρά τις πιέσεις αυτές, οι ευρωπαϊκές τράπεζες διατηρούν σημαντικά κεφαλαιακά αποθέματα έναντι των ελάχιστων εποπτικών απαιτήσεων. Στα τέλη Ιουνίου 2026, το μέσο περιθώριο του δείκτη CET1 πάνω από τις συνολικές απαιτήσεις διαμορφωνόταν σε περίπου 450 μονάδες βάσης.
Η DBRS εκτιμά ότι τα αποθέματα αυτά προσφέρουν ουσιαστική δυνατότητα απορρόφησης ζημιών απέναντι σε γεωπολιτικούς, εμπορικούς και οικονομικούς κινδύνους, αν και προειδοποιεί ότι η επιδείνωση της οικονομικής ανάπτυξης ή της ποιότητας του ενεργητικού θα μπορούσε να επηρεάσει την κεφαλαιακή θέση των τραπεζών.
Παράλληλα, η διεύρυνση των αποδόσεων των κρατικών ομολόγων θα μπορούσε να προκαλέσει ζημιές αποτίμησης, με τον οίκο να εκτιμά ότι οι επιπτώσεις θα παραμείνουν διαχειρίσιμες, δεδομένου ότι μεγάλο μέρος των κρατικών ομολόγων των τραπεζών αποτιμάται στο αποσβεσμένο κόστος.
Απλοποίηση των απαιτήσεων
Τέλος, η DBRS εκτιμά ότι οι ευρωπαϊκές εποπτικές αρχές κινούνται προς ένα απλούστερο και πιο ευέλικτο πλαίσιο κεφαλαιακών απαιτήσεων, με λιγότερες και πιο λειτουργικές κατηγορίες κεφαλαιακών αποθεμάτων, ορισμένα από τα οποία θα μπορούν να αποδεσμεύονται σε περιόδους πίεσης.
Οι αλλαγές δεν αναμένεται να μειώσουν κατ’ ανάγκη το συνολικό επίπεδο των απαιτήσεων, αλλά θα μπορούσαν να διευκολύνουν τη διαχείριση κεφαλαίων και να προσφέρουν μεγαλύτερη ευελιξία στις τράπεζες.
Σύμφωνα με τον οίκο, η επίδραση των μεταρρυθμίσεων στην πιστοληπτική εικόνα κάθε τράπεζας θα εξαρτηθεί από τον τρόπο με τον οποίο θα αξιοποιήσει αυτό το περιθώριο, με την κεφαλαιακή θέση του ευρωπαϊκού τραπεζικού συστήματος να παραμένει ισχυρή.