_gΤον κίνδυνο συγκέντρωσης των επιχειρηματικών δανείων, και όχι τόσο την ποιότητα του πιστωτικού χαρτοφυλακίου, αναδεικνύει ο S&P Global Ratings ως τη βασική πρόκληση για τις ελληνικές τράπεζες, παρά τη σημαντική εξυγίανση των ισολογισμών τους και την επιστροφή τους σε επενδυτική βαθμίδα.
Σύμφωνα με τον διεθνή οίκο αξιολόγησης, η εξυγίανση της περιόδου 2018-2024, η οποία επέτρεψε στις τέσσερις συστημικές τράπεζες να περιορίσουν τα μη εξυπηρετούμενα δάνεια και να αποκαταστήσουν την κερδοφορία τους, είχε ως παράπλευρη συνέπεια τη μεγαλύτερη συγκέντρωση του δανεισμού σε έναν σχετικά περιορισμένο αριθμό μεγάλων επιχειρήσεων, σε σχέση με τις περισσότερες ευρωπαϊκές τράπεζες.
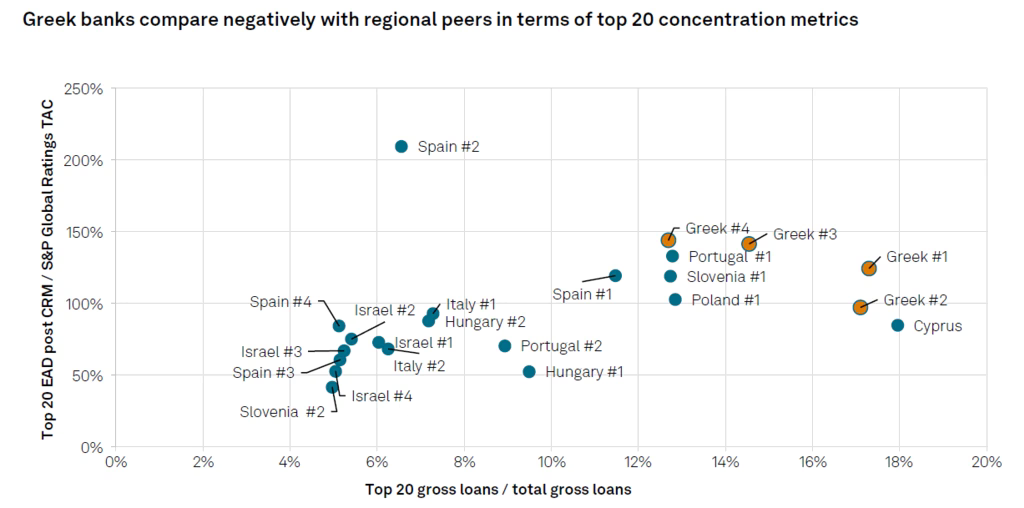
Ειδικότερα, οι 20 μεγαλύτεροι δανειολήπτες των τεσσάρων συστημικών τραπεζών αντιστοιχούν στο 12% έως 18% των συνολικών ακαθάριστων δανείων τους, ενώ μετά την εφαρμογή των μέτρων μείωσης του πιστωτικού κινδύνου οι συγκεκριμένες εκθέσεις αντιστοιχούν στο 97% έως 144% του συνολικού προσαρμοσμένου κεφαλαίου τους. Πρόκειται για το υψηλότερο ποσοστό μεταξύ των τραπεζών της ευρύτερης περιφερειακής ομάδας σύγκρισης, γεγονός που καθιστά την έκθεση σε μεγάλους εταιρικούς δανειολήπτες ένα κοινό σημείο ευπάθειας για ολόκληρο το ελληνικό τραπεζικό σύστημα.
Ο αναλυτής πιστοληπτικής αξιολόγησης του S&P, Pierre Hollegien, εκτιμά ότι σε ένα δυσμενές σενάριο, στο οποίο τρεις από τους δέκα μεγαλύτερους δανειολήπτες κάθε τράπεζας αθετήσουν ταυτόχρονα τις υποχρεώσεις τους, οι απώλειες θα μπορούσαν να μειώσουν τον δείκτη κεφαλαίου κοινών μετοχών κατηγορίας 1 (CET1) κατά 2 έως 3,1 ποσοστιαίες μονάδες ανά τράπεζα. Σε επίπεδο συστήματος, ένα τέτοιο σενάριο θα αντιστοιχούσε σε απώλειες περίπου 4 δισ. ευρώ, δηλαδή περίπου στο 15% του συνολικού προσαρμοσμένου κεφαλαίου των ελληνικών τραπεζών.
Ωστόσο, ο S&P επισημαίνει ότι οι κεφαλαιακές ενισχύσεις που έχουν συγκεντρώσει οι τράπεζες τα τελευταία χρόνια θα τους επέτρεπαν να απορροφήσουν ακόμη και σημαντικές απώλειες, καθώς τα κεφαλαιακά τους αποθέματα υπερβαίνουν τις κανονιστικές απαιτήσεις. Επιπλέον, το ενδεχόμενο ταυτόχρονης αθέτησης υποχρεώσεων από μεγάλους εταιρικούς δανειολήπτες θεωρείται περιορισμένο, καθώς οι μεγάλες ελληνικές επιχειρήσεις συγκαταλέγονται μεταξύ των υγιέστερων δανειοληπτών στα χαρτοφυλάκια των τραπεζών.
Οι τρεις πηγές κινδύνου
Ο S&P προσδιορίζει τρεις βασικούς παράγοντες που θα μπορούσαν να αναδείξουν τον κίνδυνο συγκέντρωσης στα επιχειρηματικά χαρτοφυλάκια των ελληνικών τραπεζών. Το δυσμενέστερο, αλλά λιγότερο πιθανό, σενάριο είναι η ταυτόχρονη χρεοκοπία αρκετών από τους δέκα μεγαλύτερους εταιρικούς δανειολήπτες. Ένας δεύτερος κίνδυνος αφορά την εκδήλωση μιας κυκλικής ύφεσης στους κλάδους που στήριξαν την ανάκαμψη της ελληνικής οικονομίας, δηλαδή τη ναυτιλία, τον τουρισμό και την ενέργεια. Ωστόσο, το πιθανότερο ενδεχόμενο, σύμφωνα με τον οίκο, δεν είναι η αθέτηση πληρωμών, αλλά η ανατιμολόγηση του δανεισμού.
Ειδικότερα, μια διεύρυνση των αποδόσεων των ελληνικών κρατικών ομολόγων ή η αναχρηματοδότηση των φθηνών εταιρικών ομολόγων που εκδόθηκαν το 2021-2022 με τα σημερινά επιτόκια θα αύξανε το κόστος εξυπηρέτησης του χρέους των επιχειρήσεων, χωρίς απαραίτητα να μεταβάλλει τη μόχλευσή τους. Ο S&P επισημαίνει, πάντως, ότι οι ελληνικές επιχειρήσεις έχουν βελτιώσει σημαντικά τα χρηματοοικονομικά τους χαρακτηριστικά την τελευταία δεκαετία και θα αντιμετώπιζαν μια τέτοια εξέλιξη από ισχυρότερη θέση. Για τον λόγο αυτό, κανένα από τα τρία σενάρια δεν αποτελεί το βασικό σενάριο του οίκου.
Η υψηλή έκθεση σε ναυτιλία, τουρισμό και ενέργεια
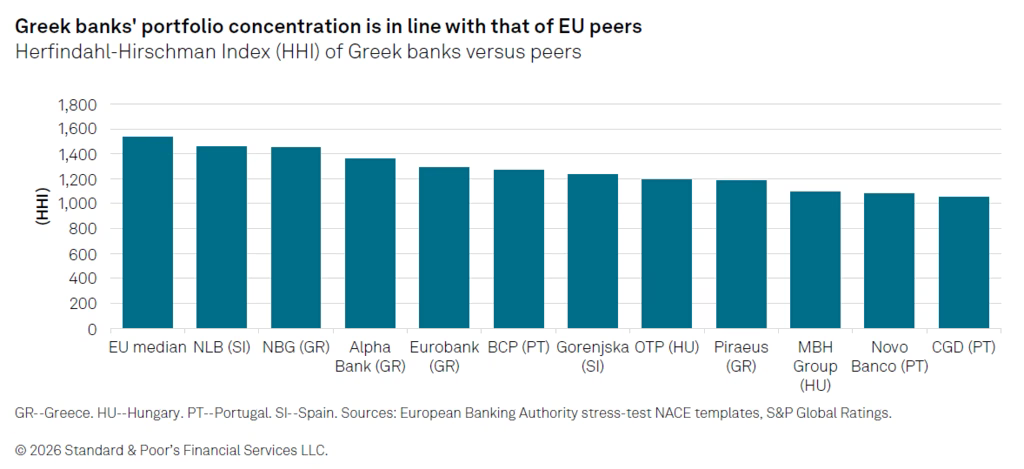
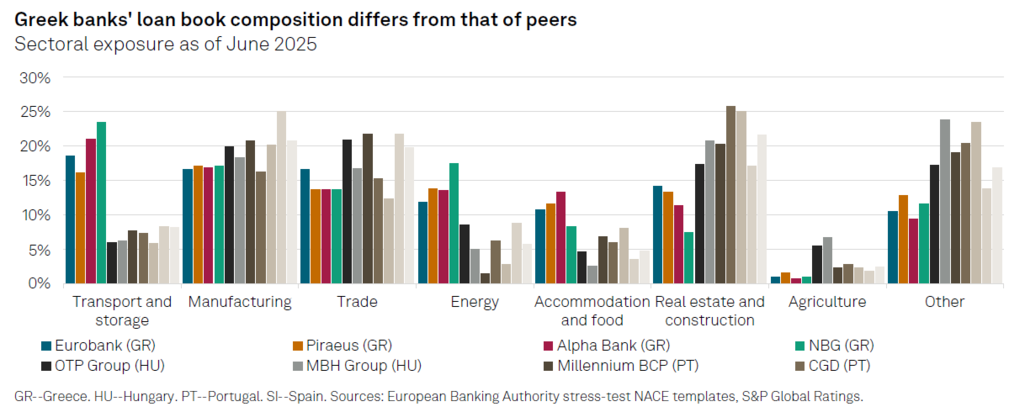
Ένα από τα βασικά χαρακτηριστικά που διαφοροποιούν τα χαρτοφυλάκια των ελληνικών τραπεζών από εκείνα των ευρωπαϊκών είναι η σύνθεση των επιχειρηματικών τους δανείων. Παρότι οι δείκτες συγκέντρωσης ανά κλάδο βρίσκονται κάτω από τη διάμεση τιμή της ΕΕ και είναι σε γενικές γραμμές αντίστοιχοι με εκείνους των περιφερειακών ανταγωνιστών τους, η έκθεσή τους σε μεγάλους και κυκλικούς κλάδους είναι αισθητά υψηλότερη.
Ειδικότερα, η ναυτιλία, ο τουρισμός και η ενέργεια αντιπροσωπεύουν περίπου το 45% των επιχειρηματικών δανείων των ελληνικών τραπεζών, έναντι περίπου 17% για τις τράπεζες της ευρύτερης περιφερειακής ομάδας σύγκρισης. Μάλιστα, οι τέσσερις ελληνικές συστημικές τράπεζες συγκαταλέγονται μεταξύ των έξι ευρωπαϊκών τραπεζών με τη μεγαλύτερη έκθεση στη ναυτιλία.
Αντίθετα, η έκθεσή τους στους κλάδους των ακινήτων, των κατασκευών και της γεωργίας είναι μικρότερη σε σχέση με τις περισσότερες ευρωπαϊκές τράπεζες. Αυτό περιορίζει την εξάρτησή τους από τον κύκλο της αγοράς ακινήτων, αλλά τις καθιστά περισσότερο ευάλωτες στις διακυμάνσεις των ναύλων, στις τουριστικές αφίξεις και στις τιμές της ενέργειας.
Σύμφωνα με τις εκτιμήσεις του S&P, τα δάνεια προς τους τρεις συγκεκριμένους κλάδους ανέρχονται συνολικά σε περίπου 38,7 δισ. ευρώ, αντιστοιχώντας στο 38% της συνολικής χρηματοδότησης των τεσσάρων τραπεζών προς μη χρηματοπιστωτικές επιχειρήσεις. Σε ένα σενάριο μέτριας ύφεσης, το οποίο θα επηρέαζε ταυτόχρονα και τους τρεις κλάδους, με το 10% των δανείων να καθίσταται μη εξυπηρετούμενο και ποσοστό ζημίας 40%, οι συνολικές απώλειες για το τραπεζικό σύστημα θα έφταναν περίπου τα 1,5 δισ. ευρώ, μειώνοντας τους δείκτες CET1 κατά 0,8 έως 1,2 ποσοστιαίες μονάδες ανά τράπεζα.
Σε ένα δυσμενέστερο σενάριο, αντίστοιχο με την κρίση που έπληξε τη ναυτιλία μετά το 2008, με το 25% των δανείων να αθετείται και ποσοστό ζημίας 50%, οι απώλειες θα μπορούσαν να ανέλθουν σε 4,8 δισ. ευρώ, περιορίζοντας τους δείκτες CET1 κατά 2,4 έως 3,6 ποσοστιαίες μονάδες ανά τράπεζα. Ο S&P εκτιμά ότι τα υφιστάμενα κεφαλαιακά αποθέματα θα επέτρεπαν την απορρόφηση αυτών των απωλειών, επισημαίνοντας, ωστόσο, ότι η αθέτηση υποχρεώσεων από λίγους μεγάλους κοινούς δανειολήπτες θα μπορούσε να προκαλέσει ζημίες αντίστοιχου μεγέθους με μια ευρύτερη κρίση και στους τρεις βασικούς κλάδους.
Η βελτίωση της πιστοληπτικής εικόνας των επιχειρήσεων
Παρά τους κινδύνους συγκέντρωσης, ο S&P αναγνωρίζει τη σημαντική βελτίωση της πιστοληπτικής εικόνας των μεγάλων ελληνικών επιχειρήσεων, η οποία λειτουργεί ως ανάχωμα απέναντι σε ενδεχόμενες αναταράξεις. Τα ποσοστά μη εξυπηρετούμενων ανοιγμάτων στις μεγάλες επιχειρήσεις διαμορφώνονται μεταξύ 0,6% και 2,1%, επίπεδα που κινούνται κοντά στη διάμεση τιμή της ΕΕ, η οποία ανέρχεται στο 2,1%. Αντίθετα, τα αντίστοιχα ποσοστά στις μικρομεσαίες επιχειρήσεις κυμαίνονται μεταξύ 3,4% και 5,3%, ενώ στα παλαιότερα στεγαστικά και καταναλωτικά δάνεια των νοικοκυριών διαμορφώνονται μεταξύ 4,8% και 11,3%.
Επιπλέον, η Ελλάδα αποτελεί τη μοναδική χώρα της ομάδας σύγκρισης όπου ο δείκτης κάλυψης των τόκων από τα λειτουργικά κέρδη (EBIT) των 100 μεγαλύτερων εταιρικών δανειοληπτών βελτιώθηκε κατά την περίοδο 2018-2025, από 2,5 σε 3,5 φορές. Αντίθετα, ο συγκεκριμένος δείκτης επιδεινώθηκε στην Πορτογαλία, την Ισπανία, την Ουγγαρία και την Πολωνία. Η βελτίωση αποδίδεται τόσο στην αύξηση της κερδοφορίας, με τα εταιρικά λειτουργικά κέρδη να υπερδιπλασιάζονται κατά την εξεταζόμενη περίοδο, όσο και στη μείωση των αποδόσεων των ελληνικών κρατικών ομολόγων, η οποία επέτρεψε φθηνότερη αναχρηματοδότηση.
Η Ελλάδα είναι επίσης η μοναδική χώρα της ομάδας σύγκρισης όπου το μέσο κόστος δανεισμού των επιχειρήσεων μειώθηκε, από 5% σε 4,3%, παρά την ομαλοποίηση των επιτοκίων της ΕΚΤ. Ωστόσο, η καθαρή μόχλευση των μεγάλων ελληνικών επιχειρήσεων παρέμεινε σχετικά σταθερή, κοντά στις τρεις φορές από το 2018, επίπεδο που εξακολουθεί να συγκαταλέγεται στα υψηλότερα μεταξύ των χωρών που εξετάζονται. Αυτό σημαίνει ότι οι επιχειρήσεις παραμένουν ευάλωτες σε ενδεχόμενη μεταβολή της επενδυτικής διάθεσης απέναντι στο ελληνικό χρέος και ότι η πρόσφατη βελτίωση θα μπορούσε να αντιστραφεί γρήγορα.
Παράλληλα, το ποσοστό των επιχειρήσεων με δείκτη κάλυψης τόκων χαμηλότερο από μία φορά ανέρχεται στην Ελλάδα στο 8,8%, έναντι 24% στην Ισπανία και 22% στην Πολωνία, στοιχείο που καταδεικνύει τη σχετικά καλύτερη χρηματοοικονομική θέση των ελληνικών επιχειρήσεων.
Πώς διαμορφώθηκε η συγκέντρωση των δανείων
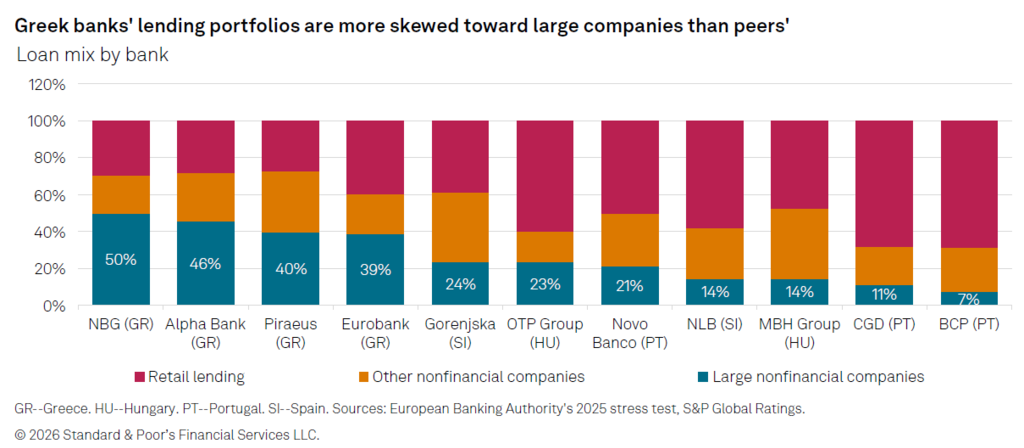
Ο S&P εκτιμά ότι η υψηλή συμμετοχή των μεγάλων επιχειρήσεων στα δανειακά χαρτοφυλάκια των ελληνικών τραπεζών δύσκολα θα μεταβληθεί ουσιαστικά σε μεσοπρόθεσμο ορίζοντα. Τα δάνεια προς μεγάλες επιχειρήσεις αντιστοιχούν στο 42,7% των δανειακών χαρτοφυλακίων των ελληνικών τραπεζών προς τον ιδιωτικό τομέα, έναντι 28,5% κατά μέσο όρο στην ΕΕ. Μόνο η Γερμανία εμφανίζει υψηλότερο ποσοστό, κυρίως λόγω της χρηματοδότησης των μικρομεσαίων επιχειρήσεων από ταμιευτήρια και συνεταιριστικές τράπεζες, οι οποίες δεν περιλαμβάνονται στο εποπτικό πεδίο της Ευρωπαϊκής Αρχής Τραπεζών.
Μάλιστα, και οι τέσσερις ελληνικές συστημικές τράπεζες συγκαταλέγονται μεταξύ των 11 ευρωπαϊκών τραπεζών με τη μεγαλύτερη συγκέντρωση δανείων σε μεγάλες επιχειρήσεις, σύμφωνα με την άσκηση διαφάνειας της ΕΒΑ για το 2025, η οποία περιλάμβανε 90 τράπεζες.
Η μεταβολή αυτή συνδέεται σε μεγάλο βαθμό με τη διαδικασία εξυγίανσης των ισολογισμών τους. Το 2019, το μερίδιο των μεγάλων επιχειρήσεων στα δάνεια των ελληνικών τραπεζών ήταν χαμηλότερο από τον ευρωπαϊκό μέσο όρο, στο 26% έναντι 29%. Ωστόσο, στη συνέχεια αυξήθηκε σταδιακά, καθώς οι τράπεζες προχώρησαν στην πώληση μη εξυπηρετούμενων δανείων, κυρίως μικρομεσαίων επιχειρήσεων και νοικοκυριών, μέσω του προγράμματος τιτλοποιήσεων «Ηρακλής». Η απομάκρυνση αυτών των δανείων αύξησε αυτομάτως τη σχετική συμμετοχή των μεγάλων εταιρικών χορηγήσεων.
Την ίδια στιγμή, η νέα χρηματοδότηση ενίσχυσε περαιτέρω αυτή την τάση. Το δανειακό σκέλος του Ταμείου Ανάκαμψης και Ανθεκτικότητας, ύψους 16,7 δισ. ευρώ, προβλέπει ότι οι τράπεζες χρηματοδοτούν τουλάχιστον το 30% κάθε μεγάλου επενδυτικού έργου, ενώ το Ταμείο καλύπτει έως και το 50%. Ο μηχανισμός αυτός διοχέτευσε σημαντικούς πόρους προς μεγάλα επενδυτικά σχέδια μέσω του τραπεζικού συστήματος.
Η κοινή πορεία των τεσσάρων τραπεζών μέσα από την κρίση και την αναδιάρθρωση, σε συνδυασμό με τον πρωταγωνιστικό ρόλο ενός σχετικά περιορισμένου αριθμού μεγάλων επιχειρήσεων στην οικονομική ανάκαμψη, έχει οδηγήσει σε παρόμοια χαρακτηριστικά στα εγχώρια δανειακά τους χαρτοφυλάκια. Η S&P εκτιμά ότι η έκθεση στις μεγάλες επιχειρήσεις θα περιοριστεί σταδιακά, καθώς η λιανική τραπεζική και η χρηματοδότηση των μικρομεσαίων επιχειρήσεων ανακάμπτουν από χαμηλή βάση.
Δύο παράγοντες θα μπορούσαν να επιταχύνουν αυτή τη μεταβολή. Η περαιτέρω ανάπτυξη της εγχώριας αγοράς εταιρικών ομολόγων και η ολοκλήρωση του δανειακού σκέλους του Ταμείου Ανάκαμψης το 2026. Ενδεικτικά, τέσσερις εκδότες άντλησαν 1,4 δισ. ευρώ από το Χρηματιστήριο Αθηνών μέσω εταιρικών ομολόγων το 2025, έναντι 330 εκατ. ευρώ το 2024, εξέλιξη που θα μπορούσε να περιορίσει την εξάρτηση των μεγάλων επιχειρήσεων από τον τραπεζικό δανεισμό.
Το στοίχημα της χρηματοδότησης των μικρομεσαίων επιχειρήσεων
Ένα ακόμη ζήτημα που αναδεικνύει ο S&P αφορά τη δυσανάλογα μικρή συμμετοχή των μικρομεσαίων επιχειρήσεων στη χρηματοδότηση από τις τράπεζες, παρά τη σημαντική συμβολή τους στην ελληνική οικονομία και την απασχόληση. Οι μεγάλες επιχειρήσεις παράγουν το 36,5% της προστιθέμενης αξίας της ελληνικής επιχειρηματικής οικονομίας, αλλά απορροφούν το 62% της επιχειρηματικής τραπεζικής χρηματοδότησης. Με άλλα λόγια, λαμβάνουν 1,7 φορές περισσότερη χρηματοδότηση σε σχέση με τη συνεισφορά τους στην οικονομική δραστηριότητα, έναντι 1,4 φορές στην ΕΕ.
Στον αντίποδα, οι μικρομεσαίες επιχειρήσεις απασχολούν το 88% του εργατικού δυναμικού του ιδιωτικού τομέα στην Ελλάδα, έναντι 66,6% στην ΕΕ, αλλά λαμβάνουν δυσανάλογα μικρότερο μερίδιο τραπεζικών δανείων. Σύμφωνα με ευρωπαϊκή έρευνα για την πρόσβαση των επιχειρήσεων στη χρηματοδότηση, οι ελληνικές μικρομεσαίες επιχειρήσεις υποβάλλουν περισσότερες αιτήσεις για τραπεζικά δάνεια από τις αντίστοιχες επιχειρήσεις των χωρών σύγκρισης, αλλά αντιμετωπίζουν τα υψηλότερα ποσοστά απόρριψης και τα χαμηλότερα ποσοστά πλήρους έγκρισης.
Ειδικότερα, το 30,7% των ελληνικών μικρομεσαίων επιχειρήσεων που συμμετείχαν στην έρευνα δήλωσε ότι αντιμετωπίζει εμπόδια στην πρόσβαση στη χρηματοδότηση, ποσοστό υπερδιπλάσιο του ευρωπαϊκού μέσου όρου, που ανέρχεται στο 12,4%.
Η εικόνα αυτή συνδέεται, σύμφωνα με τον S&P, με το μικρό μέγεθος των επιχειρήσεων, την περιορισμένη διαφάνεια και τα ασθενέστερα χρηματοοικονομικά τους χαρακτηριστικά. Επιπλέον, το πλαίσιο αφερεγγυότητας, το οποίο χαρακτηρίζεται ως ευνοϊκότερο για τους οφειλέτες, περιορίζει τις δυνατότητες των τραπεζών να επιβάλουν την αποπληρωμή των υποχρεώσεων και να ρευστοποιήσουν εξασφαλίσεις.
Η ενίσχυση των μικρομεσαίων επιχειρήσεων αποτελεί, πάντως, μία από τις δηλωμένες προτεραιότητες της ελληνικής κυβέρνησης, όπως καταδεικνύουν η ανακεφαλαιοποίηση της Ελληνικής Αναπτυξιακής Τράπεζας το 2020 και τα σχέδια για την ενίσχυση της μεγέθυνσης των μικρότερων επιχειρήσεων μέσω συγχωνεύσεων και εξαγορών. Όπως επισημαίνει ο οίκος, η διάρθρωση του επιχειρηματικού τομέα αποτελεί εξίσου σημαντικό περιορισμό για την ανάπτυξη με την ίδια την προθυμία των τραπεζών να χορηγούν δάνεια.
Παρά τους κινδύνους που απορρέουν από τη συγκέντρωση των επιχειρηματικών δανείων, ο S&P διατηρεί θετική άποψη για το ελληνικό τραπεζικό σύστημα, εκτιμώντας ότι η βελτίωση των οικονομικών θεμελιωδών μεγεθών της χώρας θα μπορούσε να περιορίσει τους πιστωτικούς κινδύνους και να ενισχύσει τις λειτουργικές συνθήκες των τραπεζών κατά την περίοδο 2026-2027.
Η βελτίωση των δημόσιων οικονομικών, η ανθεκτική ανάπτυξη του ΑΕΠ και η ενίσχυση της απασχόλησης συνιστούν παράγοντες που, σύμφωνα με τον οίκο, μπορούν να λειτουργήσουν υποστηρικτικά για την ποιότητα των δανειακών χαρτοφυλακίων. Παράλληλα, οι κεφαλαιακές ενισχύσεις που έχουν συγκεντρώσει οι τράπεζες μετά την κρίση της περιόδου 2009-2018 δημιουργούν περιθώρια απορρόφησης πιθανών κραδασμών, ακόμη και σε περίπτωση που περισσότεροι από ένας παράγοντες κινδύνου εκδηλωθούν ταυτόχρονα.
Ο S&P αναγνωρίζει τον κίνδυνο συγκέντρωσης στην αξιολόγηση του τραπεζικού κλάδου και της χώρας (BICRA), αποδίδοντας στην Ελλάδα βαθμολογία 6 ως προς τον οικονομικό κίνδυνο. Η επίδοση αυτή είναι αντίστοιχη με εκείνη της Βουλγαρίας, της Κροατίας και της Κύπρου, ενώ είναι χαμηλότερη από τις βαθμολογίες της Ουγγαρίας και της Σλοβακίας, που βρίσκονται στο 5, καθώς και της Ιταλίας, της Ισπανίας, της Πορτογαλίας, της Μάλτας, της Σλοβενίας και του Ισραήλ, που αξιολογούνται με 4.
Παρά τις επισημάνσεις αυτές, ο οίκος υπογραμμίζει ότι οι τρεις συστημικές τράπεζες που αξιολογεί στην Ελλάδα βρίσκονται πλέον στην επενδυτική βαθμίδα, ενώ διατηρεί θετικές προοπτικές για δύο από αυτές. Το βασικό σενάριο του S&P δεν περιλαμβάνει την εκδήλωση κάποιου από τα τρία σενάρια κινδύνου που εντοπίζει, διατηρώντας τη θετική της εκτίμηση για την πορεία του ελληνικού τραπεζικού συστήματος.