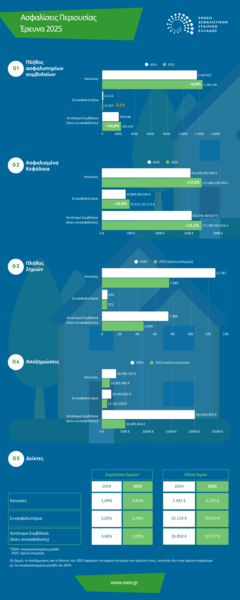
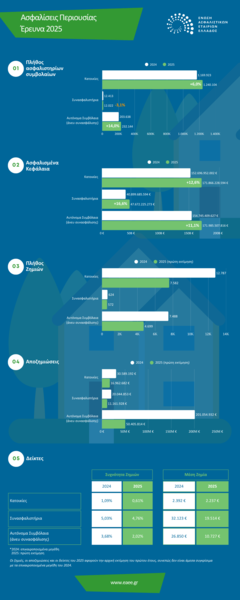
Συνολικά 1,5 εκατομμύριο ασφαλιστήρια συμβόλαια, με συνολική ασφαλισμένη αξία 391,5 δισ. ευρώ, εκδόθηκαν στον κλάδο ασφαλίσεων περιουσίας εντός του 2025, σύμφωνα με την έρευνα της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ).
Η έρευνα περιλαμβάνει συμβόλαια που εκδόθηκαν κατά τη διάρκεια του έτους, μέρος των οποίων παρέμεινε σε ισχύ και εντός του 2026.
Τα στοιχεία αναδεικνύουν δύο διαφορετικές όψεις της ασφαλιστικής αγοράς: οι κατοικίες αποτελούν τη συντριπτική πλειονότητα των συμβολαίων, αλλά οι επιχειρηματικοί κίνδυνοι συγκεντρώνουν μεγαλύτερη ασφαλισμένη αξία και εμφανίζουν υψηλότερη μέση ζημία.
«Πρωτιά» των κατοικιών
Το μεγαλύτερο μέρος της ασφαλιστικής αγοράς αφορά τις κατοικίες, καθώς καταγράφηκαν περίπου 1,2 εκατ. συμβόλαια, τα οποία αντιστοιχούν στο 83,5% του συνόλου.
Η συνολική ασφαλισμένη αξία των κατοικιών ανήλθε σε 171,9 δισ. ευρώ.
Τα υπόλοιπα συμβόλαια, που αφορούν επιχειρήσεις και άλλους κινδύνους πλην κατοικιών, αντιστοιχούσαν σε ασφαλισμένη αξία 219,7 δισ. ευρώ.
Ειδικότερα, η ΕΑΕΕ κατέγραψε 12.022 συνασφαλιστήρια συμβόλαια, με ασφαλισμένα κεφάλαια 47,7 δισ. ευρώ, καθώς και 232.144 αυτόνομα συμβόλαια, με ασφαλισμένη αξία 172 δισ. ευρώ.
Η συνολική ασφαλισμένη αξία αφορά την αθροιστική κάλυψη πυρός, τόσο για το κτίριο όσο και για το περιεχόμενο, καθώς και την κάλυψη απώλειας κερδών.
Η έρευνα εξετάζει επίσης τα αυτόνομα συμβόλαια των λοιπών κινδύνων, διαχωρίζοντάς τα σε τέσσερις κατηγορίες ανάλογα με το ύψος των ασφαλισμένων κεφαλαίων: έως 1 εκατ. ευρώ, από 1 έως 3 εκατ. ευρώ, από 3 έως 10 εκατ. ευρώ και άνω των 10 εκατ. ευρώ.
Τα κανάλια διανομής: Πρωταγωνιστούν πράκτορες και τράπεζες
Ιδιαίτερο ενδιαφέρον παρουσιάζουν τα στοιχεία της ΕΑΕΕ για τα κανάλια διαμεσολάβησης μέσω των οποίων διακινήθηκαν τα ασφαλιστικά προϊόντα το 2025.
Στο σύνολο του κλάδου ασφαλίσεων περιουσίας, την πρώτη θέση κατέλαβαν τα δίκτυα και οι πράκτορες μη αποκλειστικής συνεργασίας, με μερίδιο 40,6% επί της συνολικής παραγωγής ασφαλίστρων.
Ακολούθησε η συνεργασία με τράπεζες (bancassurance), με ποσοστό 24,2%.
Διαφορετική είναι η εικόνα στην ασφάλιση κατοικίας, όπου κυριαρχεί το bancassurance.
Συγκεκριμένα, οι τράπεζες συγκέντρωσαν το 49,6% της παραγωγής ασφαλίστρων κατοικίας, ενώ τα δίκτυα και οι πράκτορες μη αποκλειστικής συνεργασίας ακολούθησαν με 30,2%.
Στην ασφάλιση επιχειρήσεων και λοιπών κινδύνων, εκτός κατοικιών, την πρωτοκαθεδρία διατήρησαν και πάλι τα δίκτυα και οι πράκτορες μη αποκλειστικής συνεργασίας, με μερίδιο 47,1%. Στη δεύτερη θέση βρέθηκαν οι μεσίτες ασφαλίσεων, με ποσοστό 21,7%.
Στην έρευνα της ΕΑΕΕ περιλαμβάνονται επίσης οι πωλήσεις μέσω αποκλειστικών δικτύων και πρακτόρων, οι απευθείας πωλήσεις (μέσω διαδικτύου, τηλεφώνου, αλληλογραφίας και υπαλλήλων ασφαλιστικών εταιρειών), καθώς και οι διαμεσολαβητές δευτερεύουσας δραστηριότητας.
Ζημιές και αποζημιώσεις: 78,5 εκατ. ευρώ η αρχική εκτίμηση
Σημαντικά είναι και τα στοιχεία για τις ζημιές που δηλώθηκαν στα ασφαλιστήρια συμβόλαια που εκδόθηκαν το 2025.
Συγκεκριμένα, δηλώθηκαν 12.853 ζημιές εντός του 2025, εκ των οποίων το 59% αφορούσε ασφαλιστήρια κατοικιών και το υπόλοιπο 41% λοιπά συμβόλαια, κυρίως επιχειρηματικούς κινδύνους.
Οι ασφαλιστικές εταιρείες κατέβαλαν αποζημιώσεις συνολικού ύψους 17,1 εκατ. ευρώ κατά τη διάρκεια του έτους. Από αυτά:
- 5,4 εκατ. ευρώ αφορούσαν ζημιές σε κατοικίες.
- 11,7 εκατ. ευρώ αφορούσαν λοιπά ασφαλιστήρια συμβόλαια.
Παράλληλα, στις 31 Δεκεμβρίου 2025, το απόθεμα των εκκρεμών αποζημιώσεων διαμορφώθηκε σε 61,45 εκατ. ευρώ. Ειδικότερα, 11,55 εκατ. ευρώ αφορούσαν κατοικίες και 49,90 εκατ. ευρώ λοιπά συμβόλαια.
Έτσι, η αρχική συνολική αποτίμηση των αποζημιώσεων για τα συμβόλαια του 2025 ανήλθε σε 78,5 εκατ. ευρώ, συμπεριλαμβανομένων των αποζημιώσεων που είχαν ήδη πληρωθεί και εκείνων που παρέμεναν εκκρεμείς.
Η ΕΑΕΕ επισημαίνει, ωστόσο, ότι τα παραπάνω στοιχεία αποτελούν την αρχική εκτίμηση του πρώτου έτους και δεν αποτυπώνουν το τελικό κόστος των ζημιών. Αυτό οφείλεται στο γεγονός ότι σημαντικός αριθμός ασφαλιστηρίων που εκδόθηκαν το 2025 παρέμεινε σε ισχύ και κατά το 2026.
Συνεπώς, οι ζημιές που ενδεχομένως προέκυψαν κατά τη διάρκεια του 2026 δεν είχαν ακόμη ενσωματωθεί στην έρευνα.
Με βάση τους συντελεστές εξέλιξης των αποζημιώσεων που χρησιμοποιεί η Ένωση, το αρχικό ποσό των 78,5 εκατ. ευρώ εκτιμάται ότι θα αυξηθεί σε 168,8 εκατ. ευρώ στο τέλος του επόμενου έτους και σε 176,7 εκατ. ευρώ στο τέλος της ένατης χρονιάς από το έτος έκδοσης των συμβολαίων.
Πρόκειται για εκτιμήσεις που προκύπτουν από την εφαρμογή συντελεστών εξέλιξης 2,15 και 2,25 αντίστοιχα στην αρχική αποτίμηση των ζημιών.
Η συχνότητα των ζημιών και το μέσο κόστος αποζημίωσης
Οι αρχικοί δείκτες της έρευνας καταγράφουν μέση συχνότητα ζημιών 0,87% για το σύνολο του κλάδου ασφαλίσεων περιουσίας. Στις κατοικίες το ποσοστό διαμορφώθηκε σε 0,61%, ενώ στους λοιπούς κινδύνους, που αφορούν κυρίως επιχειρήσεις, έφθασε το 2,16%.
Η μέση ζημία, με βάση τις εκτιμήσεις του πρώτου έτους, ανήλθε σε 6.110 ευρώ για το σύνολο των ασφαλιστικών καλύψεων. Ωστόσο, οι αποκλίσεις μεταξύ κατοικιών και λοιπών κινδύνων είναι σημαντικές:
- Κατοικίες: 2.237 ευρώ μέση ζημία.
- Λοιποί κίνδυνοι: 11.680 ευρώ μέση ζημία.
- Σύνολο κλάδου: 6.110 ευρώ μέση ζημία.
Αντίστοιχα, η αναλογία των αποζημιώσεων, πληρωθεισών και εκκρεμών, προς τα συνολικά ασφαλισμένα κεφάλαια διαμορφώθηκε αρχικά σε 0,20‰ για το σύνολο του κλάδου. Για τις κατοικίες ο δείκτης ήταν 0,10‰, ενώ για τους λοιπούς κινδύνους 0,28‰.
Με βάση τους συντελεστές εξέλιξης των ζημιών, η ΕΑΕΕ εκτιμά ότι ο συνολικός δείκτης θα αυξηθεί σε 0,43‰ στο τέλος του επόμενου έτους και σε 0,45‰ στο τέλος της ένατης χρονιάς.
Η Ένωση διευκρινίζει ότι οι δείκτες αυτοί βασίζονται στα διαθέσιμα στοιχεία έως τις 31 Δεκεμβρίου 2025 και αναμένεται να αναθεωρηθούν καθώς θα ενσωματώνονται νέες πληροφορίες για τις ζημιές και τις τελικές αποζημιώσεις των συμβολαίων που παρέμειναν ενεργά και μετά τη συγκεκριμένη ημερομηνία.