Η Ελλάδα πείθει όλο και περισσότερο ότι μπορεί να πληρώνει τα χρέη της. Για να περάσει στην κατηγορία Α, χρειάζεται να πείσει και ότι μπορεί να παράγει περισσότερο, να χρηματοδοτεί μεγαλύτερο μέρος της ανάπτυξής της με δικούς της πόρους και να αντέχει ισχυρότερους κραδασμούς.
Εκεί βρίσκεται η ουσία των δύο θετικών αποφάσεων της Παρασκευής. Η Scope αναβάθμισε το ελληνικό αξιόχρεο στο BBB+, φέρνοντας τη χώρα μία βαθμίδα πριν από το Α−. Η Moody’s διατήρησε το Baa3, αλλά βελτίωσε τις προοπτικές από σταθερές σε θετικές, αναγνωρίζοντας ενδείξεις βαθύτερης αλλαγής στην οικονομία.
Η απόσταση, όμως, ανάμεσα στην επιτυχημένη δημοσιονομική διαχείριση και στην οικονομία της κατηγορίας Α παραμένει μετρήσιμη: δυνητική ανάπτυξη μόλις 1,3%, εξωτερικό έλλειμμα που αναμένεται να επιμένει στο 5%-6% του ΑΕΠ και δημόσιο χρέος που, ακόμη και μετά από χρόνια αποκλιμάκωσης, προβλέπεται στο 110% του ΑΕΠ το 2031, σύμφωνα με τη Scope.
Αυτά είναι τα μεγέθη που εξηγούν γιατί οι αναβαθμίσεις έρχονται, αλλά και γιατί η επόμενη δεν είναι δεδομένη.
Πού βρίσκεται η Ελλάδα στους πέντε οίκους
Μετά τις αποφάσεις της 18ης Σεπτεμβρίου, η εικόνα διαμορφώνεται ως εξής:
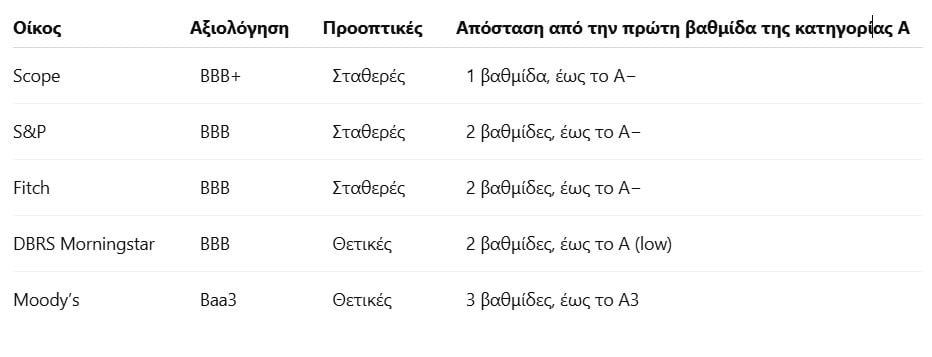
Ο οίκος DBRS είχε βελτιώσει τις προοπτικές στις 4 Σεπτεμβρίου. Οι επόμενες προγραμματισμένες αξιολογήσεις είναι της S&P στις 23 Οκτωβρίου και της Fitch στις 6 Νοεμβρίου.
Η Scope προηγείται πλέον στη βαθμολογία, ενώ η Moody’s παραμένει στην πρώτη βαθμίδα της επενδυτικής κατηγορίας. Η διαφοροποίηση δείχνει ότι οι οίκοι δεν αποτιμούν με τον ίδιο τρόπο την πρόοδο και τις αδυναμίες της χώρας.
Επομένως, η πρώτη αξιολόγηση Α μπορεί να έρθει αρκετά νωρίτερα από την καθιέρωση της Ελλάδας σε αυτή την κατηγορία από το σύνολο των μεγάλων οίκων.
Τι αγόρασε η Ελλάδα με τα πλεονάσματα
Η αναβάθμιση της Scope στηρίζεται πρωτίστως στην ταχύτητα με την οποία μειώνεται το βάρος του χρέους. Ο οίκος προβλέπει υποχώρησή του περίπου στο 136% του ΑΕΠ φέτος και κοντά στο 110% το 2031.
Πίσω από αυτή την τροχιά βρίσκονται τα πρωτογενή πλεονάσματα, οι πρόωρες αποπληρωμές και η ευνοϊκή σχέση ανάμεσα στην αύξηση του ονομαστικού ΑΕΠ και στο κόστος εξυπηρέτησης του χρέους.
Η σημαντικότερη αλλαγή αφορά την αντοχή των εσόδων. Η ψηφιοποίηση και η φορολογική συμμόρφωση ενισχύουν τη δυνατότητα του κράτους να εισπράττει. Αυτό επιτρέπει στους οίκους να αντιμετωπίζουν ένα μεγαλύτερο μέρος της δημοσιονομικής βελτίωσης ως διατηρήσιμο.
Ταυτόχρονα, η Ελλάδα διαθέτει ένα πλεονέκτημα που δεν αποτυπώνεται στον λόγο χρέους προς ΑΕΠ: τη δομή των υποχρεώσεών της.
Περίπου το 70% του δημόσιου χρέους βρίσκεται σε επίσημους πιστωτές, με ευνοϊκούς όρους. Η μέση σταθμική διάρκειά του ήταν 18,3 χρόνια τον Ιούνιο, ενώ τα ταμειακά διαθέσιμα ανέρχονταν περίπου σε 31 δισ. ευρώ. Οι ακαθάριστες χρηματοδοτικές ανάγκες αναμένεται να παραμείνουν κάτω από το 10% του ΑΕΠ μεσοπρόθεσμα.
Η σημασία είναι πρακτική: μια άνοδος των αποδόσεων στις αγορές δεν μεταφέρεται αμέσως στο σύνολο του κόστους εξυπηρέτησης. Η Ελλάδα έχει περισσότερο χρόνο να απορροφήσει έναν κραδασμό.
Πρώτο εμπόδιο: Το χρέος μειώνεται, η ευπάθεια παραμένει
Η ευνοϊκή διάρθρωση του χρέους εξηγεί πώς η χώρα αναβαθμίζεται ενώ εξακολουθεί να χρωστά πολλά. Δεν εξαλείφει, όμως, τον περιορισμό που δημιουργεί το ύψος του.
Η Scope προειδοποιεί ότι η αποκλιμάκωση θα επιβραδυνθεί καθώς μετριάζεται η ονομαστική ανάπτυξη, ομαλοποιείται το κόστος δανεισμού και αυξάνονται οι δαπάνες που συνδέονται με τη γήρανση του πληθυσμού.
Ο πληθωρισμός βοηθά αριθμητικά τη μείωση του λόγου χρέους προς ΑΕΠ, αυξάνοντας την ονομαστική αξία της οικονομίας. Δεν αποτελεί μόνιμη λύση: πιέζει τα εισοδήματα, τροφοδοτεί δαπάνες και μπορεί να κρατά υψηλά τα επιτόκια.
Αντίστοιχα, οι πρόωρες εξοφλήσεις χρειάζονται προσεκτική ανάγνωση. Όταν χρηματοδοτούνται από ταμειακά διαθέσιμα, μειώνουν τις υποχρεώσεις αλλά και τη ρευστότητα του Δημοσίου. Η αξία τους κρίνεται από τους τόκους και τους κινδύνους που περιορίζουν, μαζί με το απόθεμα ασφαλείας που διατηρείται.
Για το Α, το ζητούμενο είναι δημοσιονομική αντοχή σε βάθος χρόνου: η δυνατότητα στήριξης της οικονομίας σε μια κρίση χωρίς εκτροχιασμό του χρέους.
Δεύτερο εμπόδιο: Οι επενδύσεις πρέπει να αποδώσουν περισσότερη παραγωγή
Η Moody’s βλέπει ενδείξεις ότι οι μεταρρυθμίσεις ενισχύουν την παραγωγικότητα και τον επενδυτικό προσανατολισμό της οικονομίας. Η Scope αναγνωρίζει επίσης την πρόοδο, αλλά θέτει ευθέως το ερώτημα της διάρκειάς της.
Παρά την ανάκαμψη των επενδύσεων, υπολογίζει τη δυνητική ανάπτυξη περίπου στο 1,3%. Πρόκειται για την εκτίμηση του ρυθμού που μπορεί να διατηρεί η οικονομία μακροχρόνια, χωρίς να δημιουργεί αυξανόμενες ανισορροπίες.
Η απόσταση από τις καλύτερες πρόσφατες επιδόσεις εξηγείται από τη χαμηλή παραγωγικότητα, τη γήρανση, τους περιορισμούς στην αγορά εργασίας και την περιορισμένη διαφοροποίηση της παραγωγής.
Μέχρι τον Ιούνιο, η Ελλάδα είχε λάβει 24,6 δισ. ευρώ από το Ταμείο Ανάκαμψης, σχεδόν το 70% των διαθέσιμων πόρων. Η εκταμίευση, όμως, δεν ισοδυναμεί αυτομάτως με παραγωγικό μετασχηματισμό.
Το επόμενο τεστ είναι εάν οι υποδομές, η ψηφιοποίηση και οι νέες εγκαταστάσεις θα αυξήσουν την παραγωγή ανά εργαζόμενο, θα μειώσουν το κόστος λειτουργίας και θα στηρίξουν επιχειρήσεις με μεγαλύτερη προστιθέμενη αξία.
Η οικονομία πρέπει να διατηρήσει την επενδυτική της ορμή και όταν ολοκληρωθεί η έκτακτη ευρωπαϊκή χρηματοδότηση. Εκεί θα κριθεί πόσο βαθιά έχει αλλάξει.
Τρίτο εμπόδιο: Το έλλειμμα τρεχουσών συναλλαγών
Το λιγότερο προβεβλημένο εμπόδιο είναι ίσως το πιο αποκαλυπτικό για τις αδυναμίες του παραγωγικού προτύπου.
Η Scope προβλέπει ελλείμματα τρεχουσών συναλλαγών περίπου 5%-6% του ΑΕΠ μεσοπρόθεσμα. Η χώρα εξακολουθεί να χρειάζεται σημαντική χρηματοδότηση από το εξωτερικό, καθώς η εγχώρια αποταμίευση δεν επαρκεί για τις επενδύσεις της.
Μέρος του ελλείμματος συνδέεται με εισαγωγές επενδυτικού εξοπλισμού. Αυτές μπορούν να ενισχύσουν τη μελλοντική παραγωγή και τις εξαγωγές. Η θετική αυτή εξέλιξη, ωστόσο, πρέπει να αποδειχθεί στην πράξη. Διαφορετικά, η αύξηση της οικονομικής δραστηριότητας συνεχίζει να συνοδεύεται από διεύρυνση των εξωτερικών αναγκών.
Η ενεργειακή εξάρτηση επιβαρύνει την εικόνα. Ακριβότερο πετρέλαιο και φυσικό αέριο αυξάνουν τον λογαριασμό των εισαγωγών, συμπιέζουν τα περιθώρια των επιχειρήσεων και εντείνουν τις πιέσεις για κρατική στήριξη.
Η καθαρή διεθνής επενδυτική θέση βρισκόταν στο −142% του ΑΕΠ το 2025. Το μέγεθος αποτυπώνει τη διαφορά ανάμεσα στα χρηματοοικονομικά στοιχεία ενεργητικού των κατοίκων στο εξωτερικό και στις αντίστοιχες υποχρεώσεις προς μη κατοίκους — δεν ταυτίζεται με το δημόσιο χρέος.
Για τη Scope, αυτή η μεγάλη αρνητική θέση αφήνει την οικονομία περισσότερο εκτεθειμένη σε δυσμενείς αλλαγές των εξωτερικών συνθηκών χρηματοδότησης. Η μόνιμη μείωση του ελλείμματος αποτελεί έναν από τους ρητούς δρόμους προς νέα αναβάθμιση.
Οι εκλογές και ο κλιματικός λογαριασμός
Η Scope αναμένει ευρεία συνέχεια της οικονομικής πολιτικής μετά τις εκλογές του 2027, ακόμη και αν ο σχηματισμός κυβέρνησης αποδειχθεί πιο σύνθετος. Δεν θεωρεί πιθανή μια ουσιαστική ανατροπή της κατεύθυνσης των μεταρρυθμίσεων και της δημοσιονομικής διαχείρισης.
Αυτό, πάντως, αποτελεί παραδοχή της αξιολόγησης που χρειάζεται να επιβεβαιωθεί.
Παράλληλα, ο οίκος χαρακτηρίζει αδύναμους τους περιβαλλοντικούς παράγοντες. Πυρκαγιές, καύσωνες, πλημμύρες και ξηρασία απειλούν υποδομές, τουρισμό και αγροτική παραγωγή, ενώ δημιουργούν πρόσθετες επενδυτικές και δημοσιονομικές ανάγκες. Η κλιματική προσαρμογή επηρεάζει πλέον και την πιστοληπτική αντοχή.
Πότε μπορεί να έρθει το Α
Η επόμενη αναβάθμιση από τη Scope θα αρκούσε για την πρώτη είσοδο στην κατηγορία Α. Η ανακοίνωση, όμως, δεν προαναγγέλλει τέτοια κίνηση: οι σταθερές προοπτικές σημαίνουν ότι ο οίκος θεωρεί ισορροπημένους τους κινδύνους για τους επόμενους 12-18 μήνες.
Αυτό δεν αποκλείει αναβάθμιση στο διάστημα αυτό. Δεν προσφέρει, όμως, βάση για να παρουσιαστεί το 2027 ως κλειδωμένο ορόσημο.
Ο ορίζοντας του 2030 που έχει αναφερθεί στον οικονομικό σχεδιασμό παραμένει στόχος. Η πρώτη αξιολόγηση Α μπορεί να προηγηθεί, εφόσον τα αποτελέσματα δικαιολογήσουν νέα κίνηση. Η ευρύτερη σύγκλιση των οίκων απαιτεί περισσότερα βήματα.
Η Scope προσδιορίζει τρεις διαδρομές αναβάθμισης, που μπορούν να λειτουργήσουν μεμονωμένα ή συνδυαστικά: ισχυρότερη δυνητική ανάπτυξη, διατηρήσιμη βελτίωση της εξωτερικής θέσης και περαιτέρω δημοσιονομική ενίσχυση που οδηγεί σε ουσιαστικά χαμηλότερο χρέος.
Η Ελλάδα κερδίζει βαθμίδες επειδή διαχειρίζεται καλύτερα τις υποχρεώσεις της. Η ταχύτητα με την οποία θα φτάσει στο Α θα εξαρτηθεί και από το πόσο γρήγορα θα μεγαλώσει τις παραγωγικές της δυνατότητες.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. .