Αν και μεταξύ 2020 και 2025 τα σούπερ μάρκετ έβαζαν 1 δισ. ευρώ σχεδόν ανά έτος στο «καλάθι» των εσόδων τους, το κόστος ενέργειας και οι διαταραχές στην εφοδιαστική αλυσίδα μείωσαν τα περιθώρια EBITDA ενώ το μικτό περιθώριο κέρδους διατηρήθηκε σταθερό.
Την ίδια ώρα, η δημογραφική συρρίκνωση αναδεικνύεται σε νέα πρόκληση για τις ελληνικές αλυσίδες λιανεμπορίου, οι οποίες καλούνται στο εξής να βρουν άλλα «κανάλια» για την αύξηση των εσόδων τους, όπως εξηγεί η πρόσφατη έρευνα της EY-Parthenon «Grocery retail sector outlook 2026».
Ποιο είναι το νέο τοπίο όπου δραστηριοποιούνται οι μεγάλοι παίκτες του κλάδου στην Ελλάδα και πώς επηρεάζουν οι διεθνείς αναταρχές το ευρωπαϊκό αλλά και εγχώριο σκηνικό;
Σύμφωνα με την EY, όταν αποδυναμώνεται η εξωτερική ζήτηση, τότε οι Ευρωπαίοι παραγωγοί ενδέχεται να βρεθούν αντιμέτωποι με πλεονάζοντα αποθέματα, τα οποία συχνά διοχετεύονται εκ νέου στις εγχώριες αγορές.
Αυτό μπορεί να εντείνει τις πιέσεις του ανταγωνισμού στις τιμές και να επηρεάσει τη διαθεσιμότητα των προϊόντων στις ευρωπαϊκές αγορές λιανικής, δοκιμάζοντας την ικανότητα των τοπικών λιανεμπόρων να διατηρήσουν τα περιθώρια κέρδους τους εν μέσω ευμετάβλητων συνθηκών προσφοράς.
Τι δοκιμάζει τις αντοχές στα περιθώρια κέρδους
Ειδικά για την Ελλάδα οι επιχειρήσεις λιανικής πώλησης τροφίμων οφείλουν να παραμένουν σε εγρήγορση και να προσαρμόζονται στις επιπτώσεις των διεθνών εμπορικών πολιτικών και στις δευτερογενείς συνέπειές τους στις τοπικές αγορές, προειδοποιεί η EY.
Έπειτα, οι γεωπολιτικές εντάσεις σε περιοχές κομβικές για την παραγωγή και μεταφορά ενέργειας προκαλούν αλυσιδωτές αντιδράσεις στις εφοδιαστικές αλυσίδες, επηρεάζοντας έτσι και την Ελλάδα.
Η αυξημένη αβεβαιότητα ωθεί κατά κανόνα προς τα πάνω τις τιμές του πετρελαίου και το κόστος μεταφοράς, διογκώνοντας το κόστος των εισαγόμενων αγαθών και των υπηρεσιών logistics.
Για τις ελληνικές αλυσίδες λιανικής τροφίμων αυτό μεταφράζεται σε υψηλότερα λειτουργικά έξοδα, συμπίεση των περιθωρίων κέρδους και μεγαλύτερη δυσκολία στη διατήρηση ανταγωνιστικών τιμών για τον καταναλωτή.
Υποχώρηση των περιθωρίων EBITDA
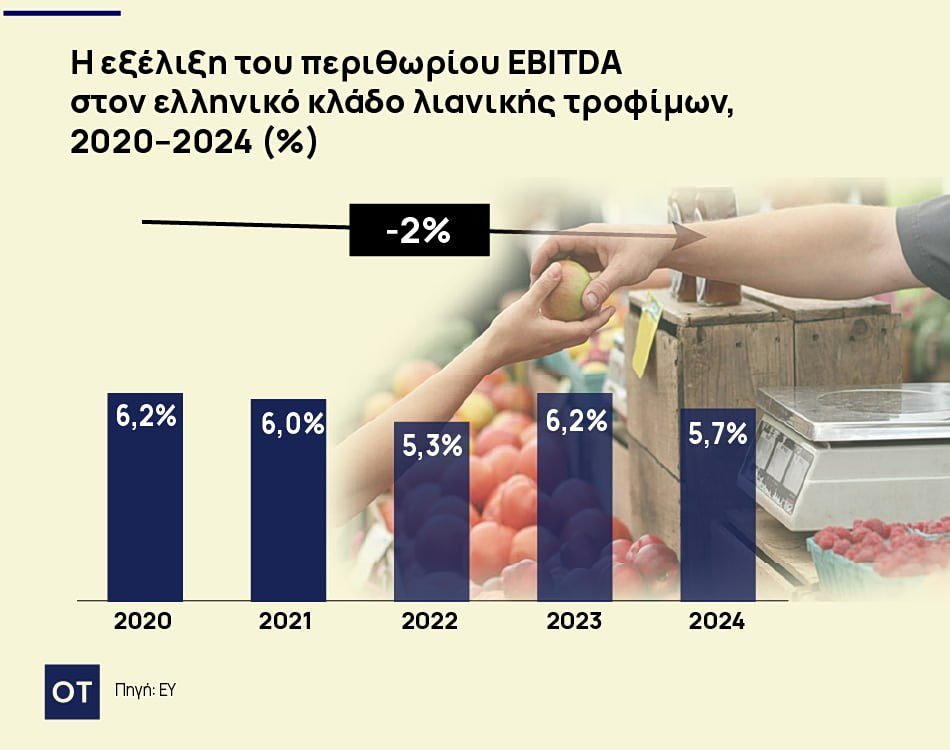
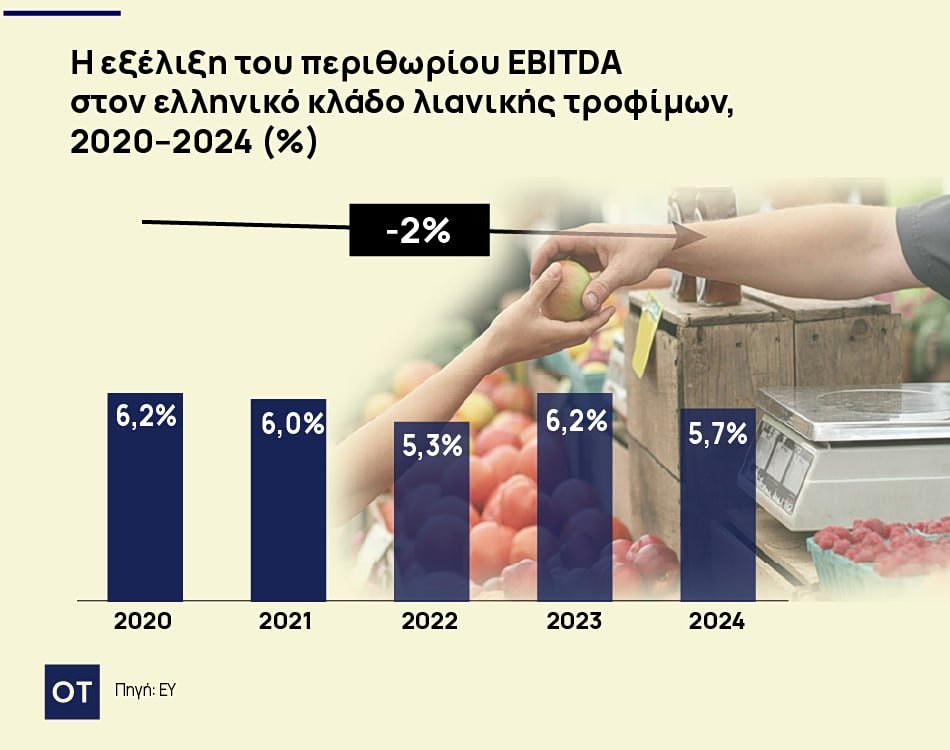
Μεταξύ 2020 και 2024 ο κλάδος της λιανικής κατέγραψε πτώση στα περιθώρια EBITDA, υποχωρώντας από 6,2% το 2020 σε 5,7% το 2024. Σύμφωνα με την EY, το ποσοστό αυτό αντιστοιχεί σε μέσο ετήσιο ρυθμό μεταβολής (CAGR) της τάξης του -2,1%.
Το χαμηλότερο σημείο καταγράφηκε το 2022 στο 5,3%, αντανακλώντας τις πιέσεις στην κερδοφορία που προκλήθηκαν από την εκτίναξη των τιμών της ενέργειας και τις διαταραχές στην εφοδιαστική αλυσίδα.
Το περιθώριο EBITDA ανέκαμψε στο 6,2% το 2023, επιστρέφοντας στα επίπεδα του 2020, προτού υποχωρήσει εκ νέου στο 5,7% το 2024.
Σταθερό το μικτό περιθώριο κέρδους
Για την ίδια χρονική περίοδο, το μικτό περιθώριο κέρδους του κλάδου στην Ελλάδα παρέμεινε σε γενικές γραμμές σταθερό, κυμαινόμενο περίπου μεταξύ 24,0% και 24,5%.
Όπως δείχνει η έρευνα, η μεγαλύτερη υποχώρηση σημειώθηκε μεταξύ 2021 και 2022, όταν ο δείκτης έπεσε από το 24,5 % στο 24% λόγω αυξημένων πιέσεων στο κόστος. Οι πιέσεις αυτές προήλθαν κυρίως από την άνοδο των τιμών της ενέργειας και το υψηλότερο κόστος πωληθέντων.
Μετά την οριακή κάμψη στο 23,9% το 2023 η ανάκαμψη του 2024 στο 24,2% αντανακλά τις βελτιωμένες συνθήκες της αγοράς και την ανθεκτικότητα των περιθωρίων κέρδους, με στήριγμα την αποκλιμάκωση του πληθωρισμού, την αύξηση του όγκου πωλήσεων και τη διεύρυνση των προϊόντων ιδιωτικής ετικέτας.
Η πρόκληση του δημογραφικού για τα σούπερ μάρκετ
Καθώς η κατανάλωση ειδών παντοπωλείου συνδέεται άρρηκτα με το μέγεθος του πληθυσμού, ο παράγοντας «κατανάλωση» δυσκολεύεται όλο και περισσότερο να τραβήξει το άρμα της επέκτασης.
Αυτό συμβαίνει επειδή η δημογραφική συρρίκνωση επηρεάζει αρνητικά την αύξηση της ζήτησης που βασίζεται στον όγκο, σύμφωνα με την έρευνα.
Έτσι, η αύξηση των εσόδων στον κλάδο των τροφίμων και ειδών παντοπωλείου εξαρτάται ολοένα και περισσότερο από άλλους παράγοντες, όπως η τιμολόγηση, η βελτιστοποίηση του προϊοντικού μείγματος και η δημιουργία αξίας.
Ο Γιώργος Δουκίδης, Πανεπιστήμιο Λευκωσίας – UNIC Athens, Πρόεδρος του Ινστιτούτου Έρευνας Λιανεμπορίου Καταναλωτικών Αγαθών (ΙΕΛΚΑ) δήλωσε στο πλαίσιο συνέντευξής του στην EY ότι «η γήρανση του πληθυσμού, τα μικρότερα νοικοκυριά και οι αλλαγές στη δομή της οικογένειας θα επηρεάσουν σημαντικά το προϊοντικό μείγμα και τον τρόπο λειτουργίας των σούπερ μάρκετ».
Ο ίδιος πρόσθεσε ότι «η ζήτηση θα αυξηθεί για μικρότερες συσκευασίες, υγιεινά και εύκολα στην κατανάλωση προϊόντα, υπηρεσίες ευκολίας, καθώς και για μεγαλύτερη υποστήριξη προς τους ηλικιωμένους καταναλωτές. Για την Ελλάδα, η τάση αυτή είναι ιδιαίτερα κρίσιμη, δεδομένης της έντασης της δημογραφικής γήρανσης».
«Θα είμαστε λιγότεροι» – Ελαφριά υποχώρηση στο καθαρό περιθώριο
«Το μόνο σίγουρο είναι πως σε δύο χρόνια οι αλυσίδες σούπερ μάρκετ θα είναι λιγότερες», είπε χαρακτηστικά ο πρόεδρος της Ενωσης Σούπερ Μάρκετ Ελλάδας (ΕΣΕ) Γιάννης Μασούτης σε πρόσφατη συνέντεξη τύπου.
«Το κόστος λειτουργίας αυξάνεται, το περιθώριο μένει σχεδόν το ίδιο. Η κερδοφορία είναι πολύ χαμηλή και διεθνώς, όμως στην Ελλάδα το φαινόμενο είναι πιο έντονο και ψάχνουμε τις λύσεις πώς μπορεί να αυξηθεί η κερδοφορία χωρίς να ανεβούν οι τιμές», ανέφερε από την πλευρά του ο αντιπρόεδρος της ΕΣΕ Αριστοτέλης Παντελιάδης.
Το καθαρό περιθώριο κέρδους κινείται πολύ κάτω από την «κόκκινη γραμμή» του 3%. Όπως δήλωσε στην ίδια συνέντευξη τύπου ο γενικός διευθυντής της Ένωσης Σούπερ Μάρκετ Ελλάδος (ΕΣΕ), Απόστολος Πεταλάς, ο δείκτης για τα ελληνικά σούπερ μάρκετ υποχώρησε το 2025 από το 1,50% στο στο 1,39%.
«Το περιθώριο κέρδους πρέπει να είναι τουλάχιστον 3% για να είναι μια αλυσίδα σούπερ μάρκετ οικονομικά βιώσιμη. Εάν μειώναμε, για παράδειγμα, τις τιμές κατά 1,4%, τότε το κέρδος θα ήταν μηδενικό», επεσήμανε ο ίδιος.