Μια ακόμα χρονιά ισχυρών αποτελεσμάτων εκτιμά η Morningstar DBRS ότι θα είναι το 2027 για τις ευρωπαϊκές τράπεζες, έπειτα και από την υψηλή και διατηρήσιμη κερδοφορία και την περαιτέρω μείωση των κόκκινων δανείων της κρίσης που πέτυχαν οι ελληνικές τράπεζες και εκείνες της Ν. Ευρώπης γενικότερα, με αποτέλεσμα οι περισσότερες αναβαθμίσεις του 2026 να καταγραφούν σε αυτή την περιοχή. Ο οίκος αξιολόγησης εκτιμά ότι οι αναβαθμίσεις θα είναι περισσότερες από τις υποβαθμίσεις στο σύνολο του ευρωπαϊκού τραπεζικού κλάδου και το 2027.
Ειδικότερα, έπειτα από μια χρονιά όπου το 40% των αποφάσεων πιστοληπτικής αξιολόγησης στον κλάδο ήταν θετικό –με εστίαση κυρίως στη Ν. Ευρώπη, όπου μόλις το 9% των αποφάσεων ήταν αρνητικές- η Morningstar DBRS σημειώνει ότι το 2027 θα ξεκινήσει με θετικές προοπτικές για το 23% των τραπεζικών πιστοληπτικών της αξιολογήσεων, έναντι 6% που είναι αρνητικές.
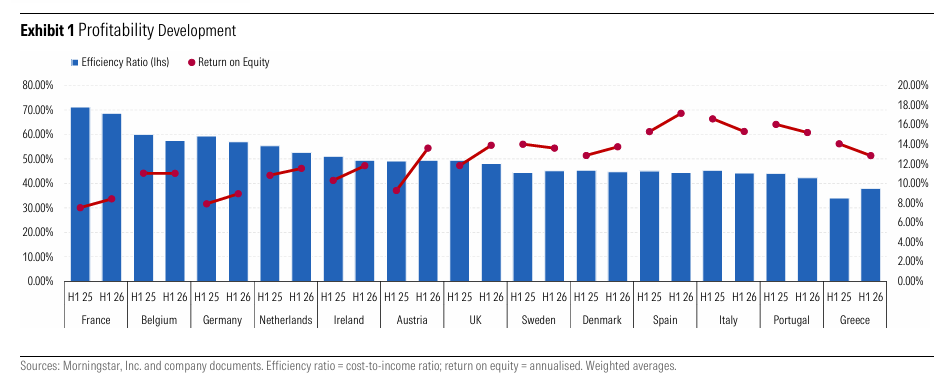
Η νέα χρονιά θα φέρει ξανά ισχυρά αποτελέσματα στον ευρωπαϊκό κλάδο, έπειτα από την κερδοφορία του 2026 που έφτασε σχεδόν σε επίπεδα-ρεκόρ, με στήριξη από την ευρείας βάσης αύξηση των εσόδων, την πειθαρχημένη διαχείριση του κόστους και την ήπια μόνο αύξηση του πιστωτικού κόστους.
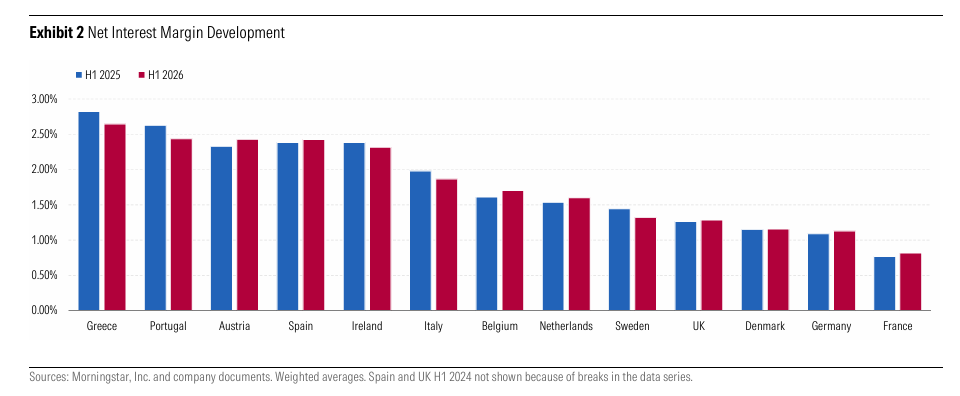
Τα έσοδα από τόκους αναμένεται να ευνοηθούν από τα ελαφρώς υψηλότερα καθαρά επιτοκιακά περιθώρια και τη συνεχιζόμενη αύξηση των δανείων, αν και με πιο αργούς ρυθμούς, ενώ η αύξηση των προμηθειών εκτιμάται ότι θα στηριχθεί από την συγκέντρωση στοιχείων ενεργητικού και τις προμήθειες που σχετίζονται με τις συναλλαγές.
Η αύξηση των δαπανών, λόγω του πληθωρισμού, θα αντισταθμιστεί εν μέρει από τη βελτίωση της αποδοτικότητας, κάτι στο οποίο θα συνεισφέρει και η ευρύτερη αξιοποίηση της τεχνητής νοημοσύνης. Την ίδια στιγμή, η Morningstar DBRS προειδοποιεί ότι οι υψηλότεροι φόροι στις τράπεζες θα επιβαρύνουν την κερδοφορία σε αρκετές χώρες.
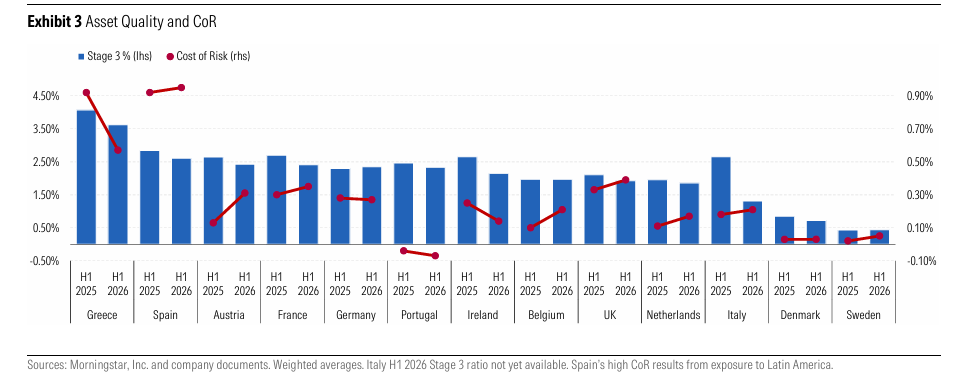
Η ποιότητα του ενεργητικού παραμένει, σε γενικές γραμμές, ικανοποιητική αλλά ο οίκος αναμένει κάποια επιδείνωση, καθώς τα υψηλότερα επιτόκια και οι τιμές της ενέργειας επηρεάζουν τους δανειολήπτες. Κατά συνέπεια, το κόστος κινδύνου είναι πιθανό να ομαλοποιηθεί, αν και η αύξηση αναμένεται να παραμείνει σε διαχειρίσιμα επίπεδα.
Οι ευρωπαϊκές τράπεζες εισέρχονται στο 2027 με ισχυρή κεφαλαιακή θέση, ωστόσο τα περιθώρια κινήσεων σε ορισμένες από αυτές περιορίζονται λόγω της οργανικής ανάπτυξης, των εξαγορών και της συνεχιζόμενης διανομής σημαντικών κεφαλαίων στους μετόχους.
Η συγκέντρωση του κλάδου αναμένεται να συνεχιστεί το 2027, αν και οι μεγάλες διασυνοριακές συγχωνεύσεις είναι πιθανό να παραμείνουν περιορισμένες λόγω πολιτικών παρεμβάσεων και της ημιτελούς τραπεζικής ένωσης στην Ευρώπη.
Οι ελληνικές τράπεζες
Ειδικά για την ελληνική αγορά, η Morningstar DBRS επισημαίνει το ευνοϊκό μακροοικονομικό περιβάλλον μέσα στο οποίο λειτουργούν οι τράπεζες, με δεδομένο ότι η οικονομία συνεχίζει να υπεραποδίδει σε σχέση με τις υπόλοιπες ευρωπαϊκές, μαζί με τις χώρες της Ιβηρικής, κάποιες σκανδιναβικές και κομμάτια της Κεντρικής και Ανατολικής Ευρώπης.
Οι ελληνικές τράπεζες ξεχωρίζουν καθώς εμφανίζουν το υψηλότερο καθαρό επιτοκιακό περιθώριο, με τους αναλυτές να προβλέπουν ότι τα έσοδα από τόκους θα συνεχίσουν να αυξάνονται σε όλη την Ευρώπη το 2027, με φόντο τα ελαφρώς υψηλότερα περιθώρια.
Σε αγορές όπου ο δανεισμός με κυμαινόμενο επιτόκιο είναι πιο διαδεδομένος, όπως η Ελλάδα αλλά και η Πορτογαλία, οι σκανδιναβικές χώρες, η Ισπανία και η Ιταλία, τα υψηλότερα επιτόκια της ΕΚΤ μετακυλίονται σχετικά γρήγορα στις αποδόσεις των δανείων.
Στο μέτωπο των κόκκινων δανείων, η Morningstar DBRS εκτιμά ότι η μετατροπή των δανείων σε ελβετικό φράγκο θα μπορούσε να αυξήσει τον δείκτη μη εξυπηρετούμενων ανοιγμάτων των ελληνικών τραπεζών.
Πάντως, ο ελληνικός κλάδος συνεχίζει να ξεχωρίζει στο κόστος κινδύνου, καθώς ενώ ο σταθμισμένος μέσος όρος CoR αυξήθηκε σε 8 από τις 13 χώρες που εξετάζει ο οίκος, λόγω των αυξημένων προβλέψεων για συγκεκριμένους κλάδους και των επιπτώσεων από τα γεωπολιτικά και ενεργειακά ρίσκα, οι ελληνικές και πορτογαλικές τράπεζες κινούνται κόντρα στο ρεύμα.