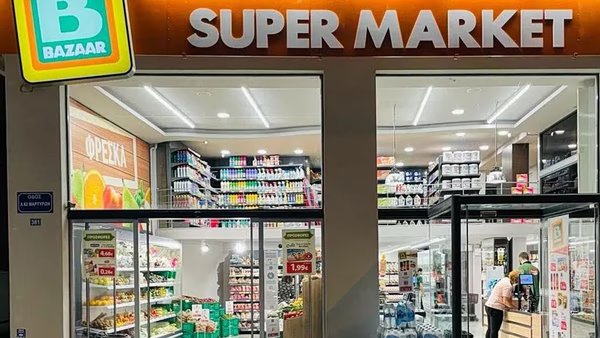
Με δύο ταχύτητες κινήθηκαν τα οικονομικά αποτελέσματα της Bazaar για το 2025, καταγράφοντας αύξηση πωλήσεων αλλά και μείωση κερδοφορίας.
Ειδικότερα, σύμφωνα με τα οικονομικά αποτελέσματα της αλυσίδας σούπερ μάρκετ της οικογένειας Βερούκα ο κύκλος εργασιών παρουσίασε σημαντική αύξηση κατά 5,27% και ανήλθε στα 261.472.725,82 ευρώ ενώ τα αποτελέσματα προ φόρων υποχώρησαν στα 3.460.691,26 έναντι 5.400.243,79 ευρώ το 2024.
Όσον αφορά στα υπόλοιπα οικονομικά στοιχεία, το μικτό κέρδος για το 2025 ανέρχεται σε 63.841.096,16 ευρώ ενώ τα χρηματοοικονομικά έξοδα αυξήθηκαν συγκριτικά με την προηγούμενη χρήση δηλαδή κυμάνθηκαν σε 695.404,31 ευρώ από 530.138,00 ευρώ που ήταν το 2024.
Ο συνολικός δανεισμός παρέμεινε μηδενικός και όλες οι υποχρεώσεις προς τρίτους εξυπηρετούνται από ίδια κεφάλαια ενώ τα Ταμειακά Διαθέσιμα και Ισοδύναμα της 31/12/2025 ανήλθαν σε 10.425.533,74 ευρώ έναντι 10.665.376,85 ευρώ της προηγούμενης χρήσης.
Το περιθώριο μικτού κέρδους κυμάνθηκε σε ποσοστό 24% παραμένοντας σταθερό σε σχέση με την παρελθούσα χρήση.
Όσον αφορά στους κινδύνους που «βλέπει» η εταιρεία αναφέρει ότι παρακολουθεί συνεχώς τις εξελίξεις έχοντας ως στόχο να περιορίσει όσο το δυνατόν τις πιθανές αρνητικές επιπτώσεις οι οποίες μπορεί να προκύψουν από διάφορα γεγονότα.
Υπογραμμίζει ότι βασικός κίνδυνος που αντιμετωπίζει το 2025, είναι η αστάθεια στις τιμές που θα κληθεί να πληρώσει για λήψη υπηρεσιών και αγορά εμπορευμάτων και συγκεκριμένα αναμένονται διακυμάνσεις στις τιμές του ηλεκτρικού ρεύματος, των ενοικίων, των μεταφορικών εξόδων, και αύξηση κόστους μισθοδοσίας που μπορεί να επηρεάσουν το λειτουργικό κόστος.
Άλλος ένας κίνδυνος που συνεχίζει επιτυχώς, να αντιμετωπίζει είναι ή ένταση του ανταγωνισμού στον κλάδο των σιύπερ μάρκετ που αναμένεται να αποτελέσει πρόκληση για μία ακόμα χρονιά τόσο σε ότι αφορά το ρυθμό ανάπτυξης του τζίρου όσο και στην διατήρηση της υψηλής κερδοφορίας.
Τέλος η συγκέντρωση μεριδίων της αγοράς στα μεγάλα σούπερ μάρκετ, αλλά και η επέκταση αυτών σε καταστήματα τύπου convenience, αποτελεί έναν επιπλέον κίνδυνο.
Προβλεπόμενη εξέλιξη
Ο κυριότερος στόχος της διοίκησης για το 2026 είναι η ανάπτυξη του δικτύου, η αύξηση του μεριδίου της στην αγορά και η διατήρηση της θετικής πορείας των αποτελεσμάτων της, μέσα από την ανάπτυξη νέων προϊόντων και υπηρεσιών.
Παρά την αυξανόμενη πίεση για μείωση στις τιμές πώλησης, η εταιρεία εκτιμά ότι οι πωλήσεις θα είναι ανοδικές για το 2026, καθόσον εφ’ ενός συνεχίζει η τάση αλλαγής του καταναλωτικού μοντέλου, με στροφή στα convenient stores και αφετέρου αυξάνονται οι χονδρικές πωλήσεις τροφίμων καθώς βελτιώνονται οι επιδόσεις του τουριστικού προϊόντος και βελτιώνεται η διείσδυση της εταιρείας στην αγορά horeca.
Προς αυτή την κατεύθυνση συμβάλει και το ρευστό οικονομικό περιβάλλον που διαμορφώνεται λόγω της αστάθειας στην αγορά καυσίμων.
Τα σημαντικότερα γεγονότα που αναμένεται να επηρεάσουν την πορεία της εταιρείας είναι: (α) Η πορεία της Ελληνικής οικονομίας που επηρεάζει το γενικό επίπεδο τιμών και την ζήτηση (β) Οι εξελίξεις στο χώρο του λιανεμπορίου και ειδικότερα η συγκέντρωση μεγάλων μεριδίων της αγοράς σε λίγες επιχειρήσεις, γεγονός που δημιουργεί πίεση στις τιμές και τα ποσοστά μικτού κέρδους.
Διανομή μερίσματος
Το διοικητικό συμβούλιο προτείνει στην προσεχή τακτική γενική συνέλευση των μετόχων τη διάθεση των καθαρών μετά από φόρους κερδών ως ακολούθως: Διανομή μερίσματος ποσού 197.456,00 ευρώ, ήτοι 0,41 ευρώ ανά μετοχή επί 481.600 μετοχές.