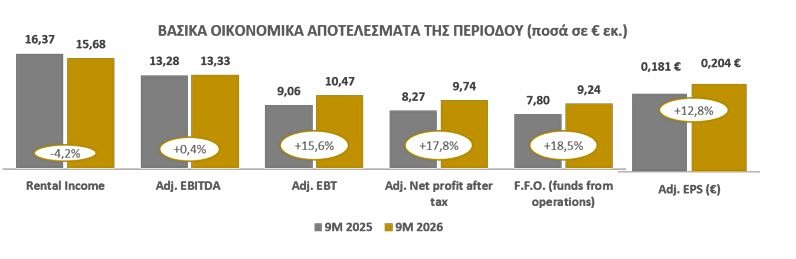
Αύξηση κατά 17,8% παρουσίασαν τα προσαρμοσμένα καθαρά κέρδη μετά από φόρους της BriQ Properties Α.Ε.Ε.Α.Π. κατά το πρώτο εννεάμηνο του 2026, και ανήλθαν σε € 9,7 εκ. έναντι € 8,3 εκ. την αντίστοιχη περσινή περίοδο.
Σύμφωνα με την ανακοίνωση του ομίλου, για την περίοδο 01.01.2026 έως 30.09.2026 τα οικονομικά μεγέθη διαμορφώνονται ως εξής:
▪ Τα έσοδα από μισθώματα μειώθηκαν κατά 4,2% σε € 15,7 εκ. έναντι € 16,4 εκ., λόγω της μείωσης του αριθμού των επενδυτικών ακινήτων μετά την πώληση οκτώ (8) ακινήτων εντός της χρήσης 2025.
▪ Τα άμεσα έξοδα σχετιζόμενα με ακίνητα συμπεριλαμβανομένου του ΕΝΦΙΑ, καθώς και τα λοιπά λειτουργικά έξοδα της Εταιρείας, παρουσιάζονται μειωμένα κατά 24% και ανήλθαν σε € 2,4 εκ. έναντι € 3,1 εκ.
▪ Ως αποτέλεσμα της συνεπούς διαχείρισης των εξόδων, τα προσαρμοσμένα κέρδη προ τόκων, φόρων και αποσβέσεων (Adjusted EBITDA) ανήλθαν σε € 13,3 εκ., εμφανίζοντας οριακή αύξηση 0,4%.
▪ Το περιθώριο λειτουργικής κερδοφορίας της Εταιρείας (Adjusted EBITDA / Έσοδα από μισθώματα) ανήλθε σε 85,0% με αντίστοιχο λόγο κόστους προς έσοδα (Cost Ratio) 15,0%.
▪ Τα προσαρμοσμένα1 καθαρά κέρδη μετά από φόρους αυξήθηκαν κατά 17,8% και ανήλθαν σε € 9,7 εκ. έναντι € 8,3 εκ. λόγω μείωσης του κόστους δανεισμού, καθώς οι δανειακές υποχρεώσεις ανήλθαν σε € 106,7 εκ. έναντι € 122,5 εκ. την 30.09.2025, μετά το πρόγραμμα ανακύκλωσης κεφαλαίου (capital recycling) του 2025.
▪ Τα προσαρμοσμένα καθαρά κέρδη ανά μετοχή (Adj. EPS) αυξήθηκαν κατά 12,8% και ανήλθαν σε € 0,204/μετοχή, έναντι € 0,181/μετοχή.
▪ Τα κεφάλαια από λειτουργικές δραστηριότητες (F.F.O.) αυξήθηκαν κατά 18,5% και ανήλθαν σε € 9,2 εκ., έναντι € 7,8 εκ. ενώ τα F.F.O. ανά μετοχή αυξήθηκαν κατά 14,1% σε € 0,194/μετοχή έναντι € 0,170/μετοχή.
Αναφορικά με τα στοιχεία του ισολογισμού του Ομίλου της 30.09.2026 σε σύγκριση με την 31.12.2025, παρουσιάζονται τα παρακάτω κύρια μεγέθη:
▪ Το σύνολο των ιδίων κεφαλαίων (N.A.V.) που αντιστοιχούν σε μετόχους της Εταιρείας την 30η Σεπτεμβρίου 2026 αυξήθηκε κατά 6,6% και ανέρχεται σε € 185,2 εκ. έναντι € 173,7 εκ. την 31η Δεκεμβρίου 2025 ενώ το NAV / μετοχή αυξήθηκε κατά 4,3% και ανήλθε σε € 3,88 έναντι € 3,72.
▪ Ο συνολικός δανεισμός παρέμεινε σε χαμηλά επίπεδα σε € 106,7 εκ. έναντι € 101,9 εκ. την 31η Δεκεμβρίου 2025, που αντιστοιχεί σε L.T.V. (Δάνεια / Επενδύσεις σε ακίνητα) 36,0% και Net L.T.V. ((Δάνεια – Ταμειακά Διαθέσιμα)/Επενδύσεις σε ακίνητα) σε 33,1%, έναντι 36,2% και 34,6% αντίστοιχα για την 31η Δεκεμβρίου 2025.
▪ Η Εταιρεία είναι προστατευμένη από τη μεταβλητότητα των επιτοκίων, καθώς το 97,5% των δανειακών υποχρεώσεων της Εταιρείας την 30.09.2026 φέρει σταθερό προνομιακό επιτόκιο, λόγω συμφωνιών ανταλλαγής επιτοκίου (IRS) που έχουν συναφθεί την περίοδο Οκτωβρίου 2025 – Φεβρουαρίου 2026 συνολικού ποσού € 100 εκ. και δανειακών συμβάσεων ποσού € 4,0 εκ. που έχουν εκταμιευτεί στο πλαίσιο του RRF. Η Εταιρεία έχει συνάψει συνολικά πέντε (5) ομολογιακά δάνεια συνολικού ποσού € 21,5 εκ. στο πλαίσιο του RRF που αφορούν επενδυτικά σχέδια συνολικού ποσού € 29,2 εκ. και το 50% του κάθε επενδυτικού σχεδίου χρηματοδοτείται με εξαιρετικά προνομιακό σταθερό επιτόκιο 0,35%.
Προοπτικές για το 2026
Η Διοίκηση της Εταιρείας, λαμβάνοντας υπόψη τα αποτελέσματα του εννεαμήνου, εκτιμά ότι τα έσοδα από μισθώματα για τη χρήση 2026 θα ανέλθουν σε € 21 εκατ. και ότι τα καθαρά προς διανομή κέρδη θα διαμορφωθούν σε υψηλότερα επίπεδα σε σχέση με το 2025 προσφέροντας τη δυνατότητα για αυξημένο μέρισμα προς τους μετόχους.