Σημαντικό όφελος για τις ευρωπαϊκές τράπεζες, και ιδιαίτερα για τις ελληνικές, από μια διατήρηση των επιτοκίων της ΕΚΤ σε υψηλότερα επίπεδα, βλέπει η Goldman Sachs. Όπως επισημαίνει σε ανάλυσή της, η αγορά τιμολογεί σήμερα επιτόκιο πολιτικής της ΕΚΤ περίπου στο 3,25% το 2027, επίπεδο αυξημένο κατά περίπου 75 μονάδες βάσης από τα σημερινά επίπεδα και κατά περισσότερο από 100 μονάδες βάσης σε σχέση με τις προσδοκίες στις αρχές του 2026.
Η Goldman Sachs εκτιμά ότι η άνοδος αυτή θα λειτουργήσει ως σημαντικός καταλύτης για τις τράπεζες, καθώς η ενίσχυση των καθαρών εσόδων από τόκους (NII) αναμένεται να υπεραντισταθμίσει τις πιθανές πιέσεις, με περιορισμένη επίπτωση στη ζήτηση, μικρή επιδείνωση στο μείγμα καταθέσεων και ανθεκτική ποιότητα ενεργητικού.
Για τις τράπεζες της ευρωζώνης που καλύπτει, υπολογίζει ότι μια μεταβολή των επιτοκίων κατά 100 μονάδες βάσης αντιστοιχεί κατά μέσο όρο σε αύξηση 7% στα NII, μεταβολή 9% στα κέρδη και ενίσχυση κατά 150 μονάδες βάσης της απόδοσης ενσώματων ιδίων κεφαλαίων (ROTE).
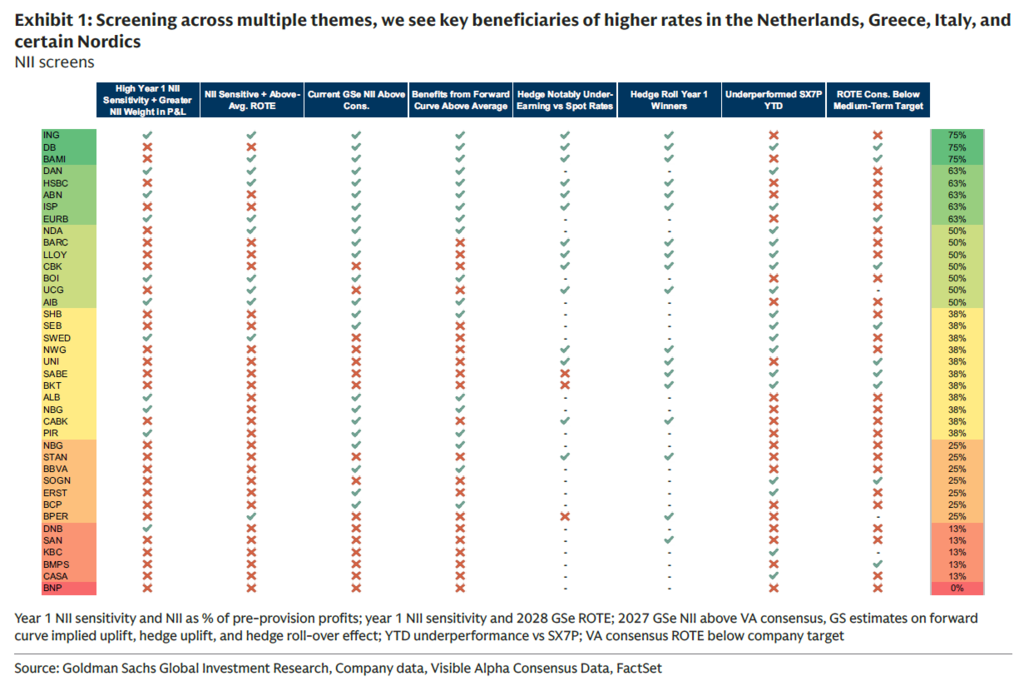
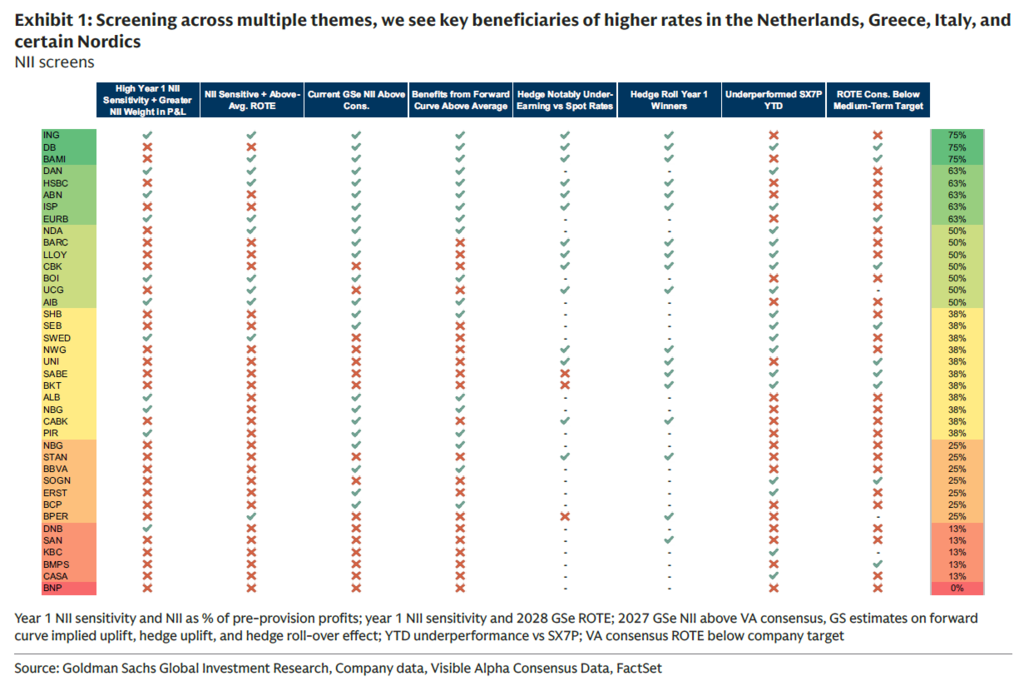
Στην επιλογή των τραπεζών που είναι περισσότερο εκτεθειμένες θετικά στα επιτόκια, η Goldman Sachs ξεχωρίζει την Ελλάδα, μαζί με την Ιταλία, την Ιρλανδία και την Ολλανδία. Μεταξύ των προτιμώμενων επιλογών της περιλαμβάνονται η Πειραιώς και η Eurobank, για τις οποίες διατηρεί σύσταση Buy, μαζί με τις Intesa, Bank of Ireland, ING και ABN.
Σύμφωνα με τη Goldman Sachs, οι συγκεκριμένες τράπεζες συνδυάζουν υψηλή ευαισθησία στα επιτόκια με σημαντική συμβολή των καθαρών εσόδων από τόκους στα συνολικά έσοδα και ήδη ισχυρή κερδοφορία. Ειδικά για την Ελλάδα, η Πειραιώς και η Eurobank συγκαταλέγονται στις τράπεζες που εμφανίζουν τη μεγαλύτερη δυνητική ανοδική αναθεώρηση των εκτιμήσεων για τα NII του 2027, εφόσον επιβεβαιωθεί η πορεία των προθεσμιακών επιτοκίων που προεξοφλεί σήμερα η αγορά.
Η ανάλυση επισημαίνει ότι στο ίδιο γκρουπ με τις ελληνικές τράπεζες βρίσκονται οι AIB και Bank of Ireland στην Ιρλανδία, καθώς και οι Intesa και BAMI στην Ιταλία. Για το 2028, ιδιαίτερα θετική εικόνα ως προς την ευαισθησία των NII στα επιτόκια εμφανίζουν επίσης οι ING και ABN.
Η Goldman Sachs σημειώνει ότι, εάν η προθεσμιακή καμπύλη των επιτοκίων επαληθευθεί, θα προκύψει περαιτέρω ανοδική δυναμική για τις εκτιμήσεις των καθαρών εσόδων από τόκους. Σε μια ενδεικτική άσκηση που συνδυάζει την ευαισθησία των τραπεζών στα επιτόκια με τις υφιστάμενες εκτιμήσεις της, οι μεγαλύτερες δυνατότητες αναβάθμισης των εκτιμήσεων για τα NII εντοπίζονται στις ελληνικές, ιρλανδικές, ιταλικές, ολλανδικές και σκανδιναβικές τράπεζες.
Για τις έξι προτιμώμενες μετοχές της Goldman Sachs που είναι περισσότερο ευαίσθητες στα επιτόκια, Intesa, Πειραιώς, Eurobank, Bank of Ireland, ING και ABN, η αναμενόμενη επίδραση μεταφράζεται κατά μέσο όρο σε περίπου 4,4% υψηλότερα NII το 2028 σε σχέση με τις τρέχουσες εκτιμήσεις συναίνεσης της Visible Alpha, εφόσον επαληθευτούν τα προθεσμιακά επιτόκια.
Η Goldman Sachs διευκρινίζει, πάντως, ότι οι δικές της εκτιμήσεις δεν ενσωματώνουν πλήρως την πιο πρόσφατη προθεσμιακή καμπύλη επιτοκίων, αφήνοντας έτσι περιθώριο για περαιτέρω αναθεωρήσεις.
Η Ελλάδα στις αγορές με τη μεγαλύτερη ευαισθησία
Στο screening της Goldman Sachs, οι ελληνικές τράπεζες εμφανίζονται μεταξύ εκείνων όπου τα καθαρά έσοδα από τόκους έχουν τη μεγαλύτερη βαρύτητα στα έσοδα και παράλληλα παρουσιάζουν υψηλή ευαισθησία στις μεταβολές των επιτοκίων. Στην ίδια κατηγορία εντάσσονται κυρίως τράπεζες από την Ιρλανδία και την Ιβηρική, με την AIB, την Bank of Ireland, την Εθνική Τράπεζα, την Πειραιώς και τη Eurobank να ξεχωρίζουν.
Παράλληλα, η Goldman Sachs εκτιμά ότι οι προσδοκίες της αγοράς για τα NII είναι ήδη χαμηλές για μια ευρεία ομάδα τραπεζών, μεταξύ των οποίων περιλαμβάνονται η Εθνική, η Πειραιώς και η Eurobank. Αυτό σημαίνει ότι οι συγκεκριμένες μετοχές θα μπορούσαν να δουν αναβαθμίσεις των εκτιμήσεων ακόμη και στην περίπτωση που η πρόσφατη βελτίωση των προθεσμιακών επιτοκίων αντιστραφεί και επιστρέψει στα επίπεδα που προεξοφλούνταν στο δεύτερο τρίμηνο.
Συνολικά, η Goldman Sachs υπογραμμίζει ότι η διαφοροποίηση μεταξύ των τραπεζών καθιστά αναγκαία την επιλεκτική προσέγγιση. Για την Ελλάδα, η Πειραιώς και η Eurobank βρίσκονται μεταξύ των μετοχών που συγκεντρώνουν τα περισσότερα χαρακτηριστικά για να επωφεληθούν από ένα περιβάλλον υψηλότερων επιτοκίων, προσφέροντας παράλληλα, σύμφωνα με τον οίκο, ελκυστικές προοπτικές και από την ίδια τη δυναμική των κερδών τους.