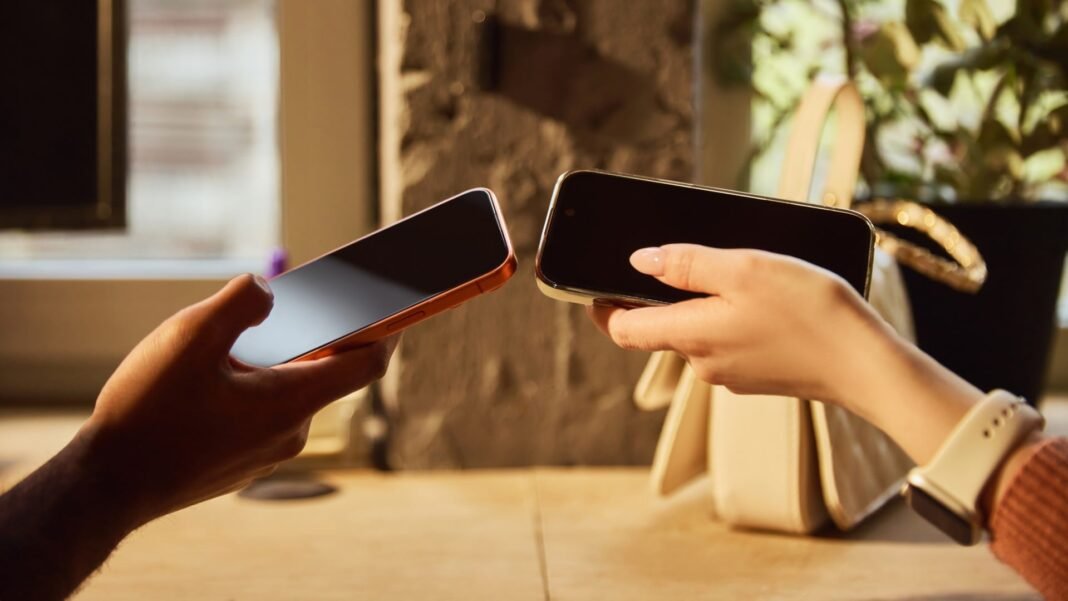
Μπορεί ένας παππούς να διακόψει την πρόοδο; Με τη βοήθεια της… εφορίας όλα είναι δυνατά! Οι συναλλαγές μεταξύ ιδιωτών μέσω IRIS, που αυξάνονταν με ραγδαίο ρυθμό τα τελευταία χρόνια, επιβραδύνθηκαν απότομα τους καλοκαιρινούς μήνες.
Η συγκεκριμένη επιβράδυνση παρατηρήθηκε μετά τη δημοσιοποίηση περιστατικού φορολόγησης χρηματικού δώρου από παππού σε εγγονή.
Η υπόθεση προκάλεσε ανησυχία σε χιλιάδες χρήστες, καθώς δημιουργήθηκε η εντύπωση ότι η ΑΑΔΕ παρακολουθεί τις μεταφορές χρημάτων μέσω IRIS P2P και μπορεί να εντοπίζει, ακόμη και με τη βοήθεια τεχνητής νοημοσύνης, ποσά που ενδέχεται να θεωρηθούν εισόδημα ή δωρεές.
Δημόσια συζήτηση
Μια κρίσιμη λεπτομέρεια διέφυγε της προσοχής: η επίμαχη δωρεά δεν πραγματοποιήθηκε μέσω IRIS, αλλά με τραπεζική μεταφορά από IBAN σε IBAN. Η σύνδεσή της με το IRIS προέκυψε από τη δημόσια συζήτηση γύρω από τη φορολόγηση του χαρτζιλικιού και όχι από τον τρόπο με τον οποίο έγινε η συγκεκριμένη συναλλαγή.
Η ΑΑΔΕ έσπευσε, επίσης, να διευκρινίσει ότι ο έλεγχος εντασσόταν σε ευρύτερη έρευνα και αφορούσε χρηματική δωρεά του 2021, πριν από την καθιέρωση αφορολόγητου ορίου 800.000 ευρώ για δωρεές. Πρόσθεσε ότι οι μεταφορές μικρών ποσών μεταξύ συγγενών, είτε μέσω IRIS είτε με άλλη τραπεζική μεταφορά, δεν αποτελούν κατά κανόνα αντικείμενο ιδιαίτερου φορολογικού ενδιαφέροντος, εκτός εάν εντάσσονται σε πρακτικές που υποδηλώνουν καταχρηστική συμπεριφορά.
Πλην, όμως, η «αυστηρή» διατύπωση της διευκρίνισης και η επικύρωση του προστίμου από τη Διεύθυνση Επίλυσης Διαφορών της ΑΑΔΕ (τον Απρίλιο απέρριψε την προσφυγή της φορολογουμένης, επικυρώνοντας φόρο 70 ευρώ και πρόστιμο 35 ευρώ για δωρεά 700 ευρώ) ενίσχυσαν την ανησυχία του κοινού.
Αποτέλεσμα; Ενώ μέχρι τον Ιούλιο ο αριθμός των συναλλαγών αυξανόταν με ραγδαίο ρυθμό, τους μήνες που ακολούθησαν υποχώρησε απότομα. Το 2025, οι συναλλαγές IRIS P2P είχαν φθάσει τα 111,4 εκατομμύρια, αυξημένες κατά 90% σε ετήσια βάση, ενώ η συνολική αξία τους είχε διαμορφωθεί κοντά στα 5,94 δισ. ευρώ, με άνοδο 99%. Το πρώτο 7μηνο του 2026 η αύξηση συνεχίστηκε με τις συναλλαγές να είναι 41% περισσότερες από την αντίστοιχη περσινή περίοδο. Στο 8μηνο ο ρυθμός αύξησης υποχώρησε στο 25% και στο 9μηνο στο 11%.
Για να υπάρξει τέτοια επιβράδυνση, σημαίνει ότι Αύγουστο και Σεπτέμβριο υπήρξε μεγάλη πτώση. Το θετικό είναι ότι τα στοιχεία έως τις 15 Οκτωβρίου καταγράφουν κάποια ανάκαμψη, με το πλήθος των συναλλαγών από τις αρχές του έτους να είναι 17% υψηλότερο από πέρυσι. Στο ίδιο διάστημα είχαν πραγματοποιηθεί περίπου 111 εκατομμύρια συναλλαγές, συνολικής αξίας 6,3 δισ. ευρώ. Η… υπόθεση του χαρτζιλικιού ίσως σταδιακά ξεχνιέται. Έχει όμως βάση;
«Καμία», μας διαβεβαιώνει η διευθύνουσα σύμβουλος των Διατραπεζικών Συστημάτων ΔΙΑΣ, Σταυρούλα Καμπουρίδου. Όπως εξηγεί, στοιχεία που αφορούν συναλλαγές μεταξύ ιδιωτών, IRIS P2P, δεν διαβιβάζονται στην ΑΑΔΕ και δεν περιλαμβάνονται στα δεδομένα που μπορεί να αντλήσει μέσω του Μητρώου Τραπεζικών Λογαριασμών και Λογαριασμών Πληρωμών ή να επεξεργαστεί με τους αλγορίθμους της. Από την έναρξη λειτουργίας του IRIS το 2016, οι συναλλαγές έχουν φθάσει σε συνολική αξία τα 18 δισ. ευρώ, χωρίς -όπως αναφέρει η ίδια- «ούτε 1 ευρώ να έχει χαρακτηριστεί εισόδημα ώστε να φορολογηθεί».
Μάλιστα, το θέμα αναφέρθηκε σε πρόσφατη συνάντηση του Δ.Σ. του Ευρωπαϊκού Συνδέσμου Αυτοματοποιημένων Συστημάτων Εκκαθάρισης Πληρωμών (EACHA – συγκεντρώνει πάνω από 30 ευρωπαϊκά εθνικά συστήματα αντίστοιχα του ΔΙΑΣ, ενώ η κ. Καμπουρίδου έχει εκλεγεί στο 5μελές διοικητικό συμβούλιο), προκαλώντας έκπληξη, καθώς διεθνώς δεν υπάρχουν περιστατικά που να τροφοδοτούν αντίστοιχη αγωνία για τη διαβίβαση στοιχείων στην εφορία.
Πρόκειται, άλλωστε, κατά κανόνα για συναλλαγές ιδιαίτερα μικρής αξίας (στην Ελλάδα η μέση συναλλαγή είναι 57 ευρώ), για τις οποίες έχει σχεδιαστεί το προϊόν. «Έλληνες επιστήμονες κατασκευάσαμε αυτό το προϊόν με στόχο να διευκολύνουμε την καθημερινότητα του πολίτη» υποστηρίζει η κ. Καμπουρίδου. Δημιουργήθηκαν, έτσι, δεκάδες θέσεις εργασίας με καλές αμοιβές (το 2021 το τμήμα πληροφορικής της ΔΙΑΣ απασχολούσε 45 εργαζομένους) και ένα ποιοτικό προϊόν, που ήδη εξάγεται.
«Απογείωση»
Τα τελευταία χρόνια η χρήση του IRIS έχει «απογειωθεί», στο πλαίσιο της ευρύτερης στροφής προς τις ηλεκτρονικές συναλλαγές. Θετικά λειτούργησε και η συνεννόηση με τις τράπεζες, να μεταφερθεί η σχετική εφαρμογή σε ευκρινή θέση στα ηλεκτρονικά πορτοφόλια. Οι εγγεγραμμένοι χρήστες IRIS P2P αυξήθηκαν από περίπου 4,3 εκατομμύρια στο τέλος του 2025 σε 4,8 εκατομμύρια τον Οκτώβριο του 2026. Πλέον είναι πολύ συνηθισμένο στις παρέες να πληρώνει ένας τον λογαριασμό στην ταβέρνα ή να αγοράζει τα εισιτήρια για τη συναυλία και οι υπόλοιποι να του μεταφέρουν τα χρήματα μέσω IRIS.
Οι συναλλαγές αυτές δεν αποτελούν πληρωμές για αγορές ή υπηρεσίες, οπότε δεν παρουσιάζουν ενδιαφέρον για την ΑΑΔΕ. Οι τράπεζες διαβιβάζουν στην ΑΑΔΕ στοιχεία για πληρωμές από ιδιώτες προς επιχειρήσεις ή ελεύθερους επαγγελματίες (P2B) και μεταξύ επιχειρήσεων (B2B), ώστε με τον τρόπο αυτό αφενός να «χτιστεί» το αφορολόγητο, αφετέρου να διασταυρωθεί η καταβολή ΦΠΑ.
Ούτε η αιτιολογία που συνοδεύει μια μεταφορά μέσω IRIS P2P είναι υποχρεωτική. Είναι προαιρετική και εξυπηρετεί κυρίως την ευκολότερη αναγνώριση της συναλλαγής από τον πληρωτή και τον δικαιούχο. Αυτό δεν σημαίνει, βέβαια, ότι η αιτιολογία είναι καθοριστική για τη φορολογική μεταχείριση: σημασία έχει η πραγματική φύση της συναλλαγής.
Προτιμώμενη πηγή στην Google
Για να εμφανίζονται περισσότερα άρθρα της στις αναζητήσεις σας εύκολα και γρήγορα, πρέπει να προσθέσετε το site στις προτιμώμενες πηγές σας. .