Η μεγάλη ανατροπή του 2026 για τις ελληνικές τράπεζες μπορεί τελικά να έρθει από εκεί που πριν από λίγους μήνες σχεδόν κανείς δεν την περίμενε: από την επιστροφή της Ευρωπαϊκής Κεντρικής Τράπεζας στις αυξήσεις επιτοκίων.
Μετά την απόφαση της 10ης Σεπτεμβρίου, το επιτόκιο καταθέσεων της ΕΚΤ ανεβαίνει από τις 16 Σεπτεμβρίου στο 2,50%. Η ίδια η κεντρική τράπεζα βλέπει πλέον πληθωρισμό 3,0% το 2026 και 2,5% το 2027, ενώ η Morgan Stanley αναθεώρησε την πρόβλεψή της και περιμένει ακόμη μία αύξηση κατά 25 μονάδες βάσης τον Δεκέμβριο, στο 2,75%.
Το 3% δεν είναι σήμερα το βασικό σενάριο. Δεν είναι όμως και επίπεδο που μπορεί να αγνοηθεί, εάν το ενεργειακό σοκ παραμείνει επίμονο, ο πληθωρισμός περάσει βαθύτερα σε μισθούς και υπηρεσίες και η ΕΚΤ χρειαστεί να κινηθεί περισσότερο σε περιοριστική περιοχή. Ο Martins Kazaks της ΕΚΤ έχει ήδη προειδοποιήσει ότι το 2,50% δεν πρέπει να θεωρείται «ταβάνι».
Για τις ελληνικές τράπεζες η αλλαγή είναι, στην πρώτη ανάγνωση, θετική. Στη δεύτερη, όμως, αρχίζουν τα δύσκολα: υψηλότερα επιτόκια σημαίνουν περισσότερα καθαρά έσοδα τόκων, αλλά όσο παραμένουν ψηλά τόσο αυξάνουν το κόστος για επιχειρήσεις και νοικοκυριά και, με καθυστέρηση, τον πιστωτικό κίνδυνο για τις ίδιες τις τράπεζες.
Τα βασικά σε 30”
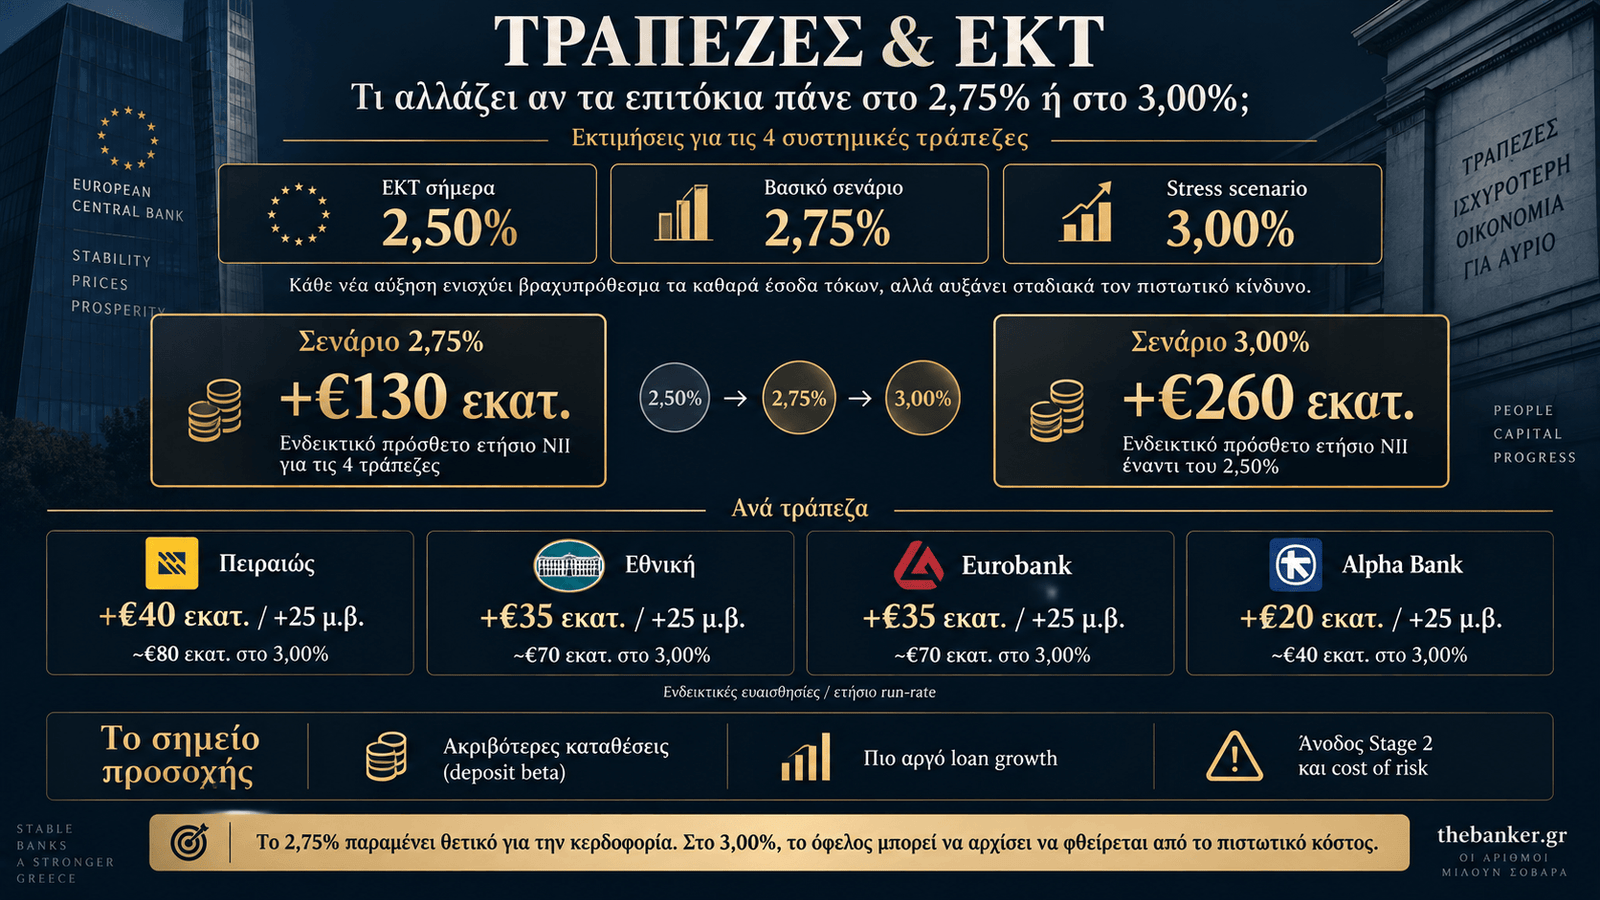
Με βάση τις τελευταίες δημοσιευμένες ή δηλωμένες ευαισθησίες των τεσσάρων συστημικών τραπεζών, μία επιπλέον αύξηση κατά 25 μονάδες βάσης μπορεί να αντιστοιχεί ενδεικτικά σε περίπου €130 εκατ. πρόσθετου ετήσιου NII σε επίπεδο run-rate για τον κλάδο.
Εάν το επιτόκιο της ΕΚΤ φτάσει στο 2,75%, αυτό είναι το θεωρητικό πρόσθετο ετήσιο όφελος σε σχέση με το 2,50%. Σε ένα πιο επιθετικό σενάριο στο 3%, το αθροιστικό run-rate θα μπορούσε να πλησιάσει τα €260 εκατ..
Πρόκειται για ευαισθησίες και όχι για λογιστική πρόβλεψη κερδών. Οι πραγματικές επιδόσεις θα εξαρτηθούν από τη διαδρομή του Euribor, το κόστος των καταθέσεων, τα hedges, τον ρυθμό πιστωτικής επέκτασης και το credit cost.
Η ενδεικτική ευαισθησία ανά τράπεζα
| Τράπεζα | Ενδεικτική ετήσια ευαισθησία NII ανά +25 μ.β. | Σενάριο 2,75% | Σενάριο 3,00% |
|---|---|---|---|
| Πειραιώς | ~€40 εκατ. | ~€40 εκατ. | ~€80 εκατ. |
| Εθνική Τράπεζα | ~€35 εκατ. | ~€35 εκατ. | ~€70 εκατ. |
| Eurobank | ~€35 εκατ. | ~€35 εκατ. | ~€70 εκατ. |
| Alpha Bank | ~€20 εκατ. | ~€20 εκατ. | ~€40 εκατ. |
| Σύνολο | ~€130 εκατ. | ~€130 εκατ. | ~€260 εκατ. |
Σημείωση: Οι ευαισθησίες είναι ενδεικτικές, δυναμικές και δεν αποτελούν guidance. Αφορούν ετήσιο run-rate και όχι κατ’ ανάγκη πρόσθετα λογιστικά έσοδα του 2026.
Τα business plans είχαν γραφτεί για χαμηλότερα επιτόκια
Η ουσία είναι ότι ένα μέρος των τραπεζικών επιχειρηματικών σχεδίων και των guidance είχε διαμορφωθεί με χαμηλότερες παραδοχές για το κόστος χρήματος.
Η Eurobank, για παράδειγμα, όταν αναβάθμισε στο α’ εξάμηνο την πρόβλεψη για καθαρά επιτοκιακά έσοδα σε πάνω από €2,7 δισ., είχε επισημάνει ότι η εκτίμηση στηριζόταν σε επιτόκιο ΕΚΤ που θα παρέμενε στο 2,25%. Η πραγματικότητα έχει ήδη ξεπεράσει αυτή την παραδοχή.
Η Πειραιώς αναβάθμισε επίσης τον στόχο NII για το 2026 στα €2 δισ., ενώ στο πρώτο εξάμηνο είχε καταγράψει περίπου €990 εκατ. καθαρών επιτοκιακών εσόδων. Η ίδια η τράπεζα έχει δώσει ευαισθησία περίπου €40 εκατ. για μεταβολή 25 μονάδων βάσης στον Euribor.
Στην Εθνική, η διοίκηση έχει προσδιορίσει ευαισθησία περίπου €35 εκατ. ανά 25 μονάδες βάσης σε ετήσια βάση. Η τράπεζα μπαίνει στη νέα φάση από ιδιαίτερα ισχυρή θέση: στο α’ εξάμηνο εμφάνισε κέρδη μετά φόρων €661 εκατ., NPE ratio 2,4%, κάλυψη NPE 105% και CET1 17,3%.
Η Alpha Bank έχει μικρότερη επιτοκιακή ευαισθησία, περίπου €20 εκατ. ανά 25 μονάδες βάσης, κάτι που σημαίνει ότι το δικό της earnings story εξαρτάται περισσότερο από τη διατήρηση της πιστωτικής επέκτασης, την άνοδο των προμηθειών και την ανάπτυξη άλλων πηγών εσόδων.
Γιατί η Ελλάδα παραμένει «γλυκό σημείο» για τις τράπεζες
Τα στοιχεία της Τράπεζας της Ελλάδος εξηγούν γιατί το νέο περιβάλλον εξακολουθεί να είναι εξαιρετικά υποστηρικτικό για τα περιθώρια.
Τον Ιούλιο του 2026, το μέσο επιτόκιο των νέων καταθέσεων ήταν μόλις 0,39%, ενώ των νέων δανείων 4,67%. Το spread ήταν 4,28 ποσοστιαίες μονάδες.
Στα υφιστάμενα υπόλοιπα, οι καταθέσεις απέδιδαν κατά μέσο όρο 0,37% και τα δάνεια κόστιζαν 4,81%, με το spread να φθάνει τις 4,44 ποσοστιαίες μονάδες.
Η εικόνα γίνεται ακόμη πιο εντυπωσιακή στις καταθέσεις όψεως των νοικοκυριών, όπου το μέσο επιτόκιο παρέμενε μόλις στο 0,03%. Αντίθετα, οι προθεσμιακές καταθέσεις έως ένα έτος απέδιδαν 1,24% στα νοικοκυριά και 2,02% στις επιχειρήσεις.
Ακριβώς εδώ βρίσκεται ο μηχανισμός που στηρίζει τα τραπεζικά έσοδα: σημαντικό μέρος των κυμαινόμενων δανείων επανατιμολογείται σχετικά γρήγορα όταν αυξάνεται ο Euribor, ενώ το κόστος της καταθετικής βάσης ακολουθεί πιο αργά.
Το όφελος όμως έχει ημερομηνία λήξης
Το πρόβλημα είναι ότι δεν υπάρχει δωρεάν γεύμα.
Όσο το επιτόκιο κινείται προς το 2,50%-2,75%, οι ελληνικές τράπεζες μπορούν να βρίσκονται ακόμη κοντά σε ένα ιδανικό σημείο: υψηλότερο NII, μεγάλη βάση χαμηλού κόστους καταθέσεων, ισχυρή ρευστότητα και ακόμη υγιής ζήτηση για χρηματοδότηση.
Εάν όμως το επιτόκιο κινηθεί προς το 3% και, κυρίως, παραμείνει εκεί για μεγάλο διάστημα, αρχίζουν να ενεργοποιούνται τρεις αντίρροπες δυνάμεις.
Πρώτος κίνδυνος: ακριβότερες καταθέσεις
Όσο η ΕΚΤ ανεβάζει το κόστος χρήματος, τόσο δυσκολότερο γίνεται για τις τράπεζες να κρατούν τις αποδόσεις των αποταμιευτών κοντά στο μηδέν. Οι μεγάλες εταιρικές καταθέσεις ήδη πληρώνονται αισθητά περισσότερο και ο ανταγωνισμός για ρευστότητα μπορεί να αυξήσει το λεγόμενο deposit beta.
Με απλά λόγια: ένα μεγαλύτερο μέρος κάθε επόμενης αύξησης της ΕΚΤ μπορεί να χρειαστεί να επιστρέφει στον καταθέτη. Τότε η θετική επίδραση στο NII αρχίζει να μικραίνει.
Δεύτερος κίνδυνος: κόβεται η όρεξη για νέο δανεισμό
Το δεύτερο μέτωπο είναι οι όγκοι.
Η μεγάλη επενδυτική ιστορία των ελληνικών τραπεζών δεν στηρίζεται πλέον μόνο στο επιτοκιακό περιθώριο. Στηρίζεται επίσης στην επιτάχυνση της πιστωτικής επέκτασης.
Όσο ακριβότερη γίνεται η χρηματοδότηση, τόσο περισσότερες επενδύσεις μετατίθενται, τόσο πιο αυστηρά αξιολογούνται τα επιχειρηματικά σχέδια και τόσο λιγότερα νοικοκυριά μπορούν να εξυπηρετήσουν νέο στεγαστικό ή καταναλωτικό δάνειο.
Τρίτος και σοβαρότερος κίνδυνος: από το NII στο Stage 2
Η πιο επικίνδυνη ανάγνωση θα ήταν να περιμένει κανείς να αυξηθούν τα NPEs για να παραδεχθεί ότι υπάρχει πρόβλημα.
Όταν ένα δάνειο καταγραφεί ως μη εξυπηρετούμενο, η επιδείνωση έχει ήδη προχωρήσει. Ο πραγματικός «αισθητήρας καπνού» βρίσκεται νωρίτερα: στα Stage 2 δάνεια, στις νέες ρυθμίσεις, στις πρώτες καθυστερήσεις και στο cost of risk.
Αυτοί είναι οι δείκτες που πρέπει να παρακολουθεί η αγορά στα επόμενα τρίμηνα.
Το ενεργειακό σοκ κάνει την εξίσωση ακόμη πιο δύσκολη. Μια επιχείρηση μπορεί να απορροφήσει υψηλότερο Euribor. Μπορεί ίσως να απορροφήσει ακριβότερη ενέργεια. Μπορεί να διαχειριστεί αυξημένο μισθολογικό κόστος. Όταν όμως συμβαίνουν όλα ταυτόχρονα, η πίεση μεταφέρεται γρήγορα στις ταμειακές ροές.
Οι τέσσερις τράπεζες ξεκινούν πάντως από ισχυρή βάση
Το βασικό αντίβαρο είναι ότι οι ελληνικές τράπεζες μπαίνουν σε αυτή τη φάση με ισολογισμούς πολύ ισχυρότερους από οποιαδήποτε προηγούμενη περίοδο μεγάλης επιτοκιακής πίεσης.
Στο τέλος Ιουνίου, οι τέσσερις συστημικές είχαν συνολικά εξυπηρετούμενα ανοίγματα άνω των €176 δισ. και καθαρή πιστωτική επέκταση περίπου €8,8 δισ. στο εξάμηνο. Οι δείκτες NPE παρέμεναν σε ιστορικά χαμηλά επίπεδα: περίπου 2,2% στην Πειραιώς, 2,4% στην Εθνική, 2,5% στη Eurobank και 3,6% στην Alpha Bank.
Αυτό δίνει χρόνο και κεφαλαιακό χώρο. Δεν αναιρεί όμως τον κύκλο.
Το πραγματικό όριο μεταξύ «δώρου» και παγίδας
Στο 2,75%, το ισοζύγιο παραμένει πιθανότατα θετικό για τις ελληνικές τράπεζες. Το επιτοκιακό όφελος εξακολουθεί να υπερκαλύπτει τις πρώτες πιέσεις στο κόστος χρηματοδότησης και στον πιστωτικό κίνδυνο.
Στο 3%, ειδικά εάν συνδυαστεί με πετρέλαιο σε τριψήφια επίπεδα και ασθενέστερη ευρωπαϊκή ανάπτυξη, η εικόνα γίνεται πιο σύνθετη.
Το πρόσθετο ετήσιο NII μπορεί θεωρητικά να πλησιάζει τα €260 εκατ. έναντι του 2,50%. Αλλά εάν την ίδια στιγμή αυξηθεί το cost of risk, επιβραδυνθεί η νέα παραγωγή δανείων και ανέβει το κόστος των καταθέσεων, μέρος αυτού του οφέλους μπορεί να χαθεί γρήγορα.
Τα επόμενα αποτελέσματα δεν θα διαβαστούν όπως τα προηγούμενα
Μέχρι σήμερα η αγορά ρωτούσε κυρίως πόσο ανθεκτικό είναι το NII στην πτώση των επιτοκίων.
Τώρα η ερώτηση αντιστρέφεται.
Πόσο ακόμη μπορούν να αυξηθούν τα επιτόκια πριν η πρόσθετη κερδοφορία της τράπεζας αρχίσει να γίνεται ζημία για τον πελάτη και, τελικά, επιστρέψει ως κόστος στην ίδια την τράπεζα;
Γι’ αυτό οι επόμενες παρουσιάσεις αποτελεσμάτων αποκτούν ιδιαίτερο βάρος. Το ενδιαφέρον θα είναι λιγότερο στο headline profit και περισσότερο σε πέντε αριθμούς: NII guidance, deposit beta, loan growth, Stage 2 και cost of risk.
Γιατί έχει σημασία
Η αλλαγή πολιτικής της ΕΚΤ ανατρέπει μία από τις βασικές παραδοχές με τις οποίες μπήκαν οι ελληνικές τράπεζες στο 2026. Αντί για σταθεροποίηση ή σταδιακή χαλάρωση, η αγορά βρίσκεται ξανά μπροστά σε πιθανή περαιτέρω σύσφιγξη.
Βραχυπρόθεσμα αυτό μπορεί να λειτουργήσει ως νέο κερδοφορικό μπόνους. Η Morgan Stanley βλέπει ήδη μία ακόμη αύξηση στο 2,75% τον Δεκέμβριο. Εάν συμβεί, οι τέσσερις συστημικές μπορούν να αποκτήσουν ακόμη ένα αξιοσημείωτο μαξιλάρι καθαρών επιτοκιακών εσόδων.
Αλλά η μεγάλη ιστορία δεν είναι το πρώτο €130 εκατ.
Είναι το σημείο στο οποίο το υψηλότερο επιτόκιο παύει να λειτουργεί υπέρ του τραπεζικού ισολογισμού και αρχίζει να πιέζει την ποιότητα των δανείων.
Τι να προσέξουμε
Το βασικό σενάριο που πρέπει πλέον να τιμολογεί η αγορά είναι η πορεία προς το 2,75%. Το 3% παραμένει πιο επιθετικό σενάριο, αλλά δεν μπορεί να απορριφθεί εάν ο πληθωρισμός παραμείνει επίμονος.
Για τους επενδυτές στις τραπεζικές μετοχές, οι κρίσιμοι δείκτες αλλάζουν. Τα έσοδα τόκων θα εξακολουθήσουν να έχουν σημασία, αλλά σταδιακά το βάρος περνά στην ποιότητα ενεργητικού.
Η πραγματική προειδοποίηση δεν θα έρθει όταν τα κόκκινα δάνεια αυξηθούν θεαματικά. Θα έρθει νωρίτερα, όταν αρχίσουν να ανεβαίνουν τα Stage 2, οι ρυθμίσεις και οι προβλέψεις.
Εκεί θα φανεί εάν η επιστροφή των υψηλότερων επιτοκίων ήταν ένα ακόμη δώρο για τις ελληνικές τράπεζες — ή το σημείο όπου ο πιο κερδοφόρος κύκλος των τελευταίων ετών άρχισε να τρώει τη δική του βάση.