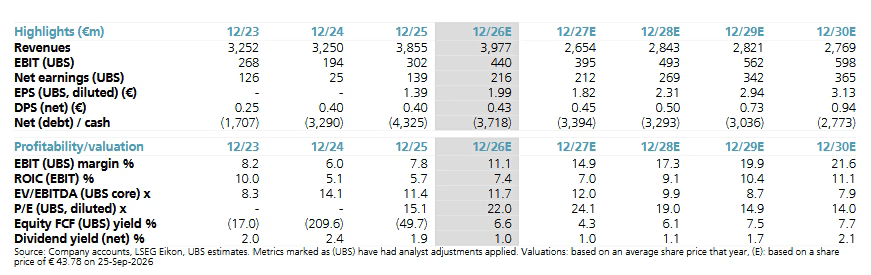
Σταθερά με τη σύσταση Buy (αγορά) καλύπτει τη μετοχή της ΓΕΚ ΤΕΡΝΑ η UBS, θέτοντας την τιμή-στόχο στα 54 ευρώ, από 55 ευρώ προηγουμένως, έναντι τρέχουσας τιμής 43,78 ευρώ, που συνεπάγεται περιθώριο ανόδου 23,34%.
Όπως επισημαίνει, τα αποτελέσματα του πρώτου εξαμήνου ήταν ενθαρρυντικά και κινήθηκαν ελαφρώς υψηλότερα από τις εκτιμήσεις της αγοράς, με βασικό μοχλό τα υψηλότερα περιθώρια κερδοφορίας στις κατασκευές, ενώ οι επιδόσεις των βασικών οδικών παραχωρήσεων παρέμειναν ανθεκτικές. Σε συνδυασμό με τις πρόσφατες αναθέσεις συμβάσεων ΣΔΙΤ στη Βόρεια Ελλάδα, τα αποτελέσματα ενισχύουν την επενδυτική θέση της UBS για τον όμιλο.
Η UBS ξεχωρίζει δύο βασικά μηνύματα
Η UBS εκτιμά μάλιστα ότι η πρόσφατη πίεση στη μετοχή, εν μέσω της ανόδου των αποδόσεων των ομολόγων, έχει δημιουργήσει ένα ελκυστικό σημείο εισόδου.
Ενδεικτικά, η απόδοση του ελληνικού δεκαετούς ομολόγου έχει αυξηθεί περίπου στο 4,5%, δηλαδή κατά περίπου 100 μονάδες βάσης σε σχέση με τα επίπεδα στα τέλη Ιουνίου.
Τα δύο μηνύματα
Από την τηλεδιάσκεψη της διοίκησης, η UBS ξεχωρίζει δύο βασικά μηνύματα. Το πρώτο αφορά τη διατήρηση της αυξημένης κερδοφορίας στις κατασκευές, καθώς ο διευθύνων σύμβουλος χαρακτήρισε βιώσιμα τα σημερινά περιθώρια EBITDA, τα οποία ενισχύονται από την ολοκλήρωση ώριμων έργων και τις σχετικές εκκαθαρίσεις, μια τάση που, σύμφωνα με τη διοίκηση, αναμένεται να συνεχιστεί έως το τέλος του έτους.
Το δεύτερο αφορά την ανθεκτικότητα της κυκλοφορίας στο χαρτοφυλάκιο των αυτοκινητοδρόμων, παρά τις υψηλές τιμές των καυσίμων. Ειδικότερα, η κυκλοφορία στην Αττική Οδό έως τα μέσα Σεπτεμβρίου αυξήθηκε κατά 2,5% σε ετήσια βάση, έναντι αύξησης 2,4% που είχε καταγραφεί στο πρώτο εξάμηνο, υποδηλώνοντας επιτάχυνση της αύξησης κατά τους θερινούς μήνες. Παράλληλα, η διοίκηση έκανε λόγο για θετική πορεία της κυκλοφορίας στο υπόλοιπο οδικό δίκτυο τον Ιούλιο και τον Αύγουστο.
Η UBS εκτιμά ότι τα στοιχεία αυτά καταδεικνύουν πως η ζήτηση παραμένει σχετικά ανεπηρέαστη από το αυξημένο κόστος καυσίμων, σημειώνοντας ότι τον Σεπτέμβριο οι τιμές της αμόλυβδης και του πετρελαίου κίνησης αυξήθηκαν περαιτέρω, κατά περίπου 26% και 44% αντίστοιχα σε ετήσια βάση.
Αλλαγές στις εκτιμήσεις
Μετά τη δημοσίευση των αποτελεσμάτων, η UBS αναθεωρεί τις εκτιμήσεις της για τα EBITDA της περιόδου 2026-2028, με τις μεταβολές να κυμαίνονται από 0% έως 10%, ενώ οι αντίστοιχες αναθεωρήσεις για τα κέρδη ανά μετοχή (EPS) διαμορφώνονται από 1% έως 20%.
Οι αλλαγές αντανακλούν κυρίως τη μετάθεση του χρονοδιαγράμματος αποενοποίησης του τομέα συμβατικής ενέργειας, η οποία πλέον αναμένεται να ολοκληρωθεί στο τέλος του 2026, με την αποενοποίηση να πραγματοποιείται από το πρώτο τρίμηνο του 2027, αντί του δεύτερου εξαμήνου του 2026 που εκτιμούσε προηγουμένως.
Στις νέες προβλέψεις ενσωματώνονται επίσης υψηλότερες πληθωριστικές εκτιμήσεις, με τον δείκτη τιμών καταναλωτή για το δωδεκάμηνο έως τον Σεπτέμβριο να υπολογίζεται στο 4%, από 3,5% προηγουμένως, γεγονός που αναμένεται να επηρεάσει τις τιμαριθμικές αναπροσαρμογές των διοδίων την επόμενη χρονιά.
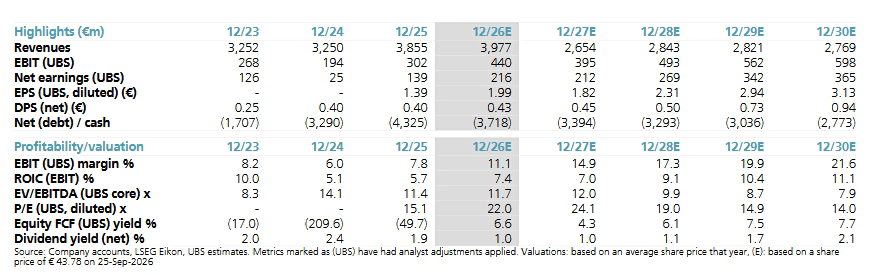
Παράλληλα, η UBS ενσωματώνει υψηλότερη κερδοφορία στις κατασκευές, καθώς οι χαμηλότερες εκτιμήσεις για τα έσοδα υπερκαλύπτονται από τη βελτίωση των περιθωρίων, αλλά και εντονότερες αρνητικές επιδράσεις στο μείγμα εσόδων της Εγνατίας Οδού, λόγω της εκτροπής βαρέων οχημάτων κατά τη διάρκεια των εργασιών.
Εξαιρουμένου του τομέα συμβατικής ενέργειας, οι εκτιμήσεις της για τα EBITDA της περιόδου 2026-2028 διαμορφώνονται κατά 2% χαμηλότερα, 4% χαμηλότερα και 4% υψηλότερα αντίστοιχα από τον μέσο όρο των εκτιμήσεων της αγοράς.
Η UBS εξακολουθεί να θεωρεί τη ΓΕΚ ΤΕΡΝΑ βασική επιλογή στον ευρωπαϊκό και αναδυόμενο κλάδο υποδομών, λόγω του μακροπρόθεσμου χαρτοφυλακίου παραχωρήσεων, της προοπτικής διπλασιασμού των κερδών ανά μετοχή έως το 2030 σε σχέση με το 2025 και της κατασκευαστικής της παρουσίας, η οποία προσφέρει περαιτέρω δυνατότητες ανάπτυξης.
Ως επόμενους καταλύτες αναφέρει τα στοιχεία κυκλοφορίας εννεαμήνου, που αναμένονται στα μέσα Οκτωβρίου, τα αποτελέσματα εννεαμήνου τον Νοέμβριο, καθώς και πιθανές νέες αναθέσεις έργων.