Στα 25,20 ευρώ, από 23 ευρώ προηγουμένως, αυξάνει την τιμή-στόχο για τη ΔΕΗ η Eurobank Equities, διατηρώντας τη σύσταση Buy, καθώς ενσωματώνει για πρώτη φορά στην αποτίμησή της την αξία του σχεδιαζόμενου data center της Amazon Web Services (AWS) στον Άγιο Δημήτριο Κοζάνης.
η Eurobank Equities εκτιμά ότι η συμφωνία με την AWS φέρνει πιο κοντά στην υλοποίηση τις φιλοδοξίες της ΔΕΗ στον τομέα των κέντρων δεδομένων
Σύμφωνα με τους αναλυτές, η πρώτη φάση του έργου μπορεί να δημιουργήσει πρόσθετη αξία περίπου 1,4 ευρώ ανά μετοχή, ενώ ενδεχόμενη επέκτασή του στο 1 GW θα μπορούσε να ανεβάσει τη συνολική αξία στα 4,8 ευρώ ανά μετοχή.
Στην ανάλυσή της με τίτλο «Beyond the grid: Putting a value on the DC», η Eurobank Equities εκτιμά ότι η συμφωνία με την AWS φέρνει πιο κοντά στην υλοποίηση τις φιλοδοξίες της ΔΕΗ στον τομέα των κέντρων δεδομένων, δημιουργώντας μια νέα δυνητική πηγή εσόδων και κερδοφορίας, πέρα από τις παραδοσιακές δραστηριότητες ηλεκτροπαραγωγής και προμήθειας ενέργειας.
Αμετάβλητες οι βασικές προβλέψεις παρά τις πιέσεις στη λιανική
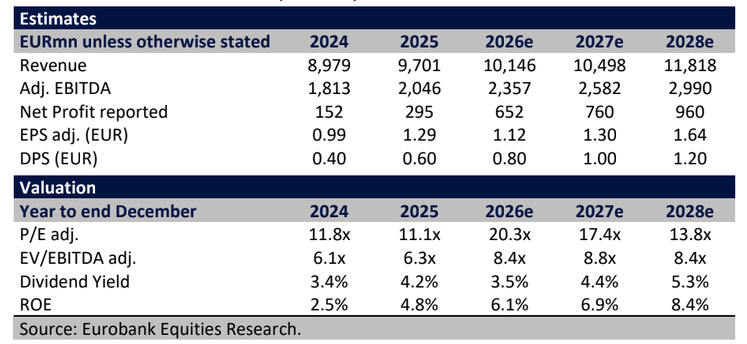
Μετά τα αποτελέσματα του τρίτου τριμήνου, η Eurobank Equities διατηρεί ουσιαστικά αμετάβλητες τις προβλέψεις της για τις βασικές δραστηριότητες της ΔΕΗ, υιοθετώντας ωστόσο ελαφρώς πιο συντηρητικές παραδοχές για το 2026, λόγω των πρόσφατων πιέσεων στα περιθώρια κέρδους της λιανικής αγοράς ηλεκτρικής ενέργειας.
Η διοίκηση της ΔΕΗ εκτιμά ότι οι τρέχουσες συνθήκες στην αγορά θα διατηρηθούν κατά το τέταρτο τρίμηνο του 2026 και ενδεχομένως στο πρώτο τρίμηνο του 2027. Παράλληλα, όμως, επανέλαβε τον στόχο για επαναλαμβανόμενα EBITDA 2,4 δισ. ευρώ και προσαρμοσμένα καθαρά κέρδη μετά τα δικαιώματα μειοψηφίας 700 εκατ. ευρώ για το σύνολο του 2026.
Για το 2027, η διοίκηση έχει θέσει στόχο EBITDA 2,8 δισ. ευρώ.
Από την πλευρά της, η Eurobank Equities προβλέπει επαναλαμβανόμενα EBITDA κοντά στα 2,4 δισ. ευρώ το 2026, τα οποία εκτιμά ότι θα αυξηθούν στα 2,58 δισ. ευρώ το 2027 και στα 3,6 δισ. ευρώ έως το 2030.
Οι αναλυτές διευκρινίζουν ότι οι μακροπρόθεσμες προβλέψεις τους παραμένουν αισθητά χαμηλότερες από τους στόχους της διοίκησης, καθώς υιοθετούν πιο συντηρητική προσέγγιση ως προς την υλοποίηση των επενδύσεων, την ανάπτυξη των ανανεώσιμων πηγών ενέργειας και τη μετατροπή των νέων έργων σε πρόσθετη κερδοφορία.
Το σχέδιο για το data center των 300 MW στην Κοζάνη
Κεντρικό στοιχείο της νέας αποτίμησης αποτελεί η συμφωνία της ΔΕΗ με την Amazon Web Services για την ανάπτυξη κέντρου δεδομένων στον Άγιο Δημήτριο Κοζάνης.
Όπως υπενθυμίζει η Eurobank Equities, στις 17 Σεπτεμβρίου η ΔΕΗ ανακοίνωσε την υπογραφή δεσμευτικού μνημονίου συνεργασίας με την AWS, το οποίο καθορίζει το πλαίσιο και τους βασικούς όρους ανάπτυξης του έργου.
Η πρώτη φάση προβλέπει εγκατάσταση με ισχύ ηλεκτρικής τροφοδοσίας 300 MW, την οποία η AWS θα μισθώσει για 15 χρόνια μετά την ολοκλήρωσή της.
Η ΔΕΗ θα αναλάβει την ανάπτυξη του χώρου και των υποστηρικτικών υποδομών, εξαιρουμένου του πληροφοριακού εξοπλισμού, ενώ η AWS θα εγκαταστήσει και θα λειτουργεί τον εξοπλισμό πληροφορικής.
Παράλληλα, η ΔΕΗ θα προμηθεύει ηλεκτρική ενέργεια στην AWS μέσω μακροχρόνιων συμβάσεων προμήθειας (PPAs), διάρκειας άνω των δέκα ετών.
Οι δύο πλευρές θα εξετάσουν επίσης τη δυνατότητα επέκτασης της εγκατάστασης έως το 1 GW.
Η Eurobank Equities επισημαίνει, πάντως, ότι οι οριστικές συμφωνίες για το έργο και τους εμπορικούς όρους εξακολουθούν να εξαρτώνται από την ολοκλήρωση των διαπραγματεύσεων, τον απαραίτητο έλεγχο, τη σύνδεση με το ηλεκτρικό δίκτυο και τις απαιτούμενες εγκρίσεις.
Επένδυση 1,2 δισ. ευρώ και EBITDA 177 εκατ. ευρώ
Για την αποτίμηση του έργου, η Eurobank Equities αντιμετωπίζει το data center ως επένδυση υποδομών τύπου powered-shell/build-to-suit, όπου η ΔΕΗ χρηματοδοτεί τις κτιριακές και ενεργειακές υποδομές, ενώ η AWS αναλαμβάνει την επένδυση στον εξοπλισμό πληροφορικής.
Το μοντέλο των αναλυτών βασίζεται σε δυναμικότητα 300 MW για την πρώτη φάση και συνολικές κεφαλαιουχικές δαπάνες 1,2 δισ. ευρώ, που αντιστοιχούν σε 4 εκατ. ευρώ ανά MW.
Παράλληλα, υποθέτει αρχικό μίσθωμα περίπου 80 ευρώ ανά kW τον μήνα, με ετήσια αναπροσαρμογή.
Με βάση αυτές τις παραδοχές, η Eurobank Equities εκτιμά ότι η εγκατάσταση θα μπορούσε να δημιουργεί EBITDA περίπου 177 εκατ. ευρώ το 2030.
Η αναμενόμενη εσωτερική απόδοση της επένδυσης (IRR) υπολογίζεται κοντά στο 12% μόνο από τη δραστηριότητα μίσθωσης και υποδομών.
Επιπλέον, τα περιθώρια κέρδους από την προμήθεια ηλεκτρικής ενέργειας εκτιμάται ότι μπορούν να προσθέσουν περίπου μία ποσοστιαία μονάδα στην απόδοση, με την παραδοχή καθαρού περιθωρίου 8 ευρώ ανά MWh.
Πρόσθετη αξία έως 4,8 ευρώ ανά μετοχή
Χρησιμοποιώντας μέσο σταθμισμένο κόστος κεφαλαίου 8% και υποθέτοντας ότι περίπου το 70% της επένδυσης θα χρηματοδοτηθεί με δανεισμό, η Eurobank Equities υπολογίζει την καθαρή παρούσα αξία της πρώτης φάσης του έργου σε περίπου 860 εκατ. ευρώ.
Η εκτιμώμενη δημιουργία αξίας για τη ΔΕΗ αντιστοιχεί σε περίπου 1,4 ευρώ ανά μετοχή, ποσό που ενσωματώνεται πλέον στη νέα τιμή-στόχο.
Ακόμη μεγαλύτερο είναι το δυνητικό όφελος εάν η εγκατάσταση επεκταθεί τελικά στο 1 GW.
Σύμφωνα με τους υπολογισμούς της Eurobank Equities, εφόσον διατηρηθούν σε γενικές γραμμές τα ίδια οικονομικά χαρακτηριστικά ανά μονάδα ισχύος, η συνολική δημιουργία αξίας θα μπορούσε να φθάσει τα 2,9 δισ. ευρώ, ή περίπου 4,8 ευρώ ανά μετοχή.
Πρόκειται, ωστόσο, για δυνητικό σενάριο επέκτασης και όχι για έργο που έχει ήδη οριστικοποιηθεί.
Η ενσωμάτωση της αξίας του data center, σε συνδυασμό με τη μικρή θετική επίδραση από τη μεταφορά της ημερομηνίας αποτίμησης στον Νοέμβριο του 2027, οδηγεί τη Eurobank Equities στην αύξηση της τιμής-στόχου για τη ΔΕΗ στα 25,20 ευρώ, από 23 ευρώ προηγουμένως.
Οι αναλυτές διευκρινίζουν ότι δεν έχουν ακόμη συμπεριλάβει στις προβλέψεις τους κάποια συνεισφορά του data center στα EBITDA της ΔΕΗ. Έχουν, ωστόσο, ενσωματώσει τη δημιουργία αξίας της πρώτης φάσης στην αποτίμηση της μετοχής.
Με βάση την τρέχουσα χρηματιστηριακή τιμή που χρησιμοποιείται στην ανάλυση, η ΔΕΗ διαπραγματεύεται με δείκτη επιχειρηματικής αξίας προς EBITDA (EV/EBITDA) χαμηλότερο από 9 φορές για το 2027, παραμένοντας σε μικρό discount έναντι των ευρωπαϊκών εταιρειών του κλάδου.
Η Eurobank Equities θεωρεί την αποτίμηση ελκυστική, δεδομένων των υψηλότερων προοπτικών ανάπτυξης της ΔΕΗ και της πρόσφατης αποκλιμάκωσης της μόχλευσης σε επίπεδο χαμηλότερο από 2 φορές τον καθαρό δανεισμό προς EBITDA, μετά την αύξηση κεφαλαίου και πριν από την αξιοποίηση των αντληθέντων κεφαλαίων.
Η νέα τιμή-στόχος αντιστοιχεί σε πολλαπλασιαστή 9,4 φορές τα εκτιμώμενα EBITDA του 2027, φέρνοντας την αποτίμηση πιο κοντά στα επίπεδα των ευρωπαϊκών ανταγωνιστών.
Πρόσθετο περιθώριο ανόδου 15% από μελλοντικές επενδύσεις
Πέρα από το data center, η Eurobank Equities εντοπίζει και πρόσθετα περιθώρια δημιουργίας αξίας από το επενδυτικό πρόγραμμα της ΔΕΗ.
Όπως επισημαίνει, το μοντέλο της δεν περιλαμβάνει ακόμη κεφαλαιουχικές δαπάνες ύψους περίπου 5 δισ. ευρώ, οι οποίες θα μπορούσαν να δημιουργήσουν πρόσθετο περιθώριο ανόδου της αποτίμησης κατά περίπου 15%.
Οι αναλυτές αντιμετωπίζουν, πάντως, τη συγκεκριμένη προοπτική ως δυνητικό όφελος που εξαρτάται από την υλοποίηση των επενδύσεων και όχι ως μέρος του βασικού σεναρίου αποτίμησης.
Συνολικά, η Eurobank Equities διατηρεί τη θετική της στάση για τη ΔΕΗ, θεωρώντας ότι η συμφωνία με την AWS προσθέτει μια νέα διάσταση στην επενδυτική της προοπτική, χωρίς να μεταβάλλει ουσιαστικά τις προβλέψεις για τις υφιστάμενες δραστηριότητες. Η σύσταση παραμένει Buy, με νέα τιμή-στόχο τα 25,20 ευρώ.