Ισχυρές επιδόσεις αναμένει η Optima Bank από τις τέσσερις συστημικές τράπεζες για το γ΄ τρίμηνο του 2026, εκτιμώντας ότι παραμένουν σε τροχιά επίτευξης των επικαιροποιημένων στόχων τους για το σύνολο της χρήσης, παρά την αναμενόμενη υποχώρηση των κερδών σε τριμηνιαία βάση μετά τις ισχυρές επιδόσεις του β΄ τριμήνου.
Σύμφωνα με τις εκτιμήσεις της χρηματιστηριακής, τα συνολικά καθαρά έσοδα από τόκους αναμένεται να διαμορφωθούν στα 2,25 δισ. ευρώ, αυξημένα κατά 2,8% σε τριμηνιαία και 11% σε ετήσια βάση, με τη στήριξη των υψηλότερων επιτοκίων, της συνεχιζόμενης πιστωτικής επέκτασης και του συγκρατημένου κόστους καταθέσεων. Η πιστωτική επέκταση εκτιμάται ότι θα μετριαστεί σε τριμηνιαία βάση λόγω εποχικότητας, χωρίς να τίθενται σε κίνδυνο οι ετήσιοι στόχοι, ενώ οι εισροές καταθέσεων αναμένεται να παραμείνουν ισχυρές, με τη συμβολή της τουριστικής περιόδου.
Τα έσοδα από προμήθειες αναμένεται να αποτελέσουν βασικό μοχλό ενίσχυσης των εσόδων, φθάνοντας τα 701 εκατ. ευρώ, με αύξηση 18% σε ετήσια βάση, αν και εκτιμάται ότι θα υποχωρήσουν περίπου 10% σε τριμηνιαία βάση, καθώς εξομαλύνονται τα έκτακτα έσοδα που είχαν καταγραφεί το β΄ τρίμηνο.
Παράλληλα, τα έσοδα από χρηματοοικονομικές πράξεις αναμένεται να εμφανίσουν μικρότερη συμβολή, εν μέσω μεταβλητότητας στις αγορές ομολόγων. Η Optima Bank προβλέπει αύξηση του κόστους πιστωτικού κινδύνου, με τις προβλέψεις για επισφαλή δάνεια να ανέρχονται σε 253 εκατ. ευρώ, έναντι 220 εκατ. ευρώ το προηγούμενο τρίμηνο.
Σε αυτό το πλαίσιο, τα συνολικά καθαρά κέρδη των τεσσάρων τραπεζών, προ έκτακτων στοιχείων, εκτιμάται ότι θα διαμορφωθούν σε 1,26 δισ. ευρώ, μειωμένα κατά 7% σε τριμηνιαία βάση, αλλά αυξημένα κατά 13% σε ετήσια βάση, επιβεβαιώνοντας τη διατήρηση της θετικής υποκείμενης δυναμικής.
Alpha Bank: Κέρδη 245 εκατ. ευρώ προ έκτακτων στοιχείων
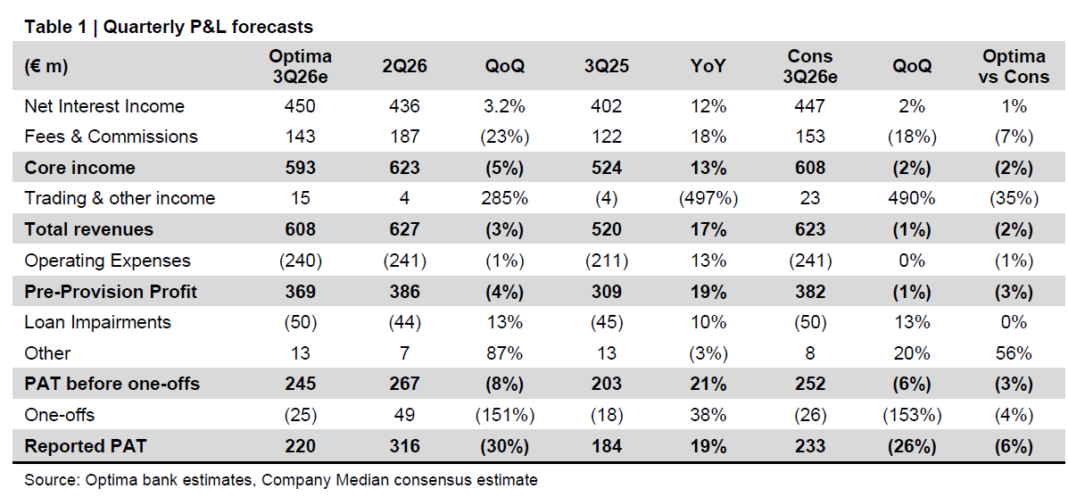
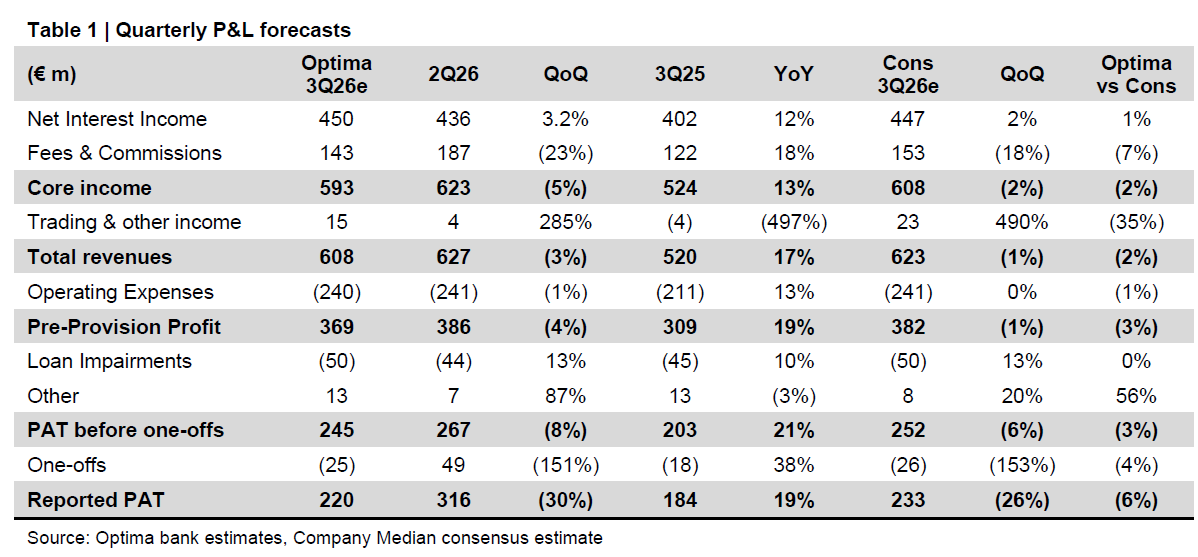
Για την Alpha Bank, η Optima Bank προβλέπει καθαρά κέρδη 220 εκατ. ευρώ, αυξημένα κατά 19% σε ετήσια βάση, τα οποία διαμορφώνονται σε 245 εκατ. ευρώ πριν από έκτακτα στοιχεία. Τα καθαρά έσοδα από τόκους εκτιμάται ότι θα ανέλθουν σε 450 εκατ. ευρώ, αυξημένα κατά 3,2% σε τριμηνιαία και 12% σε ετήσια βάση, χάρη στην άνοδο του Euribor και τη συνεχιζόμενη πιστωτική επέκταση. Τα έσοδα από προμήθειες αναμένεται να ενισχυθούν εποχικά από τις συναλλαγές πληρωμών, μερικώς αντισταθμιζόμενα από την υποχώρηση των προμηθειών επενδυτικής τραπεζικής.
Το κόστος πιστωτικού κινδύνου προβλέπεται στις 44 μονάδες βάσης, κοντά στον ετήσιο στόχο των 45 μονάδων βάσης. Στα αποτελέσματα θα περιλαμβάνεται επιβάρυνση 25 εκατ. ευρώ που συνδέεται με την ανακαίνιση σχολείων.
Η απόδοση επί των ενσώματων ιδίων κεφαλαίων εκτιμάται στο 11,2%, με τα καθαρά έσοδα από τόκους να κινούνται ελαφρώς υψηλότερα από τις εκτιμήσεις της αγοράς, αλλά τα δημοσιευμένα κέρδη να υπολείπονται κατά 6% της συναίνεσης των αναλυτών. Στο επίκεντρο βρίσκονται η πορεία των προμηθειών και τυχόν έκτακτα στοιχεία.
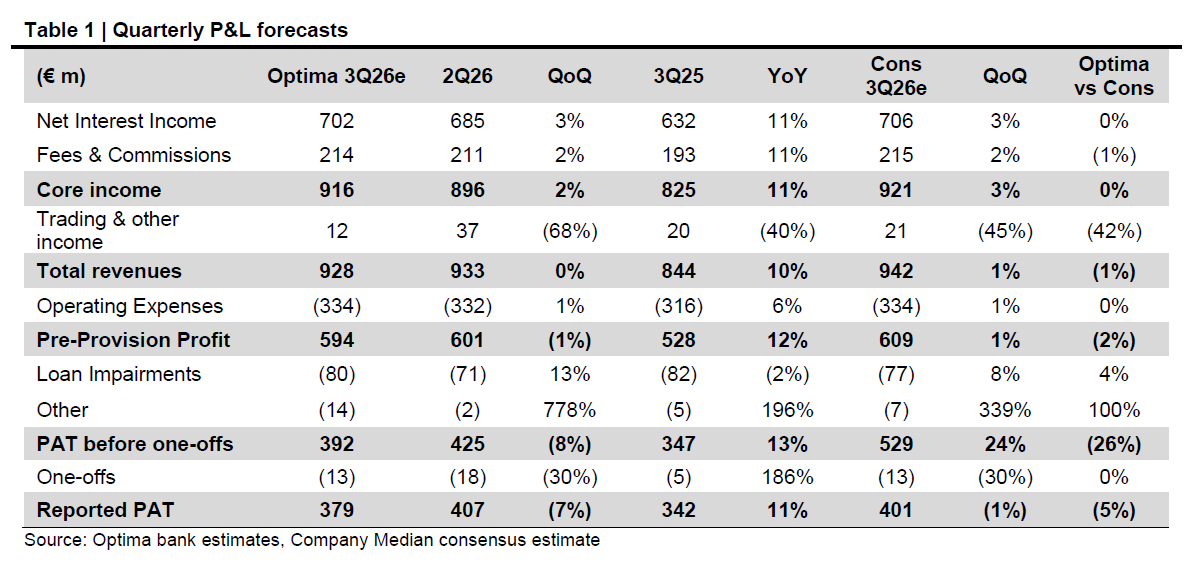
Eurobank: Κέρδη 392 εκατ. ευρώ προ έκτακτων στοιχείων
Για τη Eurobank, η χρηματιστηριακή εκτιμά ότι τα δημοσιευμένα καθαρά κέρδη θα ανέλθουν σε 379 εκατ. ευρώ, αυξημένα κατά 11% σε ετήσια βάση, ή σε 392 εκατ. ευρώ πριν από έκτακτα στοιχεία. Τα καθαρά έσοδα από τόκους προβλέπονται στα 702 εκατ. ευρώ, με αύξηση 2,5% σε τριμηνιαία και 11% σε ετήσια βάση, με τη στήριξη της πιστωτικής επέκτασης και της βελτίωσης της δυναμικής των επιτοκιακών εσόδων. Τα έσοδα από προμήθειες αναμένεται να παραμείνουν περίπου στα επίπεδα του β΄ τριμήνου, ενώ το κόστος πιστωτικού κινδύνου εκτιμάται στις 56 μονάδες βάσης, κοντά στον ετήσιο στόχο των 55 μονάδων βάσης.
Η απόδοση επί των ενσώματων ιδίων κεφαλαίων προβλέπεται στο 16,2%, με τα καθαρά έσοδα από τόκους να ευθυγραμμίζονται με τις εκτιμήσεις της αγοράς και τα κέρδη να υπολείπονται κατά 5% της συναίνεσης. Στα βασικά ζητήματα που θα παρακολουθήσουν οι αναλυτές περιλαμβάνονται το χρονοδιάγραμμα για την Eurolife Insurance και η πρόσθετη φορολογική επιβάρυνση στη Βουλγαρία.
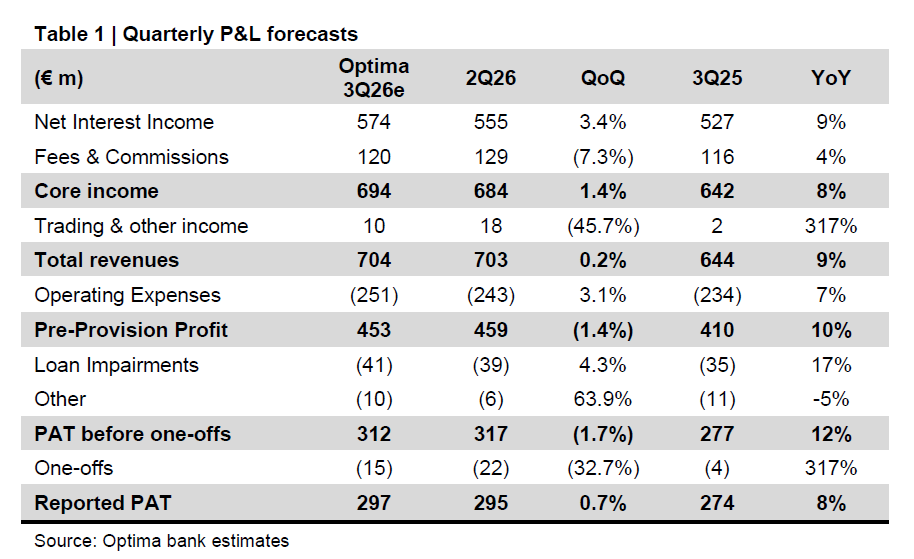
Εθνική Τράπεζα: Ισχυρή κερδοφορία και κεφαλαιακή επάρκεια
Η Εθνική Τράπεζα αναμένεται να καταγράψει ισχυρό τρίμηνο, με δημοσιευμένα καθαρά κέρδη 297 εκατ. ευρώ, αυξημένα κατά 8% σε ετήσια βάση, ή 312 εκατ. ευρώ πριν από έκτακτα στοιχεία. Τα καθαρά έσοδα από τόκους εκτιμάται ότι θα διαμορφωθούν στα 574 εκατ. ευρώ, αυξημένα κατά 3,4% σε τριμηνιαία και 9% σε ετήσια βάση, καθώς η τράπεζα εμφανίζει υψηλή ευαισθησία στην άνοδο των επιτοκίων.
Αντίθετα, τα έσοδα από προμήθειες αναμένεται να μειωθούν κατά 7% σε τριμηνιαία βάση, λόγω της εξομάλυνσης των προμηθειών από δανειοδοτήσεις μέσω του Ταμείου Ανάκαμψης και της δραστηριότητας στις κεφαλαιαγορές, που είχαν ενισχύσει το β΄ τρίμηνο. Αντίστοιχα, τα έσοδα από χρηματοοικονομικές πράξεις εκτιμάται ότι θα επανέλθουν σε πιο κανονικά επίπεδα.
Το κόστος πιστωτικού κινδύνου προβλέπεται στις 39 μονάδες βάσης, εντός του ετήσιου στόχου για επίπεδα κάτω από τις 40 μονάδες βάσης, επίδοση που κατατάσσεται μεταξύ των καλύτερων του κλάδου. Η Optima Bank εκτιμά την απόδοση επί των ενσώματων ιδίων κεφαλαίων στο 13,9% και τον δείκτη κεφαλαιακής επάρκειας CET1 στο 17,4%, με το ενδιαφέρον να εστιάζεται στη δυναμική των επιτοκιακών εσόδων, στην υποκείμενη τάση των προμηθειών και στις αποφάσεις για την κατανομή κεφαλαίων.
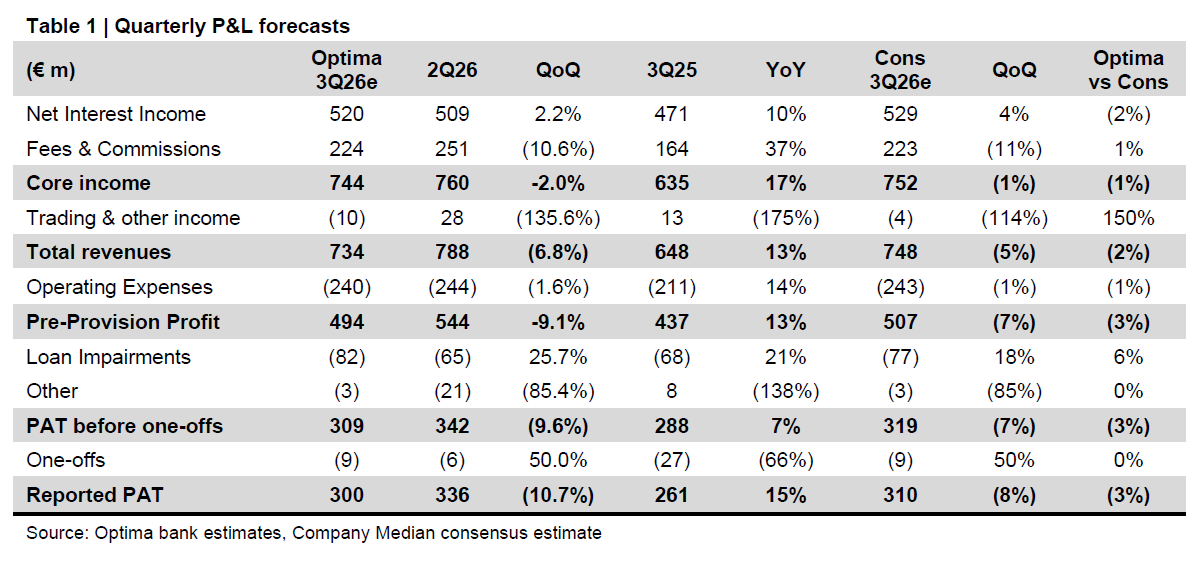
Τράπεζα Πειραιώς: Κέρδη 309 εκατ. ευρώ προ έκτακτων στοιχείων
Για την Τράπεζα Πειραιώς, η Optima Bank προβλέπει καθαρά κέρδη 300 εκατ. ευρώ, αυξημένα κατά 15% σε ετήσια βάση, ή 309 εκατ. ευρώ πριν από έκτακτα στοιχεία. Τα καθαρά έσοδα από τόκους αναμένεται να φθάσουν τα 520 εκατ. ευρώ, με αύξηση 2,2% σε τριμηνιαία και 10% σε ετήσια βάση, χάρη στην πιστωτική επέκταση, τα υψηλότερα επιτόκια και το συγκρατημένο κόστος καταθέσεων. Η πιστωτική επέκταση εκτιμάται ότι θα κινηθεί περίπου στα επίπεδα του β΄ τριμήνου. Τα έσοδα από προμήθειες αναμένεται να παραμείνουν σε ικανοποιητικά επίπεδα, παρά την προβλεπόμενη τριμηνιαία μείωση κατά 11%, λόγω έκτακτων εσόδων που είχαν καταγραφεί το προηγούμενο τρίμηνο. Η συνεισφορά της Εθνικής Ασφαλιστικής αναμένεται να διατηρηθεί κοντά στα επίπεδα του β΄ τριμήνου.
Το κόστος πιστωτικού κινδύνου εκτιμάται αυξημένο στις 73 μονάδες βάσης, αντανακλώντας την προληπτική διαχείριση κινδύνων, ενώ ο δείκτης μη εξυπηρετούμενων ανοιγμάτων αναμένεται να υποχωρήσει ελαφρώς στο 2,1%. Η απόδοση επί των ενσώματων ιδίων κεφαλαίων προβλέπεται στο 14,7% και ο δείκτης CET1 στο 12,9%. Στο επίκεντρο βρίσκονται η πορεία των καθαρών εσόδων από τόκους, η συνεισφορά της Εθνικής Ασφαλιστικής και τα αποτελέσματα από χρηματοοικονομικές πράξεις.
Σύσταση «buy» για τον κλάδο
Σε επίπεδο αποτιμήσεων, η Optima Bank επισημαίνει ότι οι ελληνικές τράπεζες κατέγραψαν νέα υψηλά τον Σεπτέμβριο, με τη στήριξη των εισροών κεφαλαίων που συνδέονται με την αναβάθμιση της ελληνικής αγοράς στις ανεπτυγμένες αγορές. Στη συνέχεια, ωστόσο, διόρθωσαν κατά περίπου 16%-17% από τα υψηλά τους, υπό την επίδραση του ασθενέστερου κλίματος για τις ευρωπαϊκές τράπεζες, της διεύρυνσης των κρατικών περιθωρίων αποδόσεων και των ανησυχιών για τον πληθωρισμό.
Παρά τη διόρθωση και την πιθανότητα αυξημένης μεταβλητότητας, οι συστημικές τράπεζες διαπραγματεύονται κατά μέσο όρο στις 9,2 φορές τα εκτιμώμενα κέρδη του 2027, έναντι 9,6 φορές για τις αντίστοιχες τράπεζες της Νότιας Ευρώπης. Η χρηματιστηριακή επαναλαμβάνει τις συστάσεις αγοράς για το σύνολο του κλάδου, εκτιμώντας ότι οι προοπτικές του παραμένουν θετικές παρά τις βραχυπρόθεσμες πιέσεις.