Η νέα ανάλυση της Citi για τις ολλανδικές τράπεζες δεν αφορά μόνο την ABN AMRO και την ING. Πίσω από την αναβάθμιση των εκτιμήσεων κερδοφορίας και την επιλογή της ABN ως κορυφαίας μετοχικής επιλογής βρίσκεται μία πολύ μεγαλύτερη μετατόπιση: η αμερικανική τράπεζα ανεβάζει την εκτίμησή της για το τελικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας στο 3% από 2,5%.
Για τις ευρωπαϊκές τράπεζες, η διαφορά των 50 μονάδων βάσης δεν είναι λεπτομέρεια. Μπορεί να μετατραπεί σε υψηλότερα καθαρά έσοδα από τόκους, αναβαθμίσεις κερδών, ισχυρότερες διανομές κεφαλαίου και νέες αποτιμήσεις.
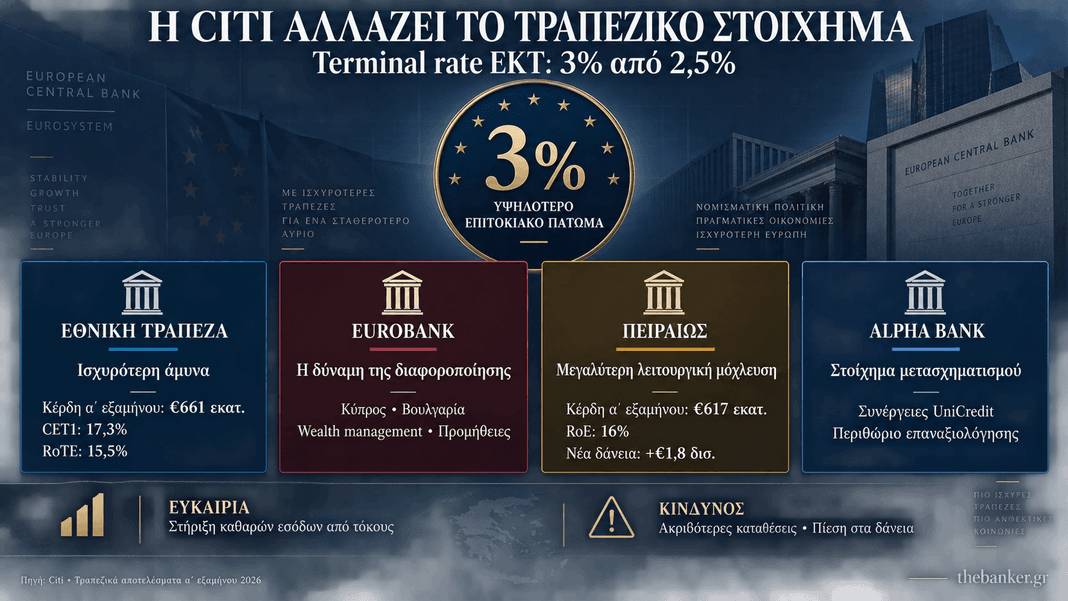
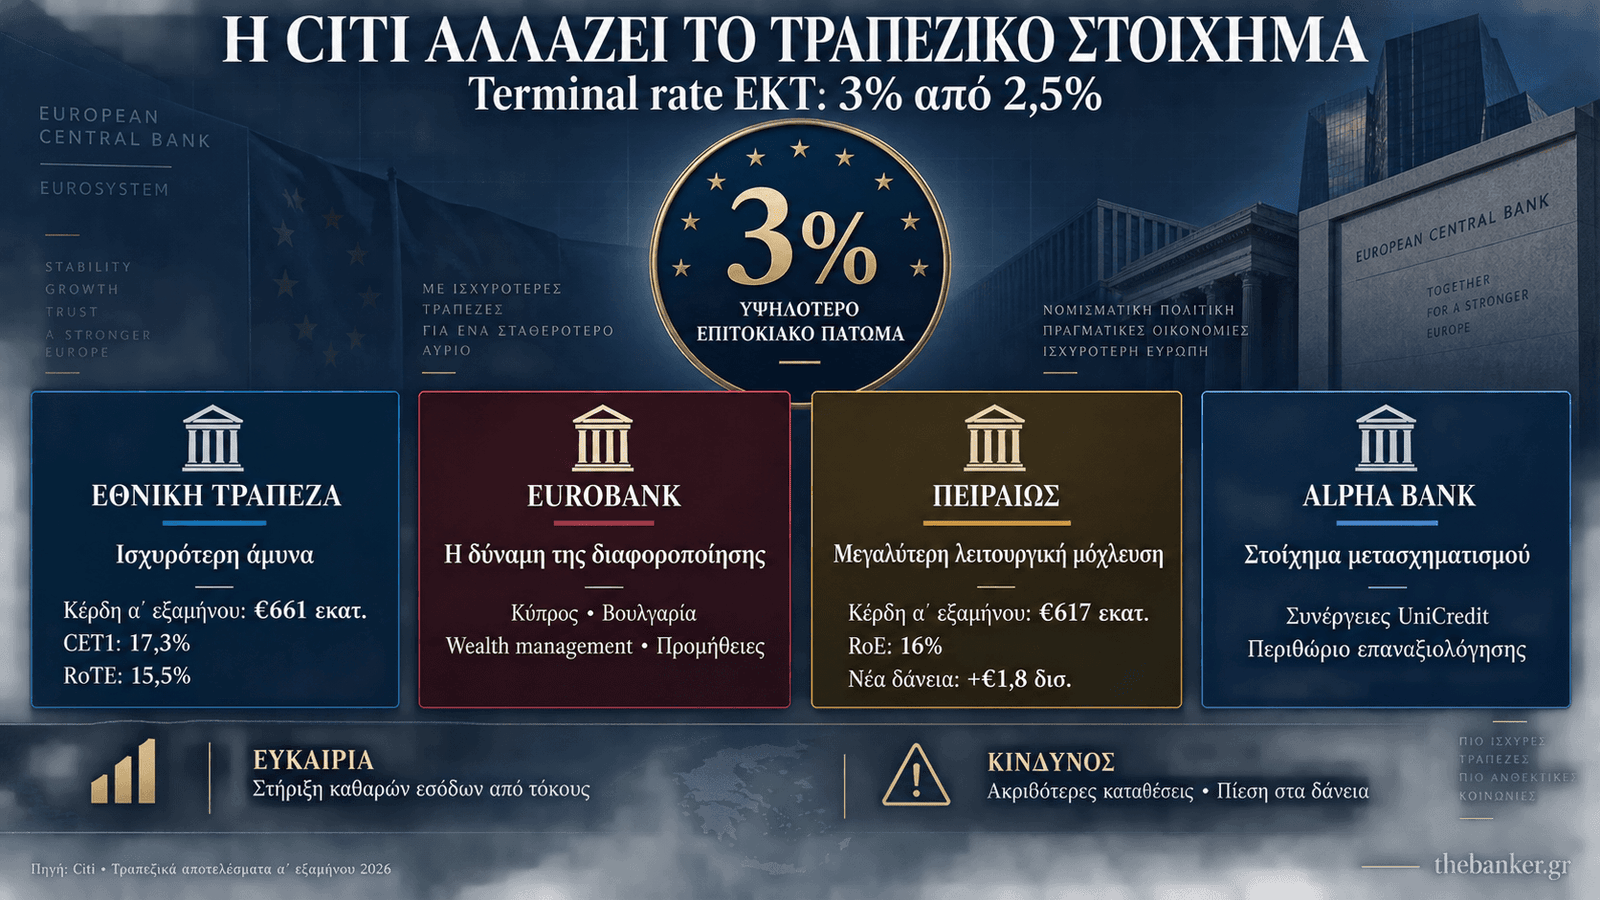
Για τις ελληνικές τράπεζες, όμως, το αποτέλεσμα δεν είναι ομοιόμορφο. Η Εθνική, η Eurobank, η Πειραιώς και η Alpha Bank μπαίνουν στο νέο περιβάλλον με διαφορετικό μείγμα δανείων, καταθέσεων, ρευστότητας, διεθνούς παρουσίας και κεφαλαιακών αποθεμάτων. Το 3% δημιουργεί ευκαιρίες, αλλά ανοίγει και έναν νέο κύκλο κινδύνων.
Τα βασικά σε 30’’
- Η Citi βλέπει πλέον το τελικό επιτόκιο της ΕΚΤ στο 3%, αντί για 2,5%.
- Η αλλαγή περιορίζει τον κίνδυνο ταχύτερης πτώσης των καθαρών εσόδων από τόκους.
- Οι ελληνικές τράπεζες κερδίζουν από το υψηλότερο επιτοκιακό «πάτωμα», αλλά όχι όλες στον ίδιο βαθμό.
- Η Εθνική εμφανίζεται ως ο ισχυρότερος αμυντικός παίκτης.
- Η Πειραιώς μπορεί να προσφέρει υψηλή λειτουργική μόχλευση, αλλά διαθέτει μεγαλύτερη ευαισθησία στην ελληνική οικονομία.
- Η Eurobank έχει το πιο διαφοροποιημένο μοντέλο και μικρότερη εξάρτηση από ένα αποκλειστικά ελληνικό επιτοκιακό στοίχημα.
- Η Alpha Bank διαθέτει σημαντικό περιθώριο αναβάθμισης, αλλά το αποτέλεσμα θα εξαρτηθεί περισσότερο από την εκτέλεση του μετασχηματισμού και τις συνέργειες με τη UniCredit.
- Οι μεγάλοι κίνδυνοι είναι το κόστος καταθέσεων, η επιβράδυνση των χορηγήσεων και μία πιθανή επανεμφάνιση καθυστερήσεων στα δάνεια.
Η αλλαγή της Citi που ανατρέπει το βασικό σενάριο
Μέχρι πρόσφατα, μεγάλο μέρος των τραπεζικών αποτιμήσεων στηριζόταν στην υπόθεση ότι η αποκλιμάκωση του πληθωρισμού θα οδηγούσε την ΕΚΤ σε αισθητά χαμηλότερα επιτόκια. Αυτό σήμαινε σταδιακή συμπίεση των περιθωρίων και υποχώρηση των καθαρών εσόδων από τόκους.
Η μετατόπιση του terminal rate στο 3% αλλάζει τη βάση των υπολογισμών. Οι τράπεζες δεν αποφεύγουν απλώς μία νέα μείωση επιτοκίων. Αποκτούν ένα υψηλότερο σημείο ισορροπίας για την τιμολόγηση των δανείων, των ομολόγων και της πλεονάζουσας ρευστότητάς τους.
Αυτός είναι ο βασικός λόγος που η Citi ανεβάζει τις εκτιμήσεις κερδών για την ABN και την ING. Η ABN αποτελεί καθαρότερο επιτοκιακό στοίχημα, με μεγαλύτερη δυνατότητα να μετατρέψει το υψηλότερο επιτοκιακό περιβάλλον σε πρόσθετη κερδοφορία. Η ING ωφελείται επίσης, αλλά το μεγαλύτερο και περισσότερο διαφοροποιημένο μοντέλο της περιορίζει την ένταση της επίδρασης.
Η ίδια λογική μπορεί να εφαρμοστεί και στην Ελλάδα — με μία κρίσιμη διαφορά: οι ελληνικές τράπεζες έχουν σημαντικά περισσότερα δάνεια κυμαινόμενου επιτοκίου, αλλά λειτουργούν και σε μια οικονομία με υψηλότερη ευαισθησία στο κόστος χρήματος.
Ποια ελληνική τράπεζα κερδίζει περισσότερο
| Τράπεζα | Επίδραση από το 3% | Βασικό πλεονέκτημα | Κύριος κίνδυνος |
|---|---|---|---|
| Εθνική Τράπεζα | Υψηλή | Ρευστότητα, κεφάλαια, χαμηλό κόστος χρηματοδότησης | Περιορισμένη πιστωτική επέκταση έναντι του κεφαλαιακού δυναμικού |
| Eurobank | Μεσαία προς υψηλή | Διεθνής διαφοροποίηση, προμήθειες, wealth management | Πολυπλοκότερο προφίλ και διαφορετικοί επιτοκιακοί κύκλοι |
| Πειραιώς | Υψηλή | Ισχυρή εγχώρια πιστωτική μόχλευση | Μεγαλύτερη ευαισθησία στην οικονομία και στο κόστος καταθέσεων |
| Alpha Bank | Μεσαία προς υψηλή | Περιθώριο αναβάθμισης, συνέργειες UniCredit | Κίνδυνος εκτέλεσης και ανάγκη ταχύτερης μετατροπής των συνεργειών σε κέρδη |
Εθνική Τράπεζα: Ο ισχυρότερος αμυντικός νικητής
Η Εθνική εισέρχεται στη νέα φάση από την ισχυρότερη κεφαλαιακή αφετηρία. Στο πρώτο εξάμηνο του 2026 εμφάνισε κέρδη μετά φόρων 661 εκατ. ευρώ, απόδοση ενσώματων ιδίων κεφαλαίων 15,5% και δείκτη CET1 17,3%, ενώ αναβάθμισε τις προβλέψεις της για τα καθαρά έσοδα από τόκους και την κερδοφορία.
Η άνοδος του terminal rate στο 3% ενισχύει τη δυνατότητα της Εθνικής να διατηρήσει υψηλή κερδοφορία χωρίς να αναλαμβάνει υπερβολικό πιστωτικό κίνδυνο. Η ισχυρή καταθετική βάση και η πλεονάζουσα ρευστότητα προσφέρουν σημαντικό πλεονέκτημα, καθώς μεγαλύτερο μέρος των διαθέσιμων κεφαλαίων μπορεί να επανατοποθετηθεί σε υψηλότερες αποδόσεις.
Η Εθνική δεν είναι απαραίτητα η τράπεζα με τη μεγαλύτερη βραχυπρόθεσμη εκρηκτικότητα. Είναι όμως εκείνη που συνδυάζει καλύτερα την επιτοκιακή ωφέλεια με ισχυρά κεφάλαια, χαμηλότερο ρίσκο και αυξημένη δυνατότητα διανομών προς τους μετόχους.
Ετυμηγορία: Ο καθαρότερος αμυντικός κερδισμένος.
Eurobank: Η διαφοροποίηση λειτουργεί ως ασπίδα
Η Eurobank δεν αποτελεί ένα αμιγώς ελληνικό τραπεζικό στοίχημα. Η παρουσία της σε Κύπρο και Βουλγαρία, μαζί με την ανάπτυξη στη διαχείριση περιουσίας, στις ασφαλιστικές δραστηριότητες και στις προμήθειες, περιορίζει την εξάρτησή της από την πορεία των ελληνικών επιτοκιακών εσόδων.
Η ίδια η τράπεζα είχε επισημάνει ότι η προηγούμενη πτώση των επιτοκίων πίεζε τα καθαρά έσοδα από τόκους. Ένα υψηλότερο σημείο ισορροπίας της ΕΚΤ μειώνει αυτή την πίεση και καθιστά ευκολότερη την επίτευξη των στόχων κερδοφορίας και διανομών.
Η Eurobank, ωστόσο, δεν προσφέρει την ίδια «καθαρή» επιτοκιακή ευαισθησία με μια περισσότερο εγχώρια τράπεζα. Οι διαφορετικές αγορές, τα νομίσματα και οι επιτοκιακοί κύκλοι δημιουργούν μεγαλύτερη πολυπλοκότητα. Αυτό περιορίζει ενδεχομένως το άμεσο ανοδικό αποτέλεσμα, αλλά ταυτόχρονα μειώνει τον κίνδυνο από μια αιφνίδια επιδείνωση στην Ελλάδα.
Ετυμηγορία: Ο πιο ισορροπημένος και διαφοροποιημένος κερδισμένος.
Πειραιώς: Η μεγαλύτερη λειτουργική μόχλευση
Η Πειραιώς αποτελεί πιθανότατα το ισχυρότερο εγχώριο στοίχημα πάνω στη συνέχιση της πιστωτικής ανάπτυξης και στη διατήρηση υψηλότερων επιτοκίων. Στο πρώτο εξάμηνο του 2026 εμφάνισε κέρδη 617 εκατ. ευρώ, απόδοση ιδίων κεφαλαίων 16% και αύξηση του χαρτοφυλακίου δανείων κατά 1,8 δισ. ευρώ.
Το 3% της ΕΚΤ μπορεί να στηρίξει ισχυρότερα τα έσοδά της από ό,τι προέβλεπαν τα παλαιότερα σενάρια. Εφόσον συνεχιστεί η αύξηση των επιχειρηματικών δανείων και διατηρηθεί υπό έλεγχο το κόστος των καταθέσεων, η Πειραιώς διαθέτει σημαντική λειτουργική μόχλευση.
Η άλλη πλευρά είναι ότι η Πειραιώς παραμένει περισσότερο συνδεδεμένη με τον ελληνικό οικονομικό κύκλο. Εάν τα υψηλότερα επιτόκια περιορίσουν τις επενδύσεις, τις αγορές κατοικιών ή την ικανότητα εξυπηρέτησης δανείων από μικρότερες επιχειρήσεις, μέρος του οφέλους μπορεί να χαθεί μέσα από υψηλότερες προβλέψεις.
Ετυμηγορία: Ο παίκτης με τη μεγαλύτερη επιτοκιακή επιτάχυνση, αλλά και με υψηλότερη κυκλικότητα.
Alpha Bank: Το 3% αγοράζει χρόνο για τον μετασχηματισμό
Για την Alpha Bank, το υψηλότερο terminal rate δεν αποτελεί μόνο πηγή πρόσθετων εσόδων. Προσφέρει περισσότερο χρόνο ώστε η τράπεζα να ολοκληρώσει τον μετασχηματισμό της και να μετατρέψει τη στρατηγική σχέση με τη UniCredit σε μετρήσιμα αποτελέσματα.
Ένα περιβάλλον επιτοκίων στο 3% περιορίζει την πίεση στα καθαρά έσοδα από τόκους και επιτρέπει στη διοίκηση να επενδύσει περισσότερο στην πιστωτική επέκταση, στις προμήθειες, στη διαχείριση περιουσίας και στις διασυνοριακές συνέργειες.
Η Alpha μπορεί να παρουσιάζει μεγαλύτερο περιθώριο επαναξιολόγησης εφόσον επιταχυνθεί η κερδοφορία. Έχει όμως και μεγαλύτερη ανάγκη να αποδείξει ότι οι στρατηγικές κινήσεις μεταφράζονται σε σταθερή αύξηση των κερδών ανά μετοχή.
Ετυμηγορία: Η μετοχή με ισχυρό περιθώριο επαναξιολόγησης, αλλά και σαφή κίνδυνο εκτέλεσης.
Οι τρεις παγίδες του 3%
Το υψηλότερο επιτόκιο δεν αποτελεί αυτόματα θετική εξέλιξη για κάθε τράπεζα.
Πρώτον, αυξάνει την πίεση για καλύτερες αποδόσεις στις καταθέσεις. Εάν ο ανταγωνισμός οδηγήσει σε ταχύτερη μεταφορά χρημάτων από λογαριασμούς όψεως σε προθεσμιακές καταθέσεις, το κόστος χρηματοδότησης θα αυξηθεί.
Δεύτερον, μπορεί να περιορίσει τη ζήτηση για νέα στεγαστικά, καταναλωτικά και επενδυτικά δάνεια. Οι τράπεζες χρειάζονται όχι μόνο υψηλότερα περιθώρια, αλλά και αύξηση των υγιών χορηγήσεων.
Τρίτον, παρατείνει την πίεση στους ήδη υπερχρεωμένους δανειολήπτες. Οι τέσσερις συστημικές τράπεζες έχουν μειώσει τον δείκτη μη εξυπηρετούμενων ανοιγμάτων κάτω από το 4%, όμως περίπου 57 δισ. ευρώ προβληματικών δανείων έχουν μεταφερθεί σε servicers. Η εκκρεμότητα αυτή εξακολουθεί να περιορίζει την επιστροφή νοικοκυριών και επιχειρήσεων στην τραπεζική χρηματοδότηση.
Η τελική κατάταξη
Εάν το σενάριο της Citi επιβεβαιωθεί, δεν υπάρχει ένας απόλυτος νικητής για όλες τις επενδυτικές στρατηγικές:
- Για ποιότητα ισολογισμού και κεφαλαιακή ασφάλεια: Εθνική Τράπεζα.
- Για διαφοροποίηση και μικρότερη εξάρτηση από την Ελλάδα: Eurobank.
- Για μεγαλύτερη λειτουργική μόχλευση στην ελληνική ανάπτυξη: Πειραιώς.
- Για υψηλότερο περιθώριο επαναξιολόγησης μέσω μετασχηματισμού: Alpha Bank.
Γιατί έχει σημασία
Η αλλαγή της Citi δείχνει ότι η μεγάλη τραπεζική συζήτηση μετατοπίζεται. Το ερώτημα δεν είναι πλέον μόνο πόσο θα μειωθούν τα επιτόκια, αλλά πόσο ψηλά θα σταθεροποιηθούν και για πόσο χρονικό διάστημα.
Εάν το νέο σημείο ισορροπίας της ΕΚΤ βρίσκεται πράγματι στο 3%, οι προβλέψεις για απότομη εξομάλυνση των τραπεζικών κερδών μπορεί να αποδειχθούν υπερβολικά συντηρητικές. Αυτό θα μπορούσε να ανοίξει τον δρόμο για νέο κύκλο αναβαθμίσεων κερδών και τιμών-στόχων.
Η μεγάλη ευκαιρία για τις ελληνικές τράπεζες είναι να μετατρέψουν το υψηλότερο επιτοκιακό πάτωμα σε διατηρήσιμη κερδοφορία, προτού το ίδιο περιβάλλον αρχίσει να επιβαρύνει σοβαρά την πραγματική οικονομία. Εκεί ακριβώς θα κριθεί ποιος κερδίζει πραγματικά — και ποιος απλώς απολαμβάνει μία προσωρινή παράταση της τραπεζικής χρυσής περιόδου.
Η ανάλυση για τις ελληνικές τράπεζες αποτελεί δημοσιογραφική αποτίμηση του σεναρίου της Citi και όχι επενδυτική σύσταση.