Μια μεγάλη ανανέωση έχει επέλθει στη λίστα των κορυφαίων επιλογών των αναλυτών της Morgan Stanley στην Ευρώπη, καθώς πλέον στρέφεται κυρίως σε μετοχές που προσφέρουν διαφοροποίηση και έχουν πιο ιδιαίτερα, εταιρικά χαρακτηριστικά, ενώ μικρότερη είναι η έκθεση σε εταιρείες που συνδέονται άμεσα με τις επενδύσεις στην τεχνητή νοημοσύνη.
Όπως επισημαίνει η Morgan Stanley, μόλις τις τελευταίες εβδομάδες προστέθηκαν 15 νέες επιλογές με σύσταση Overweight στις κορυφαίες επιλογές των αναλυτών της. Συνολικά, οι ευρωπαϊκές Top Picks με σύσταση Overweight ανέρχονται πλέον σε 43, γεγονός που σηματοδοτεί μια ασυνήθιστα μεγάλη ανανέωση του καταλόγου. Ανάμεσα σε αυτά, δύο ελληνικά «ονόματα», η Alpha Bank και ΔΕΗ.
Από τις συνολικά 43 ευρωπαϊκές Top Picks με σύσταση Overweight, περίπου το 60% έχει προστεθεί τους τελευταίους τρεις μήνες, γεγονός που δείχνει τη σημαντική αναδιάταξη των επενδυτικών προτιμήσεων των αναλυτών του οίκου.
Ιδιαίτερη αναφορά κάνει η Morgan Stanley στην Ελλάδα, η οποία εντάσσεται όλο και περισσότερο στη συζήτηση για την ευρωπαϊκή αγορά των ανεπτυγμένων χωρών, καθώς η χώρα αναμένεται να ενταχθεί στους δείκτες της STOXX αυτόν τον μήνα.
Σύσταση Overweight και τιμή-στόχο στα 5,5 ευρώ δίνει για την Alpha Bank η Morgan Stanley
Η Alpha Bank στις κορυφαίες επιλογές
Σύσταση Overweight και τιμή-στόχο στα 5,5 ευρώ δίνει για την Alpha Bank η Morgan Stanley, εντάσσοντάς την παράλληλα στις κορυφαίες επιλογές της μεταξύ των ελληνικών τραπεζών. Η τιμή-στόχος προσφέρει περιθώριο ανόδου 12% από τα τρέχοντα επίπεδα.
Η επενδυτική της θέση για την Alpha Bank στηρίζεται καταρχάς στη θετική πορεία της ελληνικής οικονομίας, η οποία, σύμφωνα με τον οίκο, δημιουργεί τις προϋποθέσεις για διατηρήσιμη αύξηση τόσο των χορηγήσεων όσο και των καταθέσεων.
Το Investor Day και οι εκτιμήσεις για τα κέρδη
Κομβικό σημείο για τη μετοχή θεωρεί η Morgan Stanley το Investor Day της 5ης Νοεμβρίου 2026, όπου αναμένει από την Alpha Bank να παρουσιάσει το νέο στρατηγικό της σχέδιο.
Ο οίκος εκτιμά ότι η διοίκηση μπορεί να οδηγήσει σε αναβάθμιση των εκτιμήσεων της αγοράς για τα κέρδη ανά μετοχή κατά 4%-5%, κυρίως μέσω της ενίσχυσης των εσόδων από προμήθειες και των πρόσφατων συμφωνιών εξαγορών και συγχωνεύσεων.
Ειδικότερα, η Morgan Stanley υπολογίζει ότι οι συμφωνίες για την Alpha Trust και την Universal/Altius μπορούν να προσθέσουν περίπου 65 εκατ. ευρώ στα έσοδα από προμήθειες έως το 2028.
Παράλληλα, ο οίκος βλέπει περιθώριο για αναβάθμιση της υφιστάμενης πολιτικής επιστροφής κεφαλαίου προς τους μετόχους, εφόσον υπάρξουν πρόσθετες θετικές επιδράσεις από τις αναπροσαρμογές που σχετίζονται με τις TLCF.
η Morgan Stanley εκτιμά ότι η Alpha Bank διαπραγματεύεται στις 7,6 φορές τα εκτιμώμενα κέρδη του 2028, αφού ληφθεί υπόψη το πλεονάζον κεφάλαιο.
Η αποτίμηση και το discount
Σε επίπεδο αποτίμησης, η Morgan Stanley εκτιμά ότι η Alpha Bank διαπραγματεύεται στις 7,6 φορές τα εκτιμώμενα κέρδη του 2028, αφού ληφθεί υπόψη το πλεονάζον κεφάλαιο.
Ο πολλαπλασιαστής αυτός αντιστοιχεί σε discount 17% έναντι του κλάδου, το οποίο ο οίκος θεωρεί αδικαιολόγητο, δεδομένων των προοπτικών ανάπτυξης της τράπεζας αλλά και της κεφαλαιακής της θέσης.
Σε ό,τι αφορά την κερδοφορία, η Morgan Stanley προβλέπει ότι τα καθαρά κέρδη της Alpha Bank για το 2027-2028 θα διαμορφωθούν υψηλότερα από τις εκτιμήσεις της αγοράς, κατά ένα μεσαίο μονοψήφιο ποσοστό.
Η υπεραπόδοση αυτή αναμένεται να προέλθει από υψηλότερα καθαρά έσοδα από τόκους και έσοδα από προμήθειες, σε συνδυασμό με καλύτερο κόστος πιστωτικού κινδύνου.
Οι βασικοί καταλύτες και οι κίνδυνοι
Πέρα από το Investor Day του Νοεμβρίου, ένας ακόμη παράγοντας που παρακολουθούν οι επενδυτές είναι η ευελιξία της UniCredit ως προς τη διάθεση κεφαλαίων. Ωστόσο, η Morgan Stanley δεν αναμένει κάποια σημαντική στρατηγική εξέλιξη στο άμεσο μέλλον, καθώς η UniCredit έχει αυτή την περίοδο ως βασικές προτεραιότητες τη Γερμανία και την Ιταλία.
Στους βασικούς κινδύνους για την επενδυτική της θέση η Morgan Stanley εντάσσει τον αυξημένο ανταγωνισμό στη χρηματοδότηση επιχειρήσεων, τις εκλογές, ενδεχόμενη επιβράδυνση των επενδύσεων και πιθανή κάμψη της τουριστικής δραστηριότητας.
Με βάση το σύνολο των παραπάνω, η Morgan Stanley διατηρεί την Alpha Bank ως Top Pick στις ελληνικές τράπεζες, θεωρώντας ότι η αναπτυξιακή δυναμική, η ενίσχυση των εσόδων από προμήθειες και η κεφαλαιακή της θέση δεν αποτυπώνονται επαρκώς στην τρέχουσα αποτίμηση.
Η Ελλάδα εξακολουθεί να αποτελεί τον βασικό πυλώνα της επενδυτικής ιστορίας της ΔΕΗ, καθώς αντιστοιχεί περίπου στο 52% των επενδύσεων της περιόδου 2026-2030 και στο 63% του EBITDA του 2030
Η ΔΕΗ μετατρέπεται σε περιφερειακή πλατφόρμα ανάπτυξης
Σε περιφερειακή πλατφόρμα ανάπτυξης έχει μετατραπεί η ΔΕΗ, αφήνοντας πίσω της τον χαρακτήρα μιας ελληνικής εταιρείας που βρισκόταν σε φάση αναδιάρθρωσης, σύμφωνα με τη Morgan Stanley. Ο οίκος διατηρεί σύσταση Overweight για τη μετοχή, με τιμή-στόχο τα 27,5 ευρώ, που υποδηλώνει περιθώριο ανόδου 12%.
Η Morgan Stanley προβλέπει αύξηση των κερδών ανά μετοχή κατά 18% ετησίως κατά μέσο όρο την περίοδο 2025-2030, με βασικούς μοχλούς τις ανανεώσιμες πηγές ενέργειας, την ευέλικτη παραγωγή, τα ρυθμιζόμενα δίκτυα, την επέκταση στην Κεντρική και Νοτιοανατολική Ευρώπη και τις υποδομές data centers.
Η καθετοποιημένη δομή της ΔΕΗ προσφέρει, σύμφωνα με τον οίκο, μεγαλύτερη ορατότητα στα κέρδη και ευελιξία, ενώ παράλληλα λειτουργεί ως δίαυλος για την αξιοποίηση της νέας παραγωγικής δυναμικότητας. Η εταιρεία είχε έλλειμμα παραγωγής περίπου 11 TWh το 2025, το οποίο εκτιμάται ότι θα περιοριστεί σε περίπου 1 TWh έως το 2030, έναντι εκτίμησης της Morgan Stanley για περίπου 2 TWh.
Η Ελλάδα παραμένει ο βασικός πυλώνας
Η Ελλάδα εξακολουθεί να αποτελεί τον βασικό πυλώνα της επενδυτικής ιστορίας, καθώς αντιστοιχεί περίπου στο 52% των επενδύσεων της περιόδου 2026-2030 και στο 63% του EBITDA του 2030. Η Ρουμανία αποτελεί τη δεύτερη σημαντική αγορά, ενώ τα χαρτοφυλάκια που έχει ήδη εξασφαλίσει η ΔΕΗ σε Πολωνία και Ουγγαρία φτάνουν συνολικά περίπου τα 2,5 GW, έναντι στόχου 2,2 GW για το 2030.
Ωστόσο, περίπου το 87% αυτής της δυναμικότητας βρίσκεται ακόμη υπό ανάπτυξη. Η Morgan Stanley πλέον υπολογίζει ότι περίπου 70% θα υλοποιηθεί έως το 2030, έναντι προηγούμενης εκτίμησης 50%.
Κατά τον οίκο, η πρόσφατη αύξηση κεφαλαίου ύψους 4,3 δισ. ευρώ μειώνει σημαντικά τον χρηματοδοτικό κίνδυνο. Έτσι, το ενδιαφέρον μετατοπίζεται πλέον στην εκτέλεση των επενδύσεων, στις αποδόσεις τους και στην ικανότητα της ΔΕΗ να μετατρέψει το υφιστάμενο pipeline σε πραγματικά έργα.
Τα data centers δίνουν επιπλέον προοπτική
Η επενδυτική περίπτωση της ΔΕΗ παραμένει πρωτίστως μια ιστορία οργανικής ανάπτυξης, ωστόσο η Morgan Stanley βλέπει και σημαντικό περιθώριο ανόδου από την τεχνητή νοημοσύνη και τις υποδομές data centers.
Στην Κοζάνη, η ΔΕΗ σχεδιάζει να μετατρέψει την πρώην λιγνιτική εγκατάσταση σε campus υπερμεγέθους data center, αξιοποιώντας την υφιστάμενη γη, τη σύνδεση με το δίκτυο υψηλής τάσης, τις υποδομές παραγωγής ενέργειας και το δίκτυο οπτικών ινών.
Η ΔΕΗ θα διατηρήσει την ιδιοκτησία των μη πληροφοριακών υποδομών και θα αποκομίζει έσοδα από μακροχρόνιες μισθώσεις, την παροχή ηλεκτρικής ενέργειας και υπηρεσιών οπτικών ινών, ενώ ο πάροχος του data center θα έχει στην ιδιοκτησία και λειτουργία τον εξοπλισμό πληροφορικής.
Η πρώτη φάση προβλέπει δυναμικότητα 300 MW έως το τέλος του 2028, με επενδύσεις περίπου 1,2 δισ. ευρώ και EBITDA σε ετήσια βάση περίπου 170 εκατ. ευρώ, χωρίς να υπολογίζονται τα περιθώρια από τις συμβάσεις προμήθειας ηλεκτρικής ενέργειας. Στο θετικό σενάριο της Morgan Stanley, η δυναμικότητα θα μπορούσε να φτάσει το 1 GW έως το 2030.
Ο οίκος επισημαίνει, πάντως, ότι η τεχνητή νοημοσύνη προσφέρει σημαντικό πρόσθετο περιθώριο ανόδου, αλλά δεν αποτελεί τον πυρήνα της επενδυτικής υπόθεσης για τη ΔΕΗ.
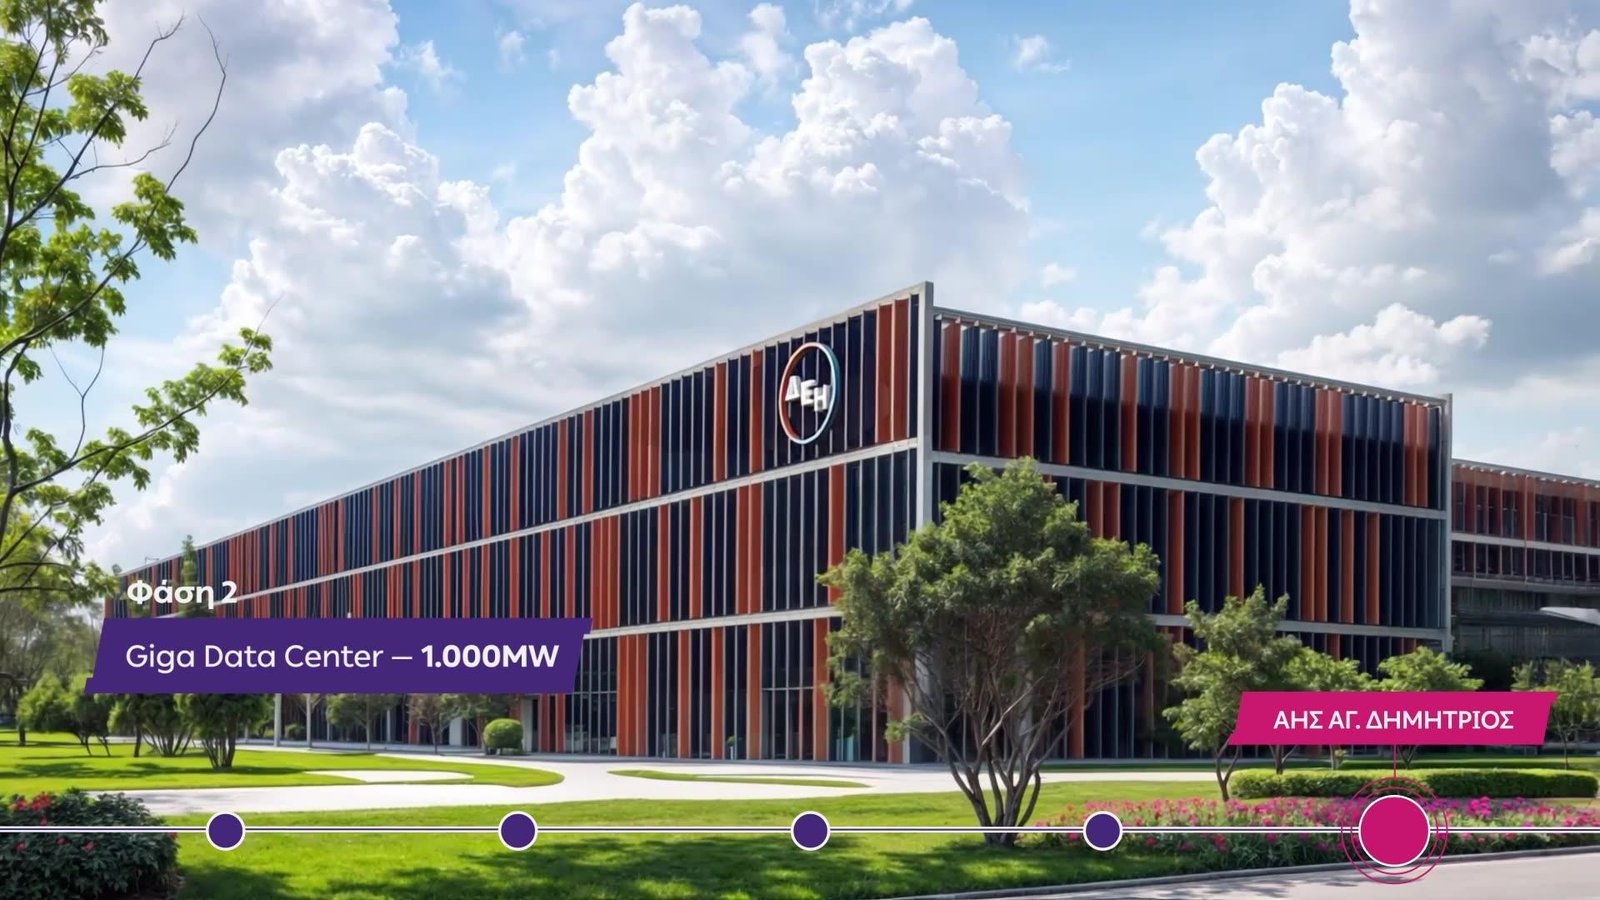
Στην Κοζάνη, η ΔΕΗ σχεδιάζει να μετατρέψει την πρώην λιγνιτική εγκατάσταση σε campus υπερμεγέθους data center, αξιοποιώντας την υφιστάμενη γη, τη σύνδεση με το δίκτυο υψηλής τάσης, τις υποδομές παραγωγής ενέργειας και το δίκτυο οπτικών ινών
Η αποτίμηση
Η ΔΕΗ διαπραγματεύεται περίπου στις 8,3 φορές τον δείκτη EV/EBITDA για το 2027 και στις 15,1 φορές τα εκτιμώμενα κέρδη του 2027.
Η αποτίμηση τοποθετεί τη μετοχή μεταξύ δύο διαφορετικών ομάδων ομοειδών εταιρειών. Η ΔΕΗ διαπραγματεύεται με έκπτωση περίπου 10% έναντι των ευρωπαϊκών εταιρειών κοινής ωφέλειας, οι οποίες κατά μέσο όρο αποτιμώνται στις 8,8 φορές EV/EBITDA για το 2027, αλλά με premium περίπου 17% έναντι των εταιρειών κοινής ωφέλειας της Κεντρικής και Ανατολικής Ευρώπης, που διαπραγματεύονται στις 6,8 φορές.
Η Morgan Stanley θεωρεί δικαιολογημένο το premium έναντι των εταιρειών της Κεντρικής και Ανατολικής Ευρώπης, λόγω του υψηλότερου ρυθμού ανάπτυξης των κερδών της ΔΕΗ, της καθετοποιημένης δραστηριότητας, της έκθεσης στα ρυθμιζόμενα δίκτυα και της προοπτικής των data centers. Παράλληλα, η έκπτωση έναντι των ευρωπαϊκών ομίλων δείχνει ότι η βελτίωση του αναπτυξιακού προφίλ της ΔΕΗ δεν έχει ακόμη αποτυπωθεί πλήρως στη μετοχή.
Η τιμή-στόχος των 27,5 ευρώ βασίζεται κατά 50% σε προεξοφλημένες ταμειακές ροές και κατά 50% σε αποτίμηση βάσει EV/EBITDA. Η Morgan Stanley χρησιμοποιεί WACC 7,3% και μακροπρόθεσμο ρυθμό ανάπτυξης 1,8%, ενώ στην αποτίμηση με βάση τον πολλαπλασιαστή εφαρμόζει 9 φορές τα EBITDA του 2028.
Παρά το γεγονός ότι ο συγκεκριμένος πολλαπλασιαστής είναι υψηλότερος από τον ιστορικό μέσο όρο της ΔΕΗ, που βρίσκεται στις 5,3 φορές, η Morgan Stanley θεωρεί ότι το προφίλ ανάπτυξης και η σύνθεση του ενεργητικού της εταιρείας έχουν βελτιωθεί σημαντικά. Οι εκτιμήσεις της για το EBITDA και τα κέρδη ανά μετοχή του 2027 είναι αντίστοιχα 4,9% και 11,2% υψηλότερες από το τρέχον consensus της FactSet.
Περιορισμένη έκθεση στην ενεργειακή κρίση
Η άμεση έκθεση της ΔΕΗ στον κίνδυνο ενεργειακής έλλειψης λόγω των συνεχιζόμενων προβλημάτων στα Στενά του Ορμούζ χαρακτηρίζεται περιορισμένη. Ωστόσο, βραχυπρόθεσμα η ευαισθησία είναι ελαφρώς αρνητική, καθώς η εταιρεία εξακολουθεί να έχει έλλειμμα παραγωγής και επομένως μια άνοδος στις τιμές φυσικού αερίου και ηλεκτρικής ενέργειας μπορεί να αυξήσει το κόστος προμήθειας πριν ενεργοποιηθούν πλήρως οι μηχανισμοί μετακύλισης και αντιστάθμισης.
Η ΔΕΗ αντισταθμίζει συνήθως περίπου το 50% της έκθεσής της σε όλες τις βασικές εμπορευματικές κατηγορίες, ενώ η ίδια παραγωγή, η διαχείριση ενέργειας και τα ρυθμιζόμενα δίκτυα λειτουργούν ως πρόσθετες δικλίδες προστασίας.
Η διοίκηση είχε επικαλεστεί τη μεταβλητότητα στις τιμές των εμπορευμάτων λόγω του Ορμούζ ως έναν από τους λόγους για τους οποίους δεν αύξησε την καθοδήγηση για το 2026, παρά το γεγονός ότι το πρώτο εξάμηνο κινήθηκε σύμφωνα με το σχέδιο. Δεν είχε, ωστόσο, εντοπίσει κάποια συγκεκριμένη επιδείνωση για το δεύτερο εξάμηνο.
H Morgan Stanley προειδοποιεί ότι ο περιορισμός της παραγωγής από ΑΠΕ και η πίεση στις τιμές μπορεί να ενταθούν εάν οι επενδύσεις σε αποθήκευση ενέργειας και δίκτυα δεν ακολουθήσουν τον ρυθμό ανάπτυξης των ΑΠΕ
Τα επόμενα ορόσημα
Η Morgan Stanley βλέπει ως βασικούς καταλύτες για τη μετοχή μια δεσμευτική συμφωνία με μεγάλο πάροχο τεχνολογίας για την πρώτη φάση των 300 MW στην Κοζάνη έως το τέλος του 2026, την υλοποίηση των επενδύσεων σε Πολωνία και Ουγγαρία με αποδόσεις τουλάχιστον 9%-10%, την επίτευξη της καθοδήγησης για το 2026 και τη συνεχιζόμενη αύξηση της ρυθμιζόμενης περιουσιακής βάσης.
Σε ό,τι αφορά τα αποτελέσματα, ο οίκος αναμένει ένα κατά βάση ουδέτερο σκηνικό ελλείψει κάποιας στρατηγικής εξέλιξης. Στο δεύτερο τρίμηνο του 2026, το προσαρμοσμένο EBITDA ανήλθε σε 552,2 εκατ. ευρώ, 1,5% πάνω από την εκτίμηση της Morgan Stanley αλλά 7% χαμηλότερα από το consensus. Η καθοδήγηση για το 2026 επαναλήφθηκε, μετά την επίτευξη περίπου του 50% του στόχου για το EBITDA και του 55% του στόχου για τα καθαρά κέρδη στο πρώτο εξάμηνο.
Η Morgan Stanley εκτιμά ότι το EBITDA του 2026 θα είναι μόλις 0,4% υψηλότερο από το consensus της FactSet, ενώ τα κέρδη ανά μετοχή θα είναι 1,9% χαμηλότερα. Ως εκ τούτου, το ενδιαφέρον, σύμφωνα με τον οίκο, θα πρέπει να παραμείνει στην πορεία των επενδύσεων, των data centers και της ανάπτυξης στην Κεντρική και Νοτιοανατολική Ευρώπη και όχι στην προσδοκία μιας σημαντικής θετικής έκπληξης από τα βραχυπρόθεσμα αποτελέσματα.
Οι κίνδυνοι
Στους βασικούς κινδύνους περιλαμβάνονται καθυστερήσεις σε αδειοδοτήσεις και συνδέσεις στο δίκτυο, ο πληθωρισμός του κόστους, χαμηλότερες αποδόσεις των έργων, βραδύτερη υλοποίηση του pipeline στην Κεντρική και Νοτιοανατολική Ευρώπη και καθυστερήσεις στην ανάπτυξη των data centers.
Παράλληλα, η Morgan Stanley προειδοποιεί ότι ο περιορισμός της παραγωγής από ΑΠΕ και η πίεση στις τιμές μπορεί να ενταθούν εάν οι επενδύσεις σε αποθήκευση ενέργειας και δίκτυα δεν ακολουθήσουν τον ρυθμό ανάπτυξης των ΑΠΕ. Πιέσεις στον ανταγωνισμό στη λιανική, κρατικές παρεμβάσεις και χαμηλότερες ρυθμιζόμενες αποδόσεις θα μπορούσαν επίσης να περιορίσουν το όφελος από την καθετοποιημένη δομή.
Ο οίκος προβλέπει επενδύσεις 15,4 δισ. ευρώ την περίοδο 2026-2028, με τον δείκτη καθαρού χρέους προς EBITDA να αυξάνεται από 1,8 φορές το 2026 σε 3,6 φορές το 2028.