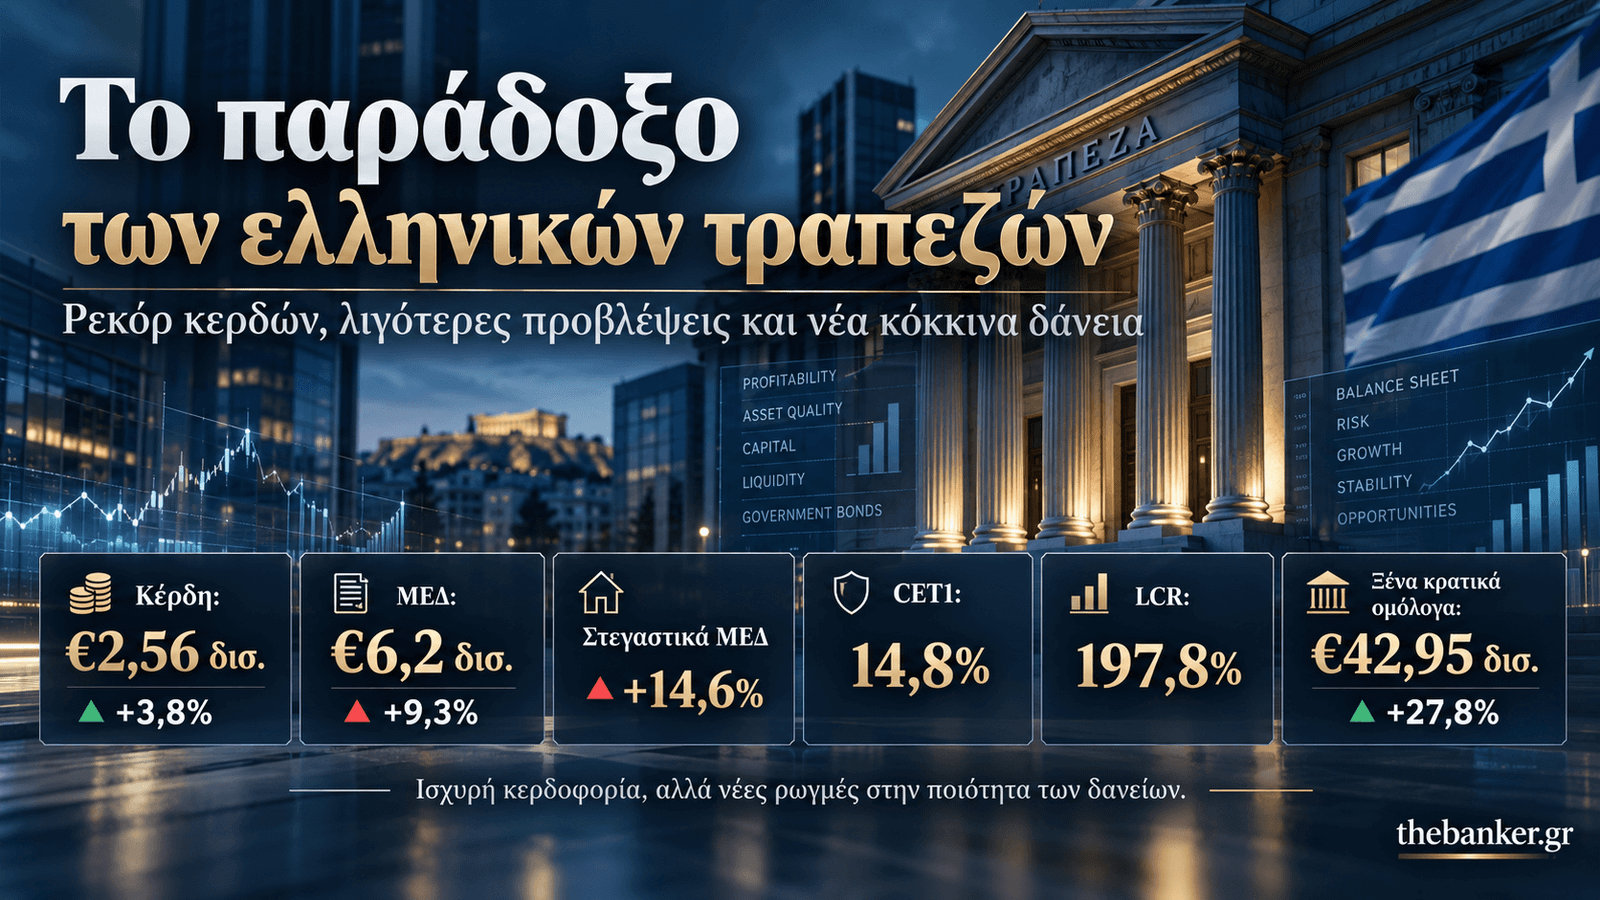
Κέρδη 2,6 δισ. ευρώ, αύξηση των μη εξυπηρετούμενων δανείων κατά 9,3%, άνοδος των προβληματικών στεγαστικών κατά 14,6% και μείωση των προβλέψεων κατά 27,8%. Η νέα έκθεση της Τράπεζας της Ελλάδος αποκαλύπτει τις αντιφάσεις του τραπεζικού μοντέλου και τις προκλήσεις που διαμορφώνονται για το 2027.
Οι ελληνικές τράπεζες βρίσκονται στην καλύτερη χρηματοοικονομική θέση των τελευταίων πολλών ετών. Διαθέτουν υψηλή ρευστότητα, καταγράφουν ισχυρή κερδοφορία, επεκτείνουν τις χορηγήσεις και αποκτούν εκ νέου σημαντική παρουσία στις διεθνείς αγορές. Η μεταμόρφωση σε σχέση με την περίοδο της τραπεζικής κρίσης είναι αναμφισβήτητη.
Ωστόσο, πίσω από τη θετική εικόνα, ορισμένοι δείκτες αρχίζουν να κινούνται προς την αντίθετη κατεύθυνση. Τα μη εξυπηρετούμενα δάνεια αυξάνονται, οι ρυθμίσεις εμφανίζουν ενδείξεις επιδείνωσης, ο δείκτης κεφαλαίων υψηλής ποιότητας υποχωρεί και η απόδοση ιδίων κεφαλαίων παρουσιάζει κάμψη, παρά την αύξηση των συνολικών κερδών.
Η Έκθεση Χρηματοπιστωτικής Σταθερότητας της Τράπεζας της Ελλάδος, του Οκτωβρίου 2026, προσφέρει μια ιδιαίτερα αποκαλυπτική εικόνα. Όχι επειδή διαπιστώνει άμεσο κίνδυνο για τη σταθερότητα του τραπεζικού συστήματος —κάτι που δεν προκύπτει από τα στοιχεία— αλλά επειδή αναδεικνύει τις πιέσεις που ενδέχεται να καθορίσουν την επόμενη φάση της τραπεζικής ανάπτυξης.
Το μεγάλο ερώτημα πλέον δεν είναι αν οι τράπεζες έχουν ξεπεράσει την κρίση του παρελθόντος. Είναι κατά πόσον μπορούν να διατηρήσουν την υψηλή κερδοφορία και ταυτόχρονα να χρηματοδοτούν την οικονομία, χωρίς να δημιουργείται ένας νέος κύκλος προβληματικών δανείων.
1. Το πρώτο προειδοποιητικό σήμα: Επιστρέφει η αύξηση των κόκκινων δανείων
Το πρώτο εξάμηνο του 2026 το απόθεμα των μη εξυπηρετούμενων δανείων των ελληνικών πιστωτικών ιδρυμάτων αυξήθηκε στα 6,21 δισ. ευρώ, από 5,68 δισ. ευρώ στο τέλος του 2025.
Πρόκειται για αύξηση 529 εκατ. ευρώ ή 9,3% μέσα σε έξι μήνες.
Ο δείκτης των μη εξυπηρετούμενων δανείων αυξήθηκε από 3,3% σε 3,4%, με την πιστωτική επέκταση να περιορίζει τη μεταβολή του ποσοστού.
Αυτό έχει σημασία: η οριακή μεταβολή του δείκτη δεν αποτυπώνει πλήρως την αύξηση του απόλυτου ποσού των προβληματικών απαιτήσεων.
Η Τράπεζα της Ελλάδος επισημαίνει ότι οι ροές από εξυπηρετούμενα προς μη εξυπηρετούμενα δάνεια ανήλθαν σε 1,7 δισ. ευρώ, ενώ οι επαναφορές σε κανονική εξυπηρέτηση περιορίστηκαν στα 388 εκατ. ευρώ.
Δηλαδή, στη συγκεκριμένη περίοδο, οι μετακινήσεις δανείων προς καθεστώς μη εξυπηρέτησης ήταν υπερτετραπλάσιες των επαναφορών.
Βεβαίως, η συνολική αύξηση του αποθέματος επηρεάζεται και από άλλους παράγοντες, όπως πωλήσεις χαρτοφυλακίων, διαγραφές και λοιπές αναταξινομήσεις.
Το ουσιαστικό συμπέρασμα, ωστόσο, παραμένει: η δημιουργία νέων προβληματικών ανοιγμάτων υπερβαίνει τις επαναφορές δανείων σε κανονική εξυπηρέτηση.
Πίνακας 1: Η μεταβολή της ποιότητας των δανείων
| Δείκτης | Δεκ. 2025 | Ιούν. 2026 |
|---|---|---|
| Συνολικά δάνεια | 171,85 δισ. € | 180,38 δισ. € |
| Μη εξυπηρετούμενα δάνεια | 5,68 δισ. € | 6,21 δισ. € |
| Δείκτης ΜΕΔ | 3,3% | 3,4% |
| Κάλυψη ΜΕΔ από προβλέψεις | 38,2% | 36,9% |
| Κάλυψη ΜΕΔ από εξασφαλίσεις | 71,0% | 71,0% |
| Δείκτης αθέτησης | 0,5% | 0,6% |
| Ρυθμός αποκατάστασης εξυπηρέτησης | 3,7% | 3,2% |
-: Τράπεζα της Ελλάδος. Οι δύο τελευταίοι δείκτες συγκρίνουν το δ΄ τρίμηνο 2025 με το β΄ τρίμηνο 2026. Στοιχεία δανείων σε ατομική βάση.
2. Νοικοκυριά και μικρές επιχειρήσεις: Εκεί συγκεντρώνεται η πίεση
Ιδιαίτερη σημασία παρουσιάζει η ανομοιογένεια της ποιότητας του δανειακού χαρτοφυλακίου.
Στις μεγάλες επιχειρήσεις το ποσοστό των μη εξυπηρετούμενων δανείων περιορίζεται στο 0,9%. Αντίθετα, στις μικρομεσαίες επιχειρήσεις διαμορφώνεται στο 4,6% και στις πολύ μικρές επιχειρήσεις φτάνει το 11,2%.
Η απόσταση αυτή είναι αποκαλυπτική.
Οι μεγαλύτερες επιχειρήσεις έχουν γενικά ευρύτερες δυνατότητες χρηματοδότησης, καλύτερη πρόσβαση στις κεφαλαιαγορές και μεγαλύτερη αντοχή σε οικονομικές διακυμάνσεις. Αντίθετα, οι μικρότερες επιχειρήσεις εμφανίζουν υψηλότερη συγκέντρωση πιστωτικού κινδύνου.
Ακόμη εντονότερες είναι οι πιέσεις στα νοικοκυριά.
Το ποσοστό των μη εξυπηρετούμενων δανείων τους ανήλθε στο 8,6%, ενώ το απόθεμα των προβληματικών απαιτήσεων αυξήθηκε κατά 14% μέσα σε έξι μήνες.
Στα στεγαστικά η αύξηση έφτασε το 14,6%, ενώ στα καταναλωτικά δάνεια το 11,7%.
Η Τράπεζα της Ελλάδος διευκρινίζει ότι μέρος της αύξησης στα προβληματικά στεγαστικά συνδέεται με τη νομοθετική διευθέτηση δανείων σε ελβετικό φράγκο και με πρωτοβουλίες για ορισμένες κατηγορίες ρυθμισμένων στεγαστικών ευάλωτων νοικοκυριών.
Επομένως, δεν θα ήταν ορθό να αποδοθεί το σύνολο της αύξησης σε επιδείνωση της πραγματικής δυνατότητας αποπληρωμής των δανειοληπτών.
Δεν παύει, ωστόσο, να αποτελεί ένα σημαντικό στοιχείο που απαιτεί παρακολούθηση, ιδίως σε ένα περιβάλλον αυξημένου κόστους ζωής και χρηματοδότησης.
Πίνακας 2: Οι μεγάλες αποκλίσεις στον πιστωτικό κίνδυνο
| Κατηγορία | Δείκτης ΜΕΔ, Ιούν. 2026 |
|---|---|
| Μεγάλες επιχειρήσεις | 0,9% |
| Μικρομεσαίες επιχειρήσεις | 4,6% |
| Πολύ μικρές επιχειρήσεις | 11,2% |
| Νοικοκυριά | 8,6% |
| Στεγαστικά δάνεια | 8,9% |
| Καταναλωτικά δάνεια | 7,4% |
-: Τράπεζα της Ελλάδος, Κεφάλαιο III, Διάγραμμα III.7 και ενότητα πιστωτικού κινδύνου.
3. Η μεγάλη αντίφαση: Αυξάνονται τα προβληματικά δάνεια, μειώνονται οι προβλέψεις
Ίσως το πιο ουσιαστικό σημείο της έκθεσης βρίσκεται στη σύγκριση των νέων προβληματικών δανείων με την πολιτική σχηματισμού προβλέψεων.
Το πρώτο εξάμηνο του 2026 οι προβλέψεις που επιβάρυναν τα αποτελέσματα για τον πιστωτικό κίνδυνο περιορίστηκαν στα 510 εκατ. ευρώ, έναντι 706 εκατ. ευρώ το αντίστοιχο εξάμηνο του 2025.
Η μείωση φτάνει το 27,8%.
Την ίδια στιγμή, το συνολικό απόθεμα των μη εξυπηρετούμενων δανείων αυξήθηκε κατά 9,3% σε σχέση με το τέλος του 2025.
Πρόκειται για διαφορετικές χρονικές συγκρίσεις και διαφορετικά λογιστικά μεγέθη, τα οποία δεν επιτρέπουν την εξαγωγή ενός αυτοματοποιημένου συμπεράσματος περί ανεπαρκών προβλέψεων. Επιτρέπουν, όμως, να τεθεί ένα κρίσιμο ερώτημα για τη διατηρησιμότητα των κερδών.
Ο δείκτης κάλυψης των μη εξυπηρετούμενων δανείων από συσσωρευμένες προβλέψεις υποχώρησε από 38,2% σε 36,9%.
Οι συνολικές συσσωρευμένες προβλέψεις αυξήθηκαν, αλλά με βραδύτερο ρυθμό από το απόθεμα των προβληματικών δανείων.
Η Τράπεζα της Ελλάδος σημειώνει ότι, σύμφωνα με τη συγκρίσιμη ευρωπαϊκή μεθοδολογία της EBA για τα σημαντικά ιδρύματα, η κάλυψη των ελληνικών ΜΕΔ υπολείπεται περίπου τέσσερις ποσοστιαίες μονάδες του ευρωπαϊκού μέσου όρου.
Εδώ εντοπίζεται ένα βασικό πεδίο για τη μελλοντική κερδοφορία: εάν οι νέες αθετήσεις συνεχίσουν να αυξάνονται, οι τράπεζες ενδέχεται να υποχρεωθούν να ενισχύσουν τις προβλέψεις τους, επιβαρύνοντας τα αποτελέσματα των επόμενων χρήσεων.
4. Τα ρυθμισμένα δάνεια εκπέμπουν δεύτερο προειδοποιητικό σήμα
Εξίσου σημαντική είναι η εξέλιξη των δανείων που έχουν υπαχθεί σε ρυθμίσεις.
Το συνολικό ύψος τους παρέμεινε σχεδόν αμετάβλητο, περίπου στα 4,1 δισ. ευρώ.
Η σύνθεσή τους, όμως, επιδεινώθηκε.
Τα ρυθμισμένα εξυπηρετούμενα δάνεια μειώθηκαν από περίπου 2,1 δισ. ευρώ σε 1,7 δισ. ευρώ, ενώ τα ρυθμισμένα μη εξυπηρετούμενα αυξήθηκαν από περίπου 2 δισ. ευρώ σε 2,42 δισ. ευρώ.
Αυτό υποδεικνύει μεγαλύτερη συγκέντρωση προβληματικών απαιτήσεων μέσα στο χαρτοφυλάκιο των ρυθμίσεων.
Δεν αποδεικνύει από μόνο του ότι όλες οι συγκεκριμένες ρυθμίσεις απέτυχαν. Δείχνει όμως ότι ο αριθμός ή το συνολικό ύψος των ρυθμισμένων δανείων δεν επαρκεί ως μέτρο επιτυχίας της διαχείρισης του προβλήματος.
Το ουσιαστικό κριτήριο είναι η βιωσιμότητα των ρυθμίσεων και η μακροχρόνια επαναφορά των δανείων σε κανονική εξυπηρέτηση.
5. Κέρδη 2,6 δισ. ευρώ: Ισχυρή επίδοση με μεταβαλλόμενη σύνθεση
Παρά τις παραπάνω εξελίξεις, οι ελληνικές τράπεζες κατέγραψαν ισχυρή κερδοφορία κατά το πρώτο εξάμηνο του 2026.
Τα καθαρά κέρδη ανήλθαν σε 2,56 δισ. ευρώ, αυξημένα κατά 3,8% σε σχέση με το αντίστοιχο εξάμηνο του 2025.
Τα καθαρά έσοδα από τόκους ενισχύθηκαν κατά 5,6%, στα 4,56 δισ. ευρώ, με τη θετική επίδραση της πιστωτικής επέκτασης και της αύξησης των τοποθετήσεων σε χρεόγραφα.
Ακόμη μεγαλύτερη αύξηση, 18,5%, σημείωσαν τα καθαρά έσοδα από προμήθειες, τα οποία έφτασαν τα 1,33 δισ. ευρώ.
Η ανάπτυξη των εργασιών διαχείρισης περιουσίας, επενδυτικής τραπεζικής και χορηγήσεων ενισχύει τη διαφοροποίηση των πηγών εσόδων.
Ωστόσο, ο ρυθμός αύξησης των λειτουργικών εξόδων υπερέβη αυτόν των εσόδων.
Οι δαπάνες αυξήθηκαν κατά 9,3%, έναντι ανόδου των λειτουργικών εσόδων κατά 6,8%.
Ταυτόχρονα, η απόδοση ιδίων κεφαλαίων μειώθηκε από 13% σε 12,1% και το καθαρό επιτοκιακό περιθώριο από 2,7% σε 2,5%.
Η εικόνα παραμένει καλύτερη από τον ευρωπαϊκό μέσο όρο σε βασικούς δείκτες αποδοτικότητας. Όμως τα συγκεκριμένα μεγέθη δείχνουν ότι η διατήρηση υψηλής κερδοφορίας απαιτεί πλέον μεγαλύτερη ανάπτυξη των εργασιών και αποτελεσματικό έλεγχο του κόστους.
6. Η μεγάλη στροφή στα ομόλογα ξένων κρατών
Μία από τις λιγότερο προβεβλημένες αλλά ιδιαίτερα σημαντικές εξελίξεις είναι η μεγάλη επέκταση των επενδύσεων των ελληνικών τραπεζών σε ξένα κρατικά ομόλογα.
Τον Ιούνιο του 2026 η αξία τους έφτασε τα 42,95 δισ. ευρώ, από 33,61 δισ. ευρώ στο τέλος του 2025.
Πρόκειται για αύξηση 27,8%, δηλαδή περίπου 9,3 δισ. ευρώ σε μόλις έξι μήνες.
Παράλληλα, οι τοποθετήσεις σε τίτλους του Ελληνικού Δημοσίου διαμορφώθηκαν στα 34,7 δισ. ευρώ.
Η διεύρυνση των ξένων κρατικών τοποθετήσεων περιορίζει τη συγκέντρωση του χαρτοφυλακίου στο ελληνικό Δημόσιο και δημιουργεί πρόσθετες πηγές εισοδήματος.
Όμως μεταβάλλει και την έκθεση των τραπεζών στις ευρωπαϊκές αγορές κρατικού χρέους.
Σε ένα περιβάλλον αυξημένων αποδόσεων και δημοσιονομικών πιέσεων σε σημαντικές ευρωπαϊκές οικονομίες, η εξέλιξη των αποτιμήσεων και των πιστωτικών περιθωρίων αποκτά ιδιαίτερη σημασία.
Η Τράπεζα της Ελλάδος επισημαίνει ότι περίπου το 83% των ξένων κρατικών ομολόγων και το 86% των ελληνικών κρατικών τίτλων διακρατείται μέχρι τη λήξη και αποτιμάται στο αποσβεσμένο κόστος.
Συνεπώς, οι καθημερινές μεταβολές των τιμών δεν μεταφέρονται άμεσα στη λογιστική αξία των συγκεκριμένων χαρτοφυλακίων.
Αυτό περιορίζει τη βραχυπρόθεσμη λογιστική μεταβλητότητα, αλλά δεν εξαφανίζει τον οικονομικό κίνδυνο που μπορεί να προκύψει από μεγάλη μεταβολή των επιτοκίων, των spreads ή της πιστοληπτικής ποιότητας των εκδοτών.
Η έκθεση δεν προσδιορίζει αναλυτικά την κατανομή του χαρτοφυλακίου ανά ξένη χώρα. Επομένως, δεν τεκμηριώνεται συγκεκριμένη έκθεση σε κάποια μεμονωμένη προβληματική ευρωπαϊκή αγορά ομολόγων.
7. Κεφαλαιακή επάρκεια: Η άλλη πλευρά της ανάπτυξης
Η ισχυρή κερδοφορία δεν μεταφράστηκε σε ενίσχυση όλων των κεφαλαιακών δεικτών.
Ο δείκτης κεφαλαίων κοινών μετοχών κατηγορίας 1 (CET1) υποχώρησε από 15,4% στο τέλος του 2025 σε 14,8% τον Ιούνιο του 2026.
Το αντίστοιχο μέσο επίπεδο των τραπεζών που εποπτεύονται άμεσα από τον Ενιαίο Εποπτικό Μηχανισμό διαμορφωνόταν στο 16%.
Η μείωση δεν σημαίνει ότι οι ελληνικές τράπεζες αντιμετωπίζουν πρόβλημα κεφαλαιακής επάρκειας. Αντανακλά, μεταξύ άλλων, την αύξηση των σταθμισμένων ως προς τον κίνδυνο ανοιγμάτων, καθώς και τις επιλογές για διανομές κερδών, επαναγορές μετοχών και επιτάχυνση της απόσβεσης των αναβαλλόμενων φορολογικών πιστώσεων.
Παράλληλα, η έκθεση επισημαίνει ότι οι αναβαλλόμενες φορολογικές πιστώσεις (DTCs) εξακολουθούν να αποτελούν το 36% των κεφαλαίων CET1.
Το ποσοστό έχει μειωθεί από 39,7% στο τέλος του 2025, αλλά παραμένει σημαντικό.
Αυτό είναι ένα από τα βασικά διαρθρωτικά ζητήματα της ποιότητας των ελληνικών τραπεζικών κεφαλαίων.
Επομένως, η κεφαλαιακή στρατηγική των τραπεζών θα πρέπει να ισορροπήσει ανάμεσα σε τέσσερις ανάγκες: χρηματοδότηση της πιστωτικής επέκτασης, ενίσχυση της οργανικής δημιουργίας κεφαλαίων, απομείωση των DTCs και πολιτική ανταμοιβής των μετόχων.
8. Το μεγάλο πλεονέκτημα: Η ρευστότητα
Απέναντι σε αυτούς τους κινδύνους, το ελληνικό τραπεζικό σύστημα διαθέτει ένα σημαντικό πλεονέκτημα: την υψηλή του ρευστότητα.
Ο δείκτης κάλυψης ρευστότητας (LCR) διαμορφώθηκε στο 197,8% τον Ιούνιο του 2026, έναντι 154,9% για τις σημαντικές τράπεζες της Τραπεζικής Ένωσης.
Ο δείκτης καθαρής σταθερής χρηματοδότησης (NSFR) παρέμεινε στο 134,7%, επίσης υψηλότερα από τον αντίστοιχο ευρωπαϊκό μέσο όρο.
Επιπλέον, ο λόγος δανείων προς καταθέσεις νοικοκυριών και μη χρηματοπιστωτικών επιχειρήσεων διαμορφώθηκε μόλις στο 63,5%, έναντι 101,7% στην Τραπεζική Ένωση.
Οι δείκτες αυτοί προσφέρουν σημαντικά περιθώρια απορρόφησης ενδεχόμενων διαταραχών και περιορίζουν την ανάγκη υπερβολικής εξάρτησης από ακριβότερες μορφές χρηματοδότησης.
Αποτελούν επίσης εξήγηση για τη δυνατότητα των τραπεζών να συνεχίζουν να αυξάνουν τα χαρτοφυλάκια δανείων και επενδύσεων.
9. Από την τεχνητή νοημοσύνη στον κυβερνοκίνδυνο
Η έκθεση αναδεικνύει και μια νέα διάσταση του τραπεζικού κινδύνου, η οποία δεν συνδέεται με τα παραδοσιακά προβληματικά δάνεια.
Η εξάρτηση από τεχνολογικές υποδομές, οι εξελιγμένες κυβερνοεπιθέσεις, η ανάπτυξη της τεχνητής νοημοσύνης και οι κίνδυνοι που προκύπτουν από λανθασμένες παρεμβάσεις στα πληροφοριακά συστήματα αυξάνουν τις επιχειρησιακές προκλήσεις.
Σύμφωνα με στοιχεία του ευρωπαϊκού εποπτικού μηχανισμού, περίπου το 38% των αναφερόμενων μειζόνων συμβάντων τεχνολογίας στις ευρωπαϊκές τράπεζες το 2025 συνδεόταν με αλλαγές στα πληροφοριακά συστήματα.
Η έκθεση αναφέρει ότι παρόμοια ποσοστά παρατηρήθηκαν και στα ελληνικά χρηματοπιστωτικά ιδρύματα κατά το 2026.
Αυτό σημαίνει ότι η ψηφιοποίηση δεν δημιουργεί κινδύνους μόνο μέσω εξωτερικών επιθέσεων, αλλά και μέσω αστοχιών στις ίδιες τις τεχνολογικές υποδομές και διαδικασίες.
Πάντως, η Τράπεζα της Ελλάδος καταγράφει ότι οι κυβερνοεπιθέσεις του 2026 αντιμετωπίστηκαν μέχρι στιγμής ικανοποιητικά από τα συστήματα ασφαλείας των ελληνικών τραπεζών, χωρίς σημαντικές επιπτώσεις σε κρίσιμες λειτουργίες.
10. Το στοίχημα του 2027: Μπορεί να συνεχιστεί το ίδιο μοντέλο κερδοφορίας;
Τα στοιχεία της Τράπεζας της Ελλάδος δεν περιγράφουν ένα τραπεζικό σύστημα που βρίσκεται μπροστά σε άμεση κρίση.
Περιγράφουν, αντιθέτως, ένα σύστημα που έχει ενισχυθεί σημαντικά αλλά αρχίζει να αντιμετωπίζει πιο σύνθετες προκλήσεις.
Η επέκταση των χορηγήσεων ενισχύει τα έσοδα, αλλά αυξάνει και τα ανοίγματα που απαιτούν κεφαλαιακή υποστήριξη.
Οι επενδύσεις σε ομόλογα δημιουργούν επιπλέον εισόδημα, αλλά αυξάνουν την ευαισθησία στις εξελίξεις των αγορών κρατικού χρέους.
Οι προμήθειες ενισχύονται, αλλά τα λειτουργικά έξοδα αυξάνονται ταχύτερα από τα συνολικά λειτουργικά έσοδα.
Και, κυρίως, οι προβλέψεις περιορίζονται την ώρα που τα μη εξυπηρετούμενα δάνεια εμφανίζουν εκ νέου αύξηση.
Η πραγματική δοκιμασία για το 2027 θα είναι η δυνατότητα των τραπεζών να διατηρήσουν τη δυναμική των αποτελεσμάτων τους χωρίς να χρειαστεί σημαντική επαναφορά του κόστους πιστωτικού κινδύνου.
Σε ένα διεθνές περιβάλλον με γεωπολιτικές αναταράξεις, ενεργειακές πιέσεις και μεγαλύτερη μεταβλητότητα στις αγορές ομολόγων, η ποιότητα των νέων χορηγήσεων και η διαχείριση των υφιστάμενων δανείων θα αποκτήσουν καθοριστική σημασία.
Η επόμενη μεγάλη πρόκληση των ελληνικών τραπεζών δεν είναι να αποδείξουν ότι μπορούν να παράγουν κέρδη. Αυτό το έχουν ήδη αποδείξει. Είναι να αποδείξουν ότι τα κέρδη αυτά μπορούν να διατηρηθούν σε έναν νέο πιστωτικό κύκλο, χωρίς να επαναληφθούν οι αδυναμίες του παρελθόντος.
-: Τράπεζα της Ελλάδος, Έκθεση Χρηματοπιστωτικής Σταθερότητας, Οκτώβριος 2026, Κεφάλαιο III «Τραπεζικός Τομέας», σελίδες 30–55. Τα στοιχεία αφορούν τον τραπεζικό τομέα συνολικά, όχι την απόδοση μεμονωμένων τραπεζών.