Για ισχυρά κεφαλαιακά αποθέματα στις ελληνικές τράπεζες κάνει λόγο η Morningstar DBRS, παρά την αύξηση των μερισμάτων, την πιστωτική επέκταση και τις εξαγορές.
Στην έκθεσή του, ο καναδικός οίκος αξιολόγησης καταγράφει σημαντική ενίσχυση των διανομών προς τους μετόχους, αλλά και τη μεγαλύτερη αύξηση στα σταθμισμένα ως προς τον κίνδυνο στοιχεία ενεργητικού μεταξύ των τραπεζικών συστημάτων που εξετάζει.
Η ανάλυση, η οποία καλύπτει 40 ευρωπαϊκές τράπεζες και περιλαμβάνει τις Πειραιώς, Alpha Bank, Eurobank και Εθνική, αποτυπώνει τη μετάβαση του ελληνικού κλάδου σε μια περίοδο ανάπτυξης και υψηλότερης ανταμοιβής των μετόχων. Παράλληλα, επισημαίνει ότι αυτές οι κινήσεις απορροφούν μέρος του κεφαλαιακού πλεονάσματος, απαιτώντας ισορροπία ανάμεσα στις διανομές και τη χρηματοδότηση νέων εργασιών.
Άλμα 36% στα μερίσματα
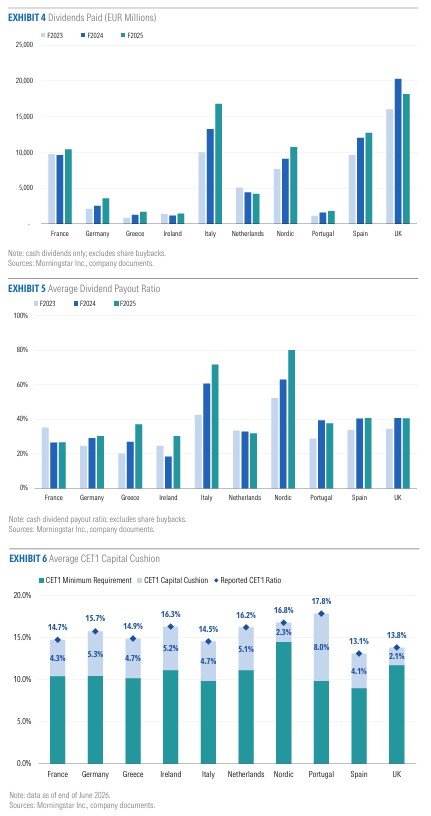
Οι ελληνικές τράπεζες κατέγραψαν αύξηση 36% στα μερίσματα σε μετρητά που διένειμαν από τα κέρδη του 2025, εμφανίζοντας τη δεύτερη μεγαλύτερη άνοδο στο δείγμα, πίσω από τη Γερμανία, όπου η αύξηση έφθασε το 42%. Ακολούθησε η Ιταλία με 27%. Ο μέσος δείκτης διανομής μερισμάτων στην Ελλάδα αυξήθηκε περίπου στο 37% των κερδών, έναντι 20% το 2023. Η εξέλιξη αντανακλά, σύμφωνα με τον οίκο, τη σταδιακή εξομάλυνση των διανομών προς τους μετόχους.
Ωστόσο, η απόσταση από άλλες ευρωπαϊκές αγορές παραμένει μεγάλη. Στις σκανδιναβικές τράπεζες ο αντίστοιχος δείκτης διαμορφώθηκε στο 80% και στις ιταλικές στο 72%. Τα συγκεκριμένα ποσοστά αφορούν αποκλειστικά μερίσματα σε μετρητά και δεν περιλαμβάνουν επαναγορές μετοχών.
Πρωτιά στην αύξηση του ενεργητικού που απαιτεί κεφάλαια
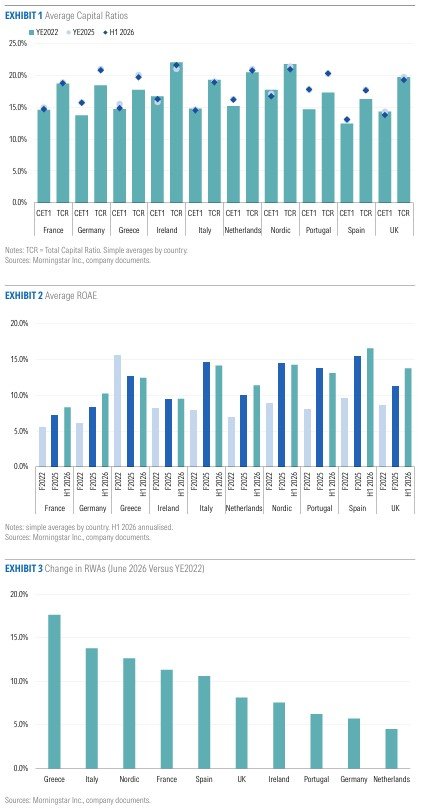
Η Ελλάδα ξεχωρίζει και στην ανάπτυξη των τραπεζικών εργασιών. Από το τέλος του 2022 έως τον Ιούνιο του 2026, τα σταθμισμένα ως προς τον κίνδυνο στοιχεία ενεργητικού αυξήθηκαν κατά 18%, σημειώνοντας τη μεγαλύτερη άνοδο μεταξύ των χωρών του δείγματος.
Η DBRS αποδίδει την επίδοση στην ισχυρή αύξηση των δανείων και στις εξαγορές. Συγκριτικά, η αντίστοιχη αύξηση ήταν περίπου 10% συνολικά στο δείγμα, 14% στην Ιταλία, 6% στη Γερμανία και 5% στην Ολλανδία.
Πρόκειται για ουσιαστική αλλαγή σε σχέση με την περίοδο εξυγίανσης, όταν οι ελληνικές τράπεζες περιόριζαν τα ανοίγματα και τον κίνδυνο στους ισολογισμούς τους. Πλέον, η επέκταση των εργασιών δημιουργεί νέες ανάγκες κεφαλαίων, οι οποίες συνυπάρχουν με τις αυξημένες απαιτήσεις για μερίσματα.
Κεφαλαιακό περιθώριο 470 μονάδων βάσης
Στο τέλος Ιουνίου 2026, ο μέσος δείκτης κεφαλαίων κοινών μετοχών κατηγορίας 1 (CET1) των ελληνικών τραπεζών διαμορφωνόταν στο 14,9%. Το περιθώριο πάνω από τις ελάχιστες εποπτικές απαιτήσεις ανερχόταν περίπου στις 470 μονάδες βάσης, έναντι περίπου 450 μονάδων βάσης κατά μέσο όρο στο ευρωπαϊκό δείγμα.
Αυτό το απόθεμα προσφέρει σημαντική δυνατότητα απορρόφησης ενδεχόμενων ζημιών. Ωστόσο, ο οίκος παρατηρεί ότι τα κεφαλαιακά περιθώρια στην Ελλάδα και την Ιταλία περιορίστηκαν τους τελευταίους 12-18 μήνες, καθώς οι υψηλότερες διανομές και οι εξαγορές αντιστάθμισαν την ισχυρή δημιουργία κεφαλαίων από την κερδοφορία.
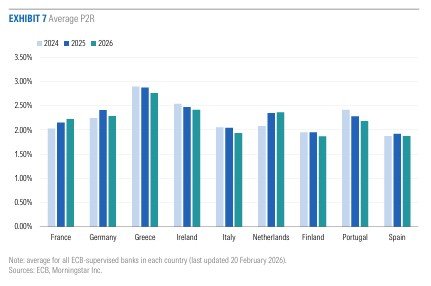
Παράλληλα, η Ελλάδα συγκαταλέγεται στις χώρες με τις εντονότερες μειώσεις στις πρόσθετες εποπτικές απαιτήσεις του Πυλώνα 2 το 2026. Η DBRS διευκρινίζει, πάντως, ότι σε ευρωπαϊκό επίπεδο οι συνολικές κεφαλαιακές απαιτήσεις αυξήθηκαν κατά μέσο όρο, λόγω υψηλότερων απαιτήσεων για αποθέματα ασφαλείας.
Υψηλές διανομές, με βραδύτερη αύξηση
Για τα επόμενα χρόνια, η DBRS αναμένει ότι οι διανομές των ευρωπαϊκών τραπεζών θα παραμείνουν υψηλές, αλλά θα αυξάνονται με πιο συγκρατημένο ρυθμό. Η ομαλοποίηση της κερδοφορίας, οι εξαγορές, η ανάπτυξη των δανείων και οι κανονιστικές απαιτήσεις θα καθορίσουν τα διαθέσιμα περιθώρια.
Οι βασικοί κίνδυνοι συνδέονται με τη γεωπολιτική και γεωοικονομική αβεβαιότητα, που μπορεί να επιβαρύνει την ανάπτυξη και την ποιότητα των δανείων. Για τις ελληνικές τράπεζες, η εικόνα παραμένει ανθεκτική, με την πρόκληση να μεταφέρεται στη διαχείριση των κεφαλαίων ανάμεσα στην επέκταση και την ανταμοιβή των μετόχων.