Οι τέσσερις συστημικές τράπεζες έκλεισαν το εννεάμηνο του 2026 με δημοσιευμένα κέρδη μετόχων 3,71 δισ. ευρώ, αυξημένα κατά 7,6%. Πίσω από το συνολικό αποτέλεσμα, όμως, υπάρχουν σημαντικές αποκλίσεις: Eurobank και Alpha Bank αυξάνουν την προσαρμοσμένη κερδοφορία τους περίπου 14%, η Εθνική εμφανίζει οριακή ετήσια αύξηση και η Πειραιώς υποχωρεί στο τρίτο τρίμηνο. Η εικόνα δεν δείχνει γενικευμένο φρενάρισμα, αλλά διαφορετική ικανότητα μετατροπής των αυξανόμενων εσόδων σε τελικά κέρδη.
Το κρίσιμο ερώτημα δεν είναι μόνο πόσα κέρδη ανακοίνωσε κάθε τράπεζα. Είναι πόσο επαναλήψιμα είναι αυτά τα κέρδη, ποιο μέρος της αύξησης προέρχεται από την κανονική τραπεζική δραστηριότητα και πόσο εξαρτάται από εξαγορές, μερίσματα, χρηματοοικονομικές πράξεις ή μικρότερες προβλέψεις.
Μεθοδολογία: Η σύγκριση αφορά ενοποιημένα μεγέθη ομίλων. Για το 2025 χρησιμοποιούνται τα συγκριτικά στοιχεία των ανακοινώσεων του 2026, όπου έχουν αναμορφωθεί. Τα ποσά είναι σε εκατ. ευρώ, εκτός αν αναφέρεται διαφορετικά. Οι υπολογισμένες μεταβολές βασίζονται στα εμφανιζόμενα ποσά και ενδέχεται να διαφέρουν οριακά από τα ποσοστά των ανακοινώσεων λόγω στρογγυλοποιήσεων. Τα προσαρμοσμένα μεγέθη ακολουθούν τους ορισμούς κάθε τράπεζας και δεν αποτελούν απολύτως ενιαίο λογιστικό μέτρο.
Η συνολική αύξηση κερδών κρύβει μεγάλη απόσταση μεταξύ των τεσσάρων
Τα δημοσιευμένα κέρδη που αναλογούν στους μετόχους αυξήθηκαν κατά 263,4 εκατ. ευρώ. Η Eurobank συνεισέφερε 128 εκατ. ευρώ από αυτή την αύξηση, σχεδόν το μισό του συνόλου. Ακολούθησαν η Πειραιώς με 73 εκατ., η Alpha με 59,4 εκατ. και η Εθνική με μόλις 3 εκατ. ευρώ.
Αυτή είναι η καταλληλότερη αφετηρία για το συνολικό αποτέλεσμα του κλάδου: κοινή γραμμή δημοσιευμένης κερδοφορίας, χωρίς να προστίθενται διαφορετικοί δείκτες που οι διοικήσεις χαρακτηρίζουν «οργανικούς», «βασικούς» ή «εξομαλυμένους».
Ωστόσο, τα δημοσιευμένα κέρδη περιλαμβάνουν έκτακτες επιβαρύνσεις και ωφέλειες. Χρειάζεται, επομένως, και δεύτερη ανάγνωση.
Στην προσαρμοσμένη κερδοφορία ξεχωρίζουν Eurobank και Alpha
Δεν υπολογίζεται άθροισμα των παραπάνω μεγεθών, επειδή οι προσαρμογές και η αντιμετώπιση επιμέρους κονδυλίων διαφέρουν.
Η διαφορά είναι ουσιαστική. Η Πειραιώς ανακοινώνει επίσης βασικά λειτουργικά κέρδη 930 εκατ. ευρώ, αυξημένα κατά 14,4%, από 813 εκατ. ευρώ. Πρόκειται για διαφορετικό μέτρο από τα εξομαλυμένα καθαρά κέρδη των 908 εκατ. ευρώ, τα οποία αυξάνονται 5,2%. Το πρώτο αφαιρεί, μεταξύ άλλων, αποτελέσματα χρηματοοικονομικών πράξεων και λοιπά μη βασικά στοιχεία. Εάν συγκρινόταν αυτόματα το +14,4% της Πειραιώς με τα προσαρμοσμένα κέρδη των άλλων τραπεζών, θα προέκυπτε παραπλανητική ισοδυναμία.
Αντίστοιχα, στην Εθνική το περίπου 1 δισ. ευρώ αφορά κέρδη πριν από έκτακτα στοιχεία. Τα δημοσιευμένα κέρδη μετόχων είναι 888 εκατ. ευρώ. Μεταξύ των φετινών έκτακτων επιβαρύνσεων αναφέρονται περίπου 60 εκατ. ευρώ για εθελουσία έξοδο και περίπου 30 εκατ. για τον ΛΕΠΕΤΕ. Η αύξηση των κερδών ανά μετοχή κατά 6% επίσης δεν σημαίνει ισόποση αύξηση των συνολικών κερδών.
Υπάρχει επιβράδυνση; Η σύγκριση με το 2025 δίνει πιο σύνθετη απάντηση
Η ιδέα ότι όλες οι τράπεζες αφήνουν πίσω τους μια περίοδο υψηλής αύξησης κερδών και τώρα επιβραδύνουν δεν επιβεβαιώνεται από τις ανακοινώσεις. Σε αρκετές περιπτώσεις το 2026 αποτελεί ανάκαμψη από την πίεση που είχε προηγηθεί.
Οι ιστορικοί ρυθμοί ακολουθούν τη συγκριτική βάση κάθε ετήσιας ανακοίνωσης. Δεν αποτελούν πλήρως αναμορφωμένη σειρά τριετίας με σταθερή περίμετρο ενοποίησης. Για την Εθνική, τα διαθέσιμα αρχεία δεν περιλαμβάνουν αντίστοιχη ανακοίνωση εννεαμήνου 2025 με συγκριτικό 2024.
Η Alpha είναι το χαρακτηριστικότερο παράδειγμα: η πτώση του ρυθμού αύξησης των δημοσιευμένων κερδών από 43,8% σε 8,4% θα μπορούσε να δημιουργήσει εικόνα απότομης κόπωσης. Όμως η προσαρμοσμένη κερδοφορία κινείται αντίστροφα, από αύξηση 1,8% σε 14,2%.
Στη Eurobank χρειάζεται διαφορετική προσοχή. Τα προσαρμοσμένα κέρδη των 1.209 εκατ. ευρώ είναι 14,3% υψηλότερα από το 2025, αλλά μόλις 5,6% υψηλότερα από τα 1.145 εκατ. ευρώ του εννεαμήνου 2024. Σημαντικό μέρος της φετινής αύξησης αποκαθιστά την προηγούμενη υποχώρηση· δεν πρέπει να προεκτείνεται μηχανικά ως μόνιμος ετήσιος ρυθμός.
Τα έσοδα από τόκους επιταχύνουν και στις τέσσερις
Το ισχυρότερο κοινό στοιχείο είναι η βελτίωση των καθαρών εσόδων από τόκους. Συνολικά ανήλθαν σε 6,61 δισ. ευρώ, αυξημένα κατά 477,1 εκατ. ευρώ ή 7,8%.
Η τριμηνιαία μεταβολή της Eurobank παρατίθεται όπως ανακοινώθηκε. Οι υπόλοιπες προκύπτουν από τα δημοσιευμένα ποσά.
Συνεπώς, η όποια επιβράδυνση των τελικών κερδών δεν προέρχεται από γενικευμένη κάμψη των τόκων. Οι ίδιες οι φετινές ανακοινώσεις περιγράφουν ευνοϊκότερη επίδραση των επιτοκίων και αύξηση των τοκοφόρων στοιχείων ενεργητικού. Δεν πρόκειται για απλή συνέχεια της πίεσης από χαμηλότερα επιτόκια που καταγραφόταν το 2025.
Η Alpha εμφανίζει τη μεγαλύτερη ετήσια και τριμηνιαία αύξηση τόκων. Αλλά η ενίσχυση δεν φτάνει αυτούσια στα κέρδη: στο τρίτο τρίμηνο η θετική συνεισφορά δανείων και ομολόγων αντισταθμίστηκε εν μέρει από αρνητική επίδραση 15,5 εκατ. ευρώ λόγω ακριβότερων και αυξημένων καταθέσεων.
Αυτό είναι ένα από τα βασικά σημεία για τη συνέχεια. Η άνοδος των επιτοκίων μπορεί να ενισχύει τις αποδόσεις του ενεργητικού, αλλά σταδιακά αυξάνει και το κόστος της χρηματοδότησης.
Οι προμήθειες αυξάνονται, αλλά δεν έχουν παντού την ίδια προέλευση
Οι κατηγορίες έχουν διαφορετικό εύρος και δεν προσφέρονται για άθροισμα ή κατάταξη αμιγώς τραπεζικών προμηθειών.
Η διαφοροποίηση των εσόδων προχωρά, αλλά μέρος της υψηλής αύξησης συνδέεται με την ενσωμάτωση νέων δραστηριοτήτων. Το +38,9% της Πειραιώς δεν είναι ισόποση οργανική αύξηση τραπεζικών προμηθειών σε αμετάβλητη περίμετρο.
Στην Alpha, η τριμηνιαία πτώση των εσόδων υπηρεσιών κατά 16,3% οφείλεται στη σύγκριση με δεύτερο τρίμηνο που είχε ενισχυθεί από μέρισμα της PRODEA. Χωρίς αυτό, η τράπεζα αναφέρει άνοδο 6,2% στο τρίτο τρίμηνο. Επομένως, και εδώ η ονομαστική μεταβολή δίνει διαφορετικό σήμα από την υποκείμενη δραστηριότητα.
Για τη συνέχεια, οι ασφαλιστικές εργασίες, η διαχείριση περιουσίας και η επενδυτική τραπεζική διευρύνουν τις πηγές κερδών. Δεν εξαλείφουν, όμως, την εξάρτηση από τις αποτιμήσεις των αγορών, τις εισροές πελατών και τη δραστηριότητα σε χρηματοδοτήσεις και συναλλαγές.
Στα έξοδα φαίνεται ποιος μετατρέπει την ανάπτυξη σε κερδοφορία
Χρησιμοποιούνται οι λειτουργικές παρουσιάσεις των ανακοινώσεων, οι οποίες δεν χειρίζονται ομοιόμορφα τα έκτακτα στοιχεία. Στην Alpha περιλαμβάνονται τα συνολικά λειτουργικά έξοδα. Τα έσοδα της Πειραιώς υπολογίζονται από το άθροισμα των δημοσιευμένων επιμέρους κατηγοριών.
Η Eurobank εμφανίζει καθαρά θετική σχέση εσόδων και κόστους: τα έσοδα αυξάνονται ταχύτερα από τις δαπάνες, ενισχύοντας περισσότερο τα κέρδη προ προβλέψεων. Βοηθούν και οι χαμηλότερες προβλέψεις πιστωτικών κινδύνων, από 237 σε 224 εκατ. ευρώ στη λειτουργική παρουσίαση.
Στην Εθνική εντοπίζεται ο σημαντικότερος ετήσιος περιορισμός. Τα λειτουργικά έσοδα αυξάνονται κατά 59 εκατ. ευρώ, αλλά τα έξοδα κατά 56 εκατ. ευρώ. Περίπου το 95% της πρόσθετης αύξησης εσόδων απορροφάται από την αύξηση του κόστους. Τα κέρδη προ προβλέψεων μένουν σχεδόν ακίνητα, από 1.407 σε 1.410 εκατ. ευρώ.
Αυτό δεν σημαίνει ότι ο τραπεζικός πυρήνας της Εθνικής σταμάτησε να αναπτύσσεται. Τα βασικά έσοδα αυξάνονται περίπου 6%, ενώ τα έσοδα από χρηματοοικονομικές πράξεις και λοιπές πηγές υποχωρούν από 150 σε 97 εκατ. ευρώ. Ο συνδυασμός χαμηλότερων μη βασικών εσόδων και αυξημένων δαπανών περιορίζει την τελική επίδοση.
Το τρίτο τρίμηνο διαχωρίζει την πραγματική κάμψη από τη λογιστική επίδραση
Το εννεάμηνο δείχνει τι έχει συσσωρευτεί. Η σύγκριση τρίτου με δεύτερο τρίμηνο αποκαλύπτει την πρόσφατη κατεύθυνση, χωρίς βεβαίως να καταργεί την εποχικότητα.
Τα προσαρμοσμένα μέτρα είναι εκείνα του δεύτερου πίνακα. Η διαθέσιμη ανακοίνωση της Eurobank δεν δίνει αντίστοιχη αναλυτική σύγκριση καθαρών κερδών β΄ και γ΄ τριμήνου· δεν συμπληρώνεται με εκτίμηση.
Στην Alpha, η υποχώρηση των δημοσιευμένων κερδών δεν συνοδεύεται από πτώση των προσαρμοσμένων. Στην Εθνική, παρά τη χαμηλή ετήσια αύξηση, η πρόσφατη εικόνα είναι βελτιωμένη: τόσο τα δημοσιευμένα όσο και τα κέρδη πριν από έκτακτα αυξάνονται.
Στην Πειραιώς, αντίθετα, η κάμψη είναι εμφανής και στις δύο βάσεις. Ακόμη και τα βασικά λειτουργικά κέρδη μειώνονται από 320 σε 301 εκατ. ευρώ, κατά 5,9%. Παράλληλα, η αύξηση των δημοσιευμένων κερδών μετόχων έναντι της αντίστοιχης περσινής περιόδου περιορίζεται από 10,6% στο πρώτο εξάμηνο σε 5,4% στο τρίτο τρίμηνο. Εδώ υπάρχει μετρήσιμη επιβράδυνση και της ετήσιας δυναμικής.
Η προέλευση της πίεσης αποτυπώνεται αναλυτικά:
Η βελτίωση των τόκων και η μείωση των εξόδων δεν αρκούν να καλύψουν τις απώλειες σε άλλες γραμμές. Η ίδια η τράπεζα συνδέει την αύξηση των προβλέψεων δανείων με χαρτοφυλάκιο που ταξινομήθηκε προς πώληση. Αυτό απαιτεί διάκριση: η επιβάρυνση είναι πραγματική για το τρίμηνο, αλλά δεν αποδεικνύει από μόνη της γενικευμένη επιδείνωση των δανειοληπτών.
Η πιστωτική επέκταση συνεχίζεται, αλλά οι αποπληρωμές περιορίζουν την καθαρή αύξηση
Οι μεταβολές υπολοίπων δεν ταυτίζονται κατ’ ανάγκη με οργανικές ροές νέας χρηματοδότησης. Η παύλα σημαίνει ότι δεν παρατίθεται το αντίστοιχο στοιχείο στα αρχεία που χρησιμοποιούνται, όχι μηδενική επέκταση.
Η Πειραιώς εμφανίζει αισθητά χαμηλότερη καθαρή πιστωτική επέκταση από πέρυσι: 2,2 δισ. ευρώ έναντι 3,1 δισ., περίπου 29% λιγότερη με βάση τα στρογγυλοποιημένα ποσά. Στην Εθνική, το υπόλοιπο εξυπηρετούμενων δανείων αυξήθηκε ελάχιστα στο τρίτο τρίμηνο, παρότι ήταν περίπου 13% υψηλότερο από έναν χρόνο πριν. Η διοίκηση αναφέρει εποχικότητα και πρόωρες εταιρικές αποπληρωμές.
Η Alpha παρουσιάζει ανάλογη επίδραση αποπληρωμών στην καθαρή επέκταση, παρά τις εκταμιεύσεις 3,1 δισ. ευρώ στο τρίμηνο. Άρα, οι υψηλές νέες χορηγήσεις δεν μεταφράζονται αυτομάτως σε ισόποση διεύρυνση του χαρτοφυλακίου που παράγει τόκους.
Για το τέταρτο τρίμηνο, Πειραιώς και Εθνική στοχεύουν σε ετήσια πιστωτική επέκταση άνω των 3 δισ. ευρώ. Με αφετηρία περίπου 2,2 δισ. ευρώ στο εννεάμηνο, απαιτείται καθαρή προσθήκη άνω των περίπου 0,8 δισ. ευρώ. Πρόκειται για συγκεκριμένο έλεγχο των προσδοκιών επιτάχυνσης, όχι για ήδη εξασφαλισμένο αποτέλεσμα.
Τα προβληματικά δάνεια δεν δίνουν ενιαίο σήμα
Το κόστος κινδύνου παρατίθεται με τον ορισμό κάθε ανακοίνωσης. Διαφέρουν οι περιλαμβανόμενες δαπάνες διαχείρισης, τιτλοποιήσεων και οι σχετικές προσαρμογές, συνεπώς οι δείκτες δεν είναι πλήρως ομοιογενείς.
Η Εθνική συνδυάζει υψηλή κάλυψη προβληματικών ανοιγμάτων με χαμηλό κόστος κινδύνου. Η Alpha εμφανίζει την πιο καθαρή αύξηση του δείκτη NPE, στο 3,8%, από 3,6% έναν χρόνο πριν και στο προηγούμενο τρίμηνο. Τα NPE του ομίλου αυξήθηκαν από 1.686 εκατ. ευρώ τον Ιούνιο σε 1.787 εκατ. τον Σεπτέμβριο, ενώ η ανακοίνωση αναφέρει εισροές κυρίως επιχειρηματικών δανείων στην Ελλάδα.
Στην Πειραιώς, η πτώση του δείκτη NPE στο 2% συνδέεται με πωλήσεις χαρτοφυλακίων. Συνοδεύεται από υποχώρηση της κάλυψης στο 58%, από 71% έναν χρόνο πριν, καθώς απομακρύνθηκαν χαρτοφυλάκια με υψηλή κάλυψη. Ο χαμηλότερος δείκτης NPE δεν σημαίνει, επομένως, ότι το κόστος εξυγίανσης εξαφανίστηκε.
Η Eurobank επισημαίνει ειδικό ενδεχόμενο για το τέταρτο τρίμηνο: αναταξινομήσεις δανείων που σχετίζονται με τη μετατροπή δανείων σε ελβετικό φράγκο θα μπορούσαν, σύμφωνα με τη δική της εκτίμηση, να αυξήσουν τον δείκτη NPE κατά περίπου 40 μονάδες βάσης και να μειώσουν την κάλυψη κατά περίπου 10 ποσοστιαίες μονάδες. Πρόκειται για προειδοποίηση της ανακοίνωσης, όχι για πραγματοποιημένη μεταβολή ή αυτοτελή πρόβλεψη του άρθρου.
Κεφάλαια και ρευστότητα: διαφορετικά περιθώρια για την επόμενη ανάπτυξη
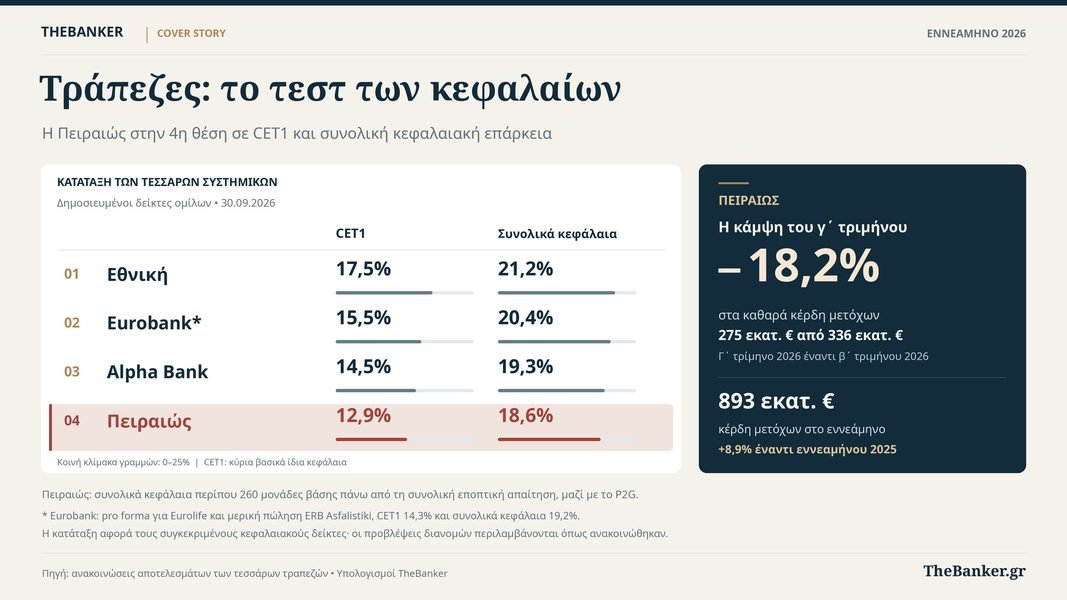
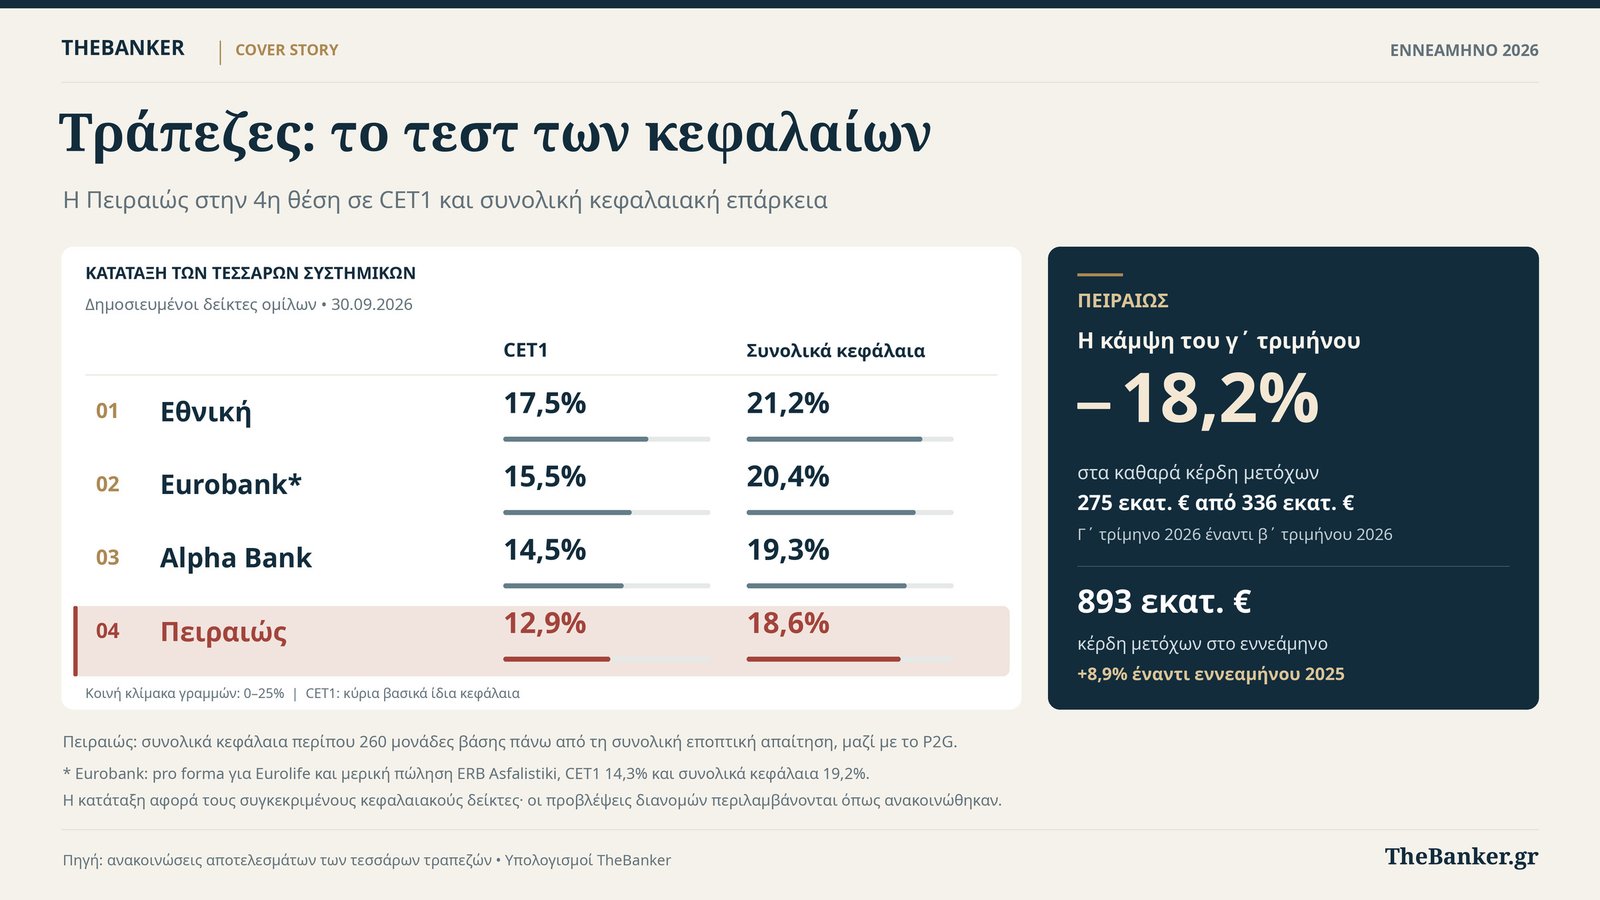
Eurobank: CET1 14,3% pro forma για την εξαγορά της Eurolife και τη μερική πώληση της ERB Asfalistiki. Οι αποδόσεις κεφαλαίων ακολουθούν τους προσαρμοσμένους ορισμούς κάθε τράπεζας. Για το 2025 χρησιμοποιείται η συγκριτική βάση των φετινών ανακοινώσεων.
Οι καταθέσεις των τεσσάρων ομίλων αθροίζονται σε περίπου 278,5 δισ. ευρώ. Το ποσό περιλαμβάνει και δραστηριότητες εξωτερικού και δεν ταυτίζεται με τις καταθέσεις στην ελληνική αγορά.
Η Εθνική έχει τον υψηλότερο εμφανιζόμενο δείκτη CET1 και τη μεγαλύτερη κάλυψη ρευστότητας μεταξύ των τεσσάρων. Αυτά αποτελούν ουσιαστικό πλεονέκτημα για χρηματοδότηση ανάπτυξης και απορρόφηση κραδασμών, παρότι δεν μεταφράζονται σήμερα στον υψηλότερο ρυθμό αύξησης κερδών.
Η Πειραιώς έχει χαμηλότερο CET1, συνεπώς μεγαλύτερη σημασία αποκτά η ισορροπία μεταξύ νέων δανείων, διανομών και δημιουργίας κεφαλαίου. Η σύγκριση των ποσοστών, ωστόσο, δεν αρκεί για κατάταξη του πλεονάσματος πάνω από τις εποπτικές απαιτήσεις, οι οποίες διαφέρουν ανά τράπεζα.
Η Eurobank προσθέτει έναν ακόμη άξονα διαφοροποίησης: το εξωτερικό. Τα προσαρμοσμένα κέρδη εκτός Ελλάδας διαμορφώθηκαν σε 555 εκατ. ευρώ, από 557 εκατ., με τη συμμετοχή τους να υποχωρεί από 52,7% σε 45,9% των προσαρμοσμένων κερδών του ομίλου. Ο διεθνής πυλώνας παραμένει μεγάλος, αλλά στο συγκεκριμένο εννεάμηνο δεν είναι εκείνος που αυξάνει την κερδοφορία. Η Κύπρος υποχωρεί στα 356 εκατ. ευρώ και η Βουλγαρία αυξάνεται στα 182 εκατ. ευρώ.
Προς το 2027: οι τόκοι στηρίζουν, η ποιότητα της ανάπτυξης θα κρίνει τα κέρδη
Η τάση που προκύπτει από τα στοιχεία είναι συνέχεια της κερδοφορίας με μεγαλύτερη διαφοροποίηση μεταξύ τραπεζών. Τα αυξανόμενα έσοδα από τόκους, οι νέες χρηματοδοτήσεις και οι προμήθειες προσφέρουν στήριξη. Η διατήρηση υψηλών ρυθμών αύξησης απαιτεί, όμως, έλεγχο του κόστους, επαρκή καθαρή πιστωτική επέκταση και συγκρατημένες νέες επισφάλειες.
Η Eurobank εμφανίζει την πιο ισορροπημένη εικόνα αύξησης εσόδων, κόστους και προσαρμοσμένων κερδών στο εννεάμηνο, με την επιφύλαξη ότι μέρος της ανόδου είναι ανάκτηση της περσινής πτώσης και ότι το εξωτερικό παραμένει στάσιμο σε κερδοφορία.
Η Alpha έχει την ισχυρότερη δυναμική τόκων και υψηλή αύξηση προσαρμοσμένων κερδών, αλλά χρειάζεται προσοχή στην αύξηση των NPE και στη διάκριση επαναλαμβανόμενων προμηθειών από μερίσματα και επιδράσεις εξαγορών.
Η Εθνική συνδυάζει ισχυρή κεφαλαιακή θέση με χαμηλή ετήσια αύξηση κερδών, καθώς το κόστος και η υποχώρηση μη βασικών εσόδων περιορίζουν τη βελτίωση. Το τρίτο τρίμηνο, ωστόσο, δείχνει ανάκαμψη της δυναμικής, όχι περαιτέρω κάμψη.
Η Πειραιώς εμφανίζει το σαφέστερο σημάδι πρόσφατης επιβράδυνσης, με χαμηλότερα τριμηνιαία κέρδη, αυξημένο κόστος κινδύνου και μικρότερη καθαρή πιστωτική επέκταση από πέρυσι. Η ισχυρή αύξηση των τόκων και η συνεισφορά της Εθνικής Ασφαλιστικής στηρίζουν το εννεάμηνο, αλλά δεν αναιρούν την ανάγκη βελτίωσης στο τελευταίο τρίμηνο.
Το επόμενο τεστ θα είναι πόσο από την αύξηση των τόκων θα μείνει τελικά στους μετόχους, αφού πληρωθούν οι ακριβότερες καταθέσεις, τα αυξημένα λειτουργικά έξοδα και οι νέες προβλέψεις. Εκεί θα κριθεί αν η σημερινή ανάκαμψη αποκτά διάρκεια ή αν η κερδοφορία θα περάσει σε χαμηλότερους ρυθμούς ανάπτυξης.