Ο πιστωτικός κύκλος στην ευρωζώνη αλλάζει κατεύθυνση. Οι επιχειρήσεις ζητούν λιγότερα δάνεια, τα νοικοκυριά απομακρύνονται από τη στεγαστική χρηματοδότηση και οι τράπεζες κάνουν αυστηρότερους τους όρους δανεισμού. Η νέα έρευνα της Ευρωπαϊκής Κεντρικής Τράπεζας για το Γ΄ τρίμηνο του 2026 αποκαλύπτει μια στροφή με ιδιαίτερη σημασία για την Ελλάδα: την ώρα που οι τέσσερις συστημικές τράπεζες εμφανίζουν ισχυρή πιστωτική επέκταση και υψηλή κερδοφορία, η υπόλοιπη Ευρώπη ετοιμάζεται για έναν δυσκολότερο χειμώνα.
Το ερώτημα δεν είναι αν οι ελληνικές τράπεζες μπορούν να αντέξουν ένα δυσμενέστερο περιβάλλον. Τα κεφάλαια, η ρευστότητα και η εξυγίανση των ισολογισμών τους προσφέρουν σημαντική άμυνα. Το ερώτημα είναι αν μπορούν να διατηρήσουν τους ρυθμούς αύξησης των δανείων και των κερδών όταν η ευρωπαϊκή οικονομία επιβραδύνει και το χρήμα ακριβαίνει.
Τα βασικά στοιχεία σε 30 δευτερόλεπτα
- +9% το καθαρό ποσοστό των ευρωπαϊκών τραπεζών που αυστηροποίησαν τα επιχειρηματικά πιστοδοτικά κριτήρια, από +7% το προηγούμενο τρίμηνο.
- −6% το καθαρό ισοζύγιο ζήτησης επιχειρηματικών δανείων, ενώ οι τράπεζες είχαν προβλέψει άνοδο.
- −27% το ισοζύγιο ζήτησης στεγαστικών δανείων, στη χειρότερη επίδοση από το Γ΄ τρίμηνο του 2023.
- +14% το ισοζύγιο αυστηροποίησης κριτηρίων καταναλωτικής πίστης.
- −36% η προσδοκία για τη ζήτηση στεγαστικών στο Δ΄ τρίμηνο, εφόσον επαληθευτούν οι εκτιμήσεις των τραπεζών.
- Η Ελλάδα δεν διαθέτει χωριστή σειρά στο συγκεκριμένο ευρωπαϊκό δελτίο: για εθνικό συμπέρασμα απαιτείται η έρευνα της Τράπεζας της Ελλάδος.
Αυστηρότερες τράπεζες και ασθενέστεροι δανειολήπτες: η διπλή πίεση
Στο δείγμα των 159 τραπεζών της ευρωζώνης, η καθαρή αυστηροποίηση των κριτηρίων για τις επιχειρήσεις έφθασε το 9%, υψηλότερα όχι μόνο από το 7% του Β΄ τριμήνου αλλά και από το 5% που είχαν προβλέψει οι συμμετέχοντες. Η εικόνα αυτή δεν αφορά αποκλειστικά το επιτόκιο. Συνδέεται με αυξημένη αντίληψη κινδύνου, χαμηλότερη ανοχή των τραπεζών και ανησυχία για το οικονομικό περιβάλλον, τις γεωπολιτικές εξελίξεις και τις τιμές ενέργειας.
Ιδιαίτερη σημασία έχει η διαφορά μεταξύ μικρών και μεγάλων επιχειρήσεων: το καθαρό ποσοστό αυστηροποίησης ήταν 11% για τις μικρομεσαίες και 8% για τις μεγάλες. Για επιχειρήσεις με μικρότερη δυνατότητα άντλησης κεφαλαίων από ομολογιακές αγορές, μια τέτοια μεταβολή μπορεί να έχει δυσανάλογη επίδραση στην πραγματική επενδυτική δραστηριότητα.
Ακόμη πιο ουσιαστικό είναι το δεύτερο σκέλος: η ζήτηση επιχειρηματικών δανείων από +3% στο προηγούμενο τρίμηνο έγινε −6%. Η χρηματοδότηση επενδύσεων υποχώρησε, ενώ τα αποθέματα, το κεφάλαιο κίνησης και η αναχρηματοδότηση υφιστάμενων υποχρεώσεων συνέχισαν να λειτουργούν ως μερικά αντισταθμίσματα. Η μετατόπιση από την επένδυση προς τη διαχείριση της καθημερινής ρευστότητας έχει μεγαλύτερο βάρος από έναν μεμονωμένο δείκτη.
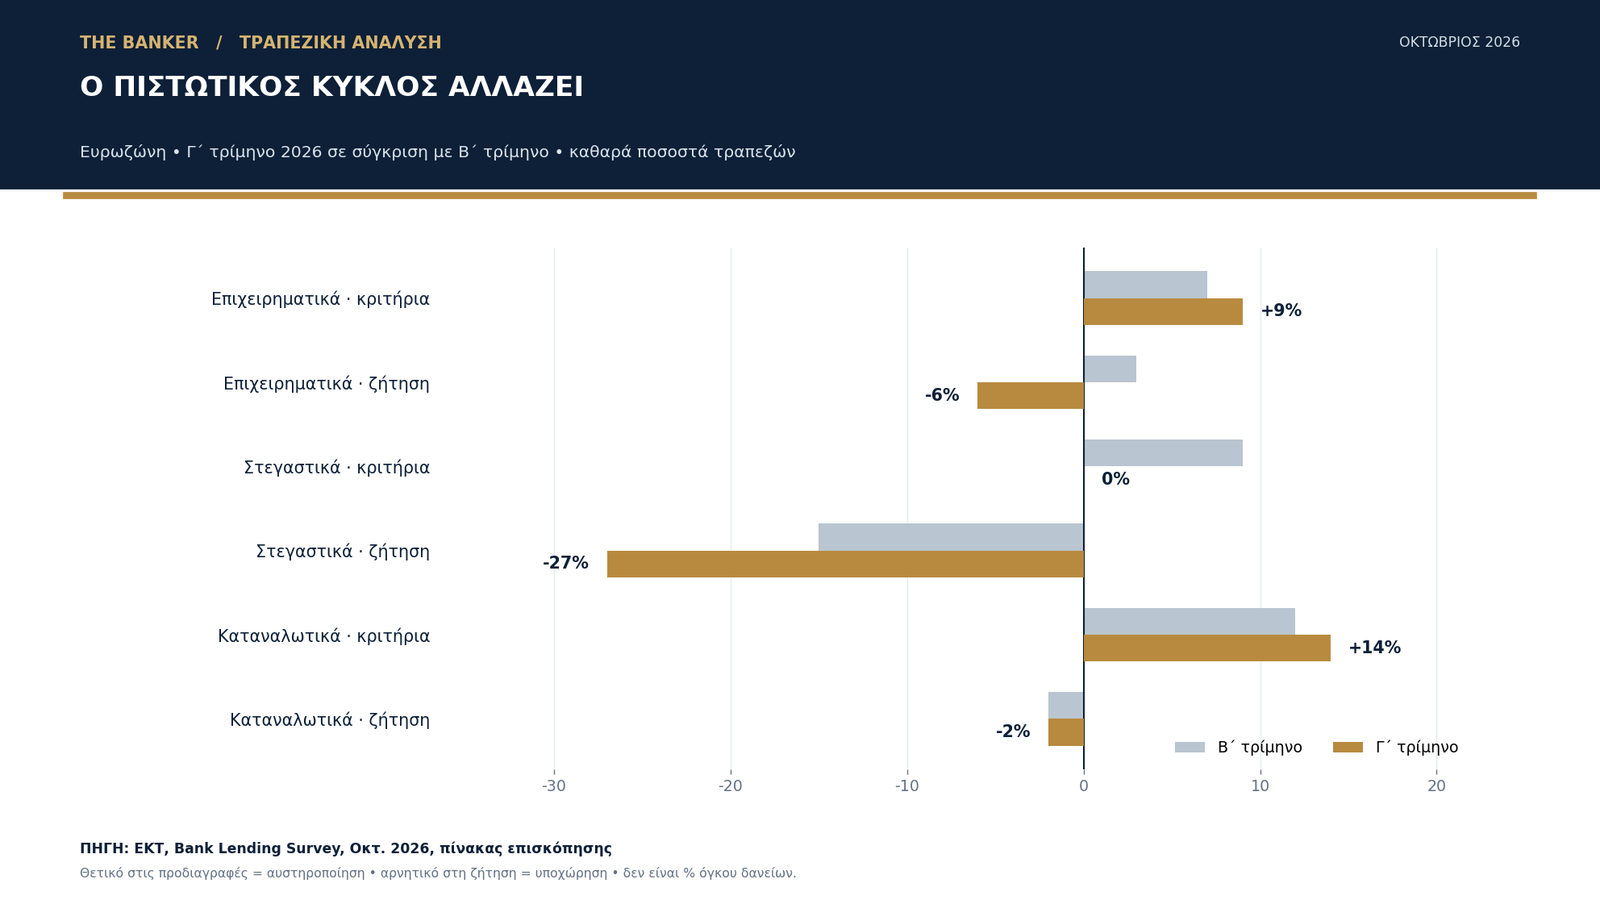
Τα καθαρά ποσοστά της έρευνας δεν σημαίνουν ότι ο όγκος των δανείων μειώθηκε κατά 6% ή ότι τα επιτόκια αυξήθηκαν κατά 9%. Αποτελούν τη διαφορά μεταξύ τραπεζών που αναφέρουν αύξηση ή αυστηροποίηση και εκείνων που αναφέρουν το αντίθετο. Αυτή η μεθοδολογική διάκριση είναι κρίσιμη για τη σωστή ερμηνεία των στοιχείων.
Το στεγαστικό προειδοποιεί: η ζήτηση καταρρέει πριν κλείσει η στρόφιγγα
Το πιο ηχηρό εύρημα είναι η στεγαστική πίστη. Τα κριτήρια έγκρισης, σε επίπεδο ευρωζώνης, έμειναν συνολικά αμετάβλητα στο Γ΄ τρίμηνο. Παρ’ όλα αυτά, η ζήτηση νέων στεγαστικών υποχώρησε έντονα, με καθαρό ισοζύγιο −27%, έναντι −15% το Β΄ τρίμηνο και προσδοκίας −12%. Η εξέλιξη αποδίδεται πρωτίστως στα επιτόκια, ακολούθως στην επιδείνωση της καταναλωτικής εμπιστοσύνης και των προσδοκιών για την αγορά κατοικίας.
Με άλλα λόγια, η υποχώρηση της ζήτησης προηγείται της γενικευμένης αυστηροποίησης των τραπεζικών κριτηρίων. Δεν απαιτείται να σταματήσουν οι τράπεζες να δανείζουν για να εξασθενήσει η αγορά ακινήτων: αρκεί να μειωθεί ο αριθμός των νοικοκυριών που μπορούν ή επιθυμούν να αναλάβουν το κόστος ενός νέου στεγαστικού δανείου.
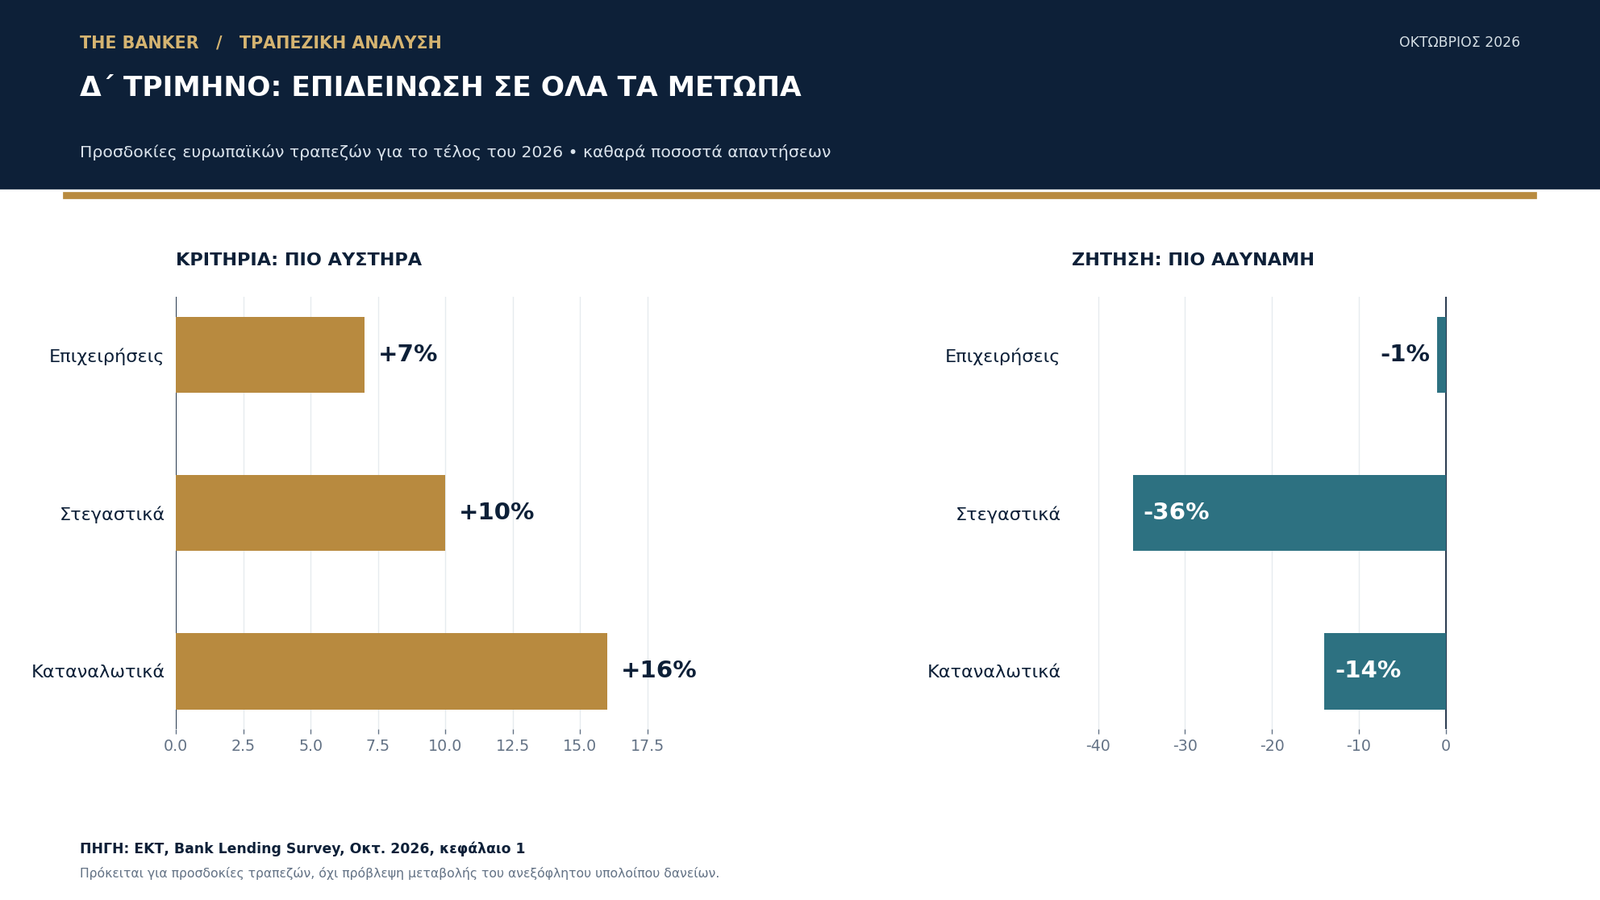
Η εικόνα επιδεινώνεται στις προβλέψεις για το τελευταίο τρίμηνο. Οι τράπεζες αναμένουν καθαρή μείωση ζήτησης στεγαστικών κατά −36% και ταυτόχρονη αυστηροποίηση κριτηρίων κατά +10%. Στην καταναλωτική πίστη οι αντίστοιχες προσδοκίες διαμορφώνονται σε −14% και +16%.
Η Γαλλία δίνει τον τόνο στην ευρωπαϊκή επιδείνωση
Το ευρωπαϊκό σφίξιμο δεν είναι ομοιόμορφο. Η Γαλλία παρουσιάζει ιδιαίτερα έντονη αυστηροποίηση κριτηρίων επιχειρηματικών δανείων, με καθαρό ποσοστό 27%, έναντι 6% στη Γερμανία, μηδενικής μεταβολής στην Ισπανία και χαλάρωσης στην Ιταλία (−11%). Πρόκειται για ένα αξιοσημείωτο χάσμα, το οποίο η έρευνα συσχετίζει κυρίως με την αντίληψη κινδύνου και την ανοχή των τραπεζών σε αυτόν.
Αυτό έχει σημασία για την Ελλάδα μέσω δύο διαύλων: των συνθηκών χρηματοδότησης στην ευρωπαϊκή αγορά και της οικονομικής δραστηριότητας των εμπορικών της εταίρων. Δεν αποδεικνύει αυτόματη μετάδοση της γαλλικής έντασης στις ελληνικές τράπεζες. Δηλώνει, όμως, ότι οι συνθήκες δανεισμού εντός της ίδιας νομισματικής ένωσης μπορούν να διαφοροποιηθούν σημαντικά.
Το δεύτερο μέτωπο: δυσκολότερη χρηματοδότηση για τις ίδιες τις τράπεζες
Μέχρι τώρα, η συζήτηση για τα υψηλότερα επιτόκια επικεντρωνόταν στα πρόσθετα έσοδα από τις χορηγήσεις. Η νέα έκθεση εισάγει μια λιγότερο ευχάριστη παράμετρο: την επιδείνωση της πρόσβασης των τραπεζών σε χρηματοδότηση από καταθέσεις λιανικής, χρεωστικούς τίτλους και χρηματαγορές. Το καθαρό ποσοστό επιδείνωσης στη χρηματοδότηση λιανικής έφθασε το 9%, το υψηλότερο από την έναρξη της σειράς το 2011.
Συνυπολογίζεται η συρρίκνωση των χαρτοφυλακίων τίτλων νομισματικής πολιτικής της ΕΚΤ, η οποία κατά τις απαντήσεις των τραπεζών επιβαρύνει σε μικρό βαθμό τη ρευστότητα και τους όρους χρηματοδότησης. Η μεταβλητή που ενδιαφέρει τους μετόχους δεν είναι μόνο η απόδοση ενός νέου δανείου. Είναι το περιθώριο που απομένει αφού συνυπολογιστεί η αμοιβή των καταθετών, το κόστος ομολογιακών εκδόσεων και ο αναμενόμενος πιστωτικός κίνδυνος.
Η Ελλάδα έρχεται από διαφορετική αφετηρία
Στη δημοσίευση της Τράπεζας της Ελλάδος για το Β΄ τρίμηνο του 2026 τα επιχειρηματικά πιστοδοτικά κριτήρια είχαν παραμείνει αμετάβλητα, ενώ η ζήτηση συνολικά δεν είχε μεταβληθεί και η ζήτηση των μικρομεσαίων επιχειρήσεων είχε αυξηθεί. Στα στεγαστικά και καταναλωτικά δάνεια η ζήτηση ήταν σχεδόν αμετάβλητη. Η εικόνα εκείνη απέχει από τη γενικευμένη επιδείνωση που αποτυπώνει η σημερινή ευρωπαϊκή έκθεση για το επόμενο τρίμηνο.
Υπάρχει ωστόσο μια σημαντική χρονική διαφορά: η ελληνική εικόνα αφορά το Β΄ τρίμηνο και τα νεότερα συγκεντρωτικά ευρωπαϊκά στοιχεία το Γ΄ τρίμηνο. Στην έρευνα της ευρωζώνης συμμετέχουν οι τέσσερις ελληνικές συστημικές τράπεζες, αλλά η έκθεση της ΕΚΤ παρουσιάζει χωριστούς εθνικούς πίνακες μόνο για τις τέσσερις μεγαλύτερες οικονομίες της ευρωζώνης. Επομένως, θα ήταν λάθος να αποδώσουμε το ευρωπαϊκό −27% των στεγαστικών ή το +9% της αυστηροποίησης επιχειρηματικών κριτηρίων στην Ελλάδα.
Η προγραμματισμένη για τις 27 Οκτωβρίου 2026 ανακοίνωση της Τράπεζας της Ελλάδος για το Γ΄ τρίμηνο είναι εκείνη που θα αποσαφηνίσει αν η εγχώρια αγορά παραμένει εξαίρεση. Μέχρι τη δημοσίευσή της, το ελληνικό σκέλος της ανάλυσης οφείλει να βασίζεται στην τελευταία διαθέσιμη εθνική έρευνα και στις δημοσιευμένες επιδόσεις των τραπεζών.
Τα κεφάλαια και η ποιότητα των δανείων: οι τέσσερις ελληνικές άμυνες
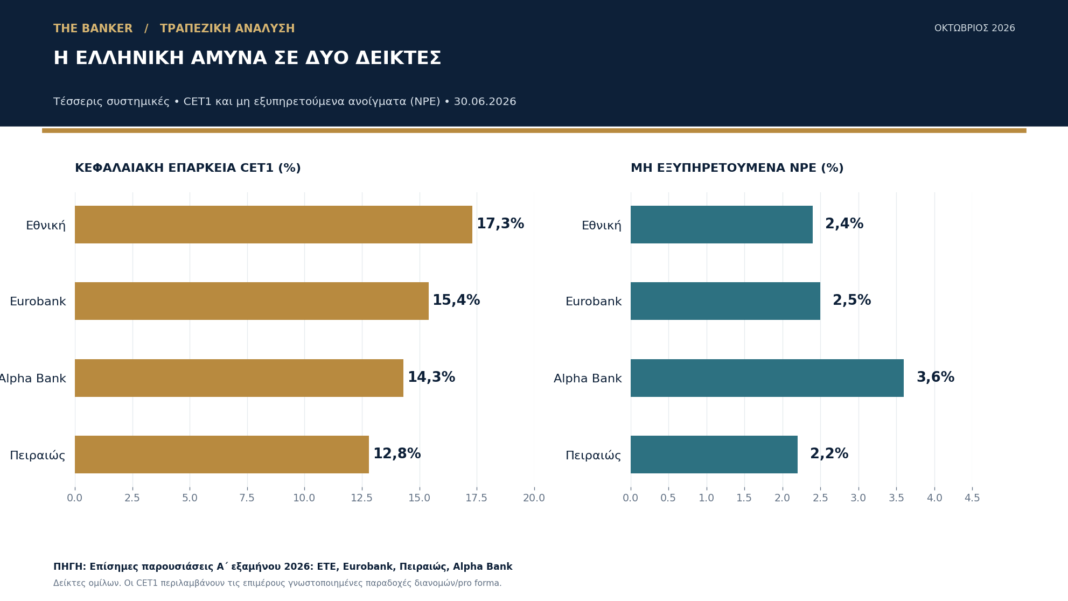
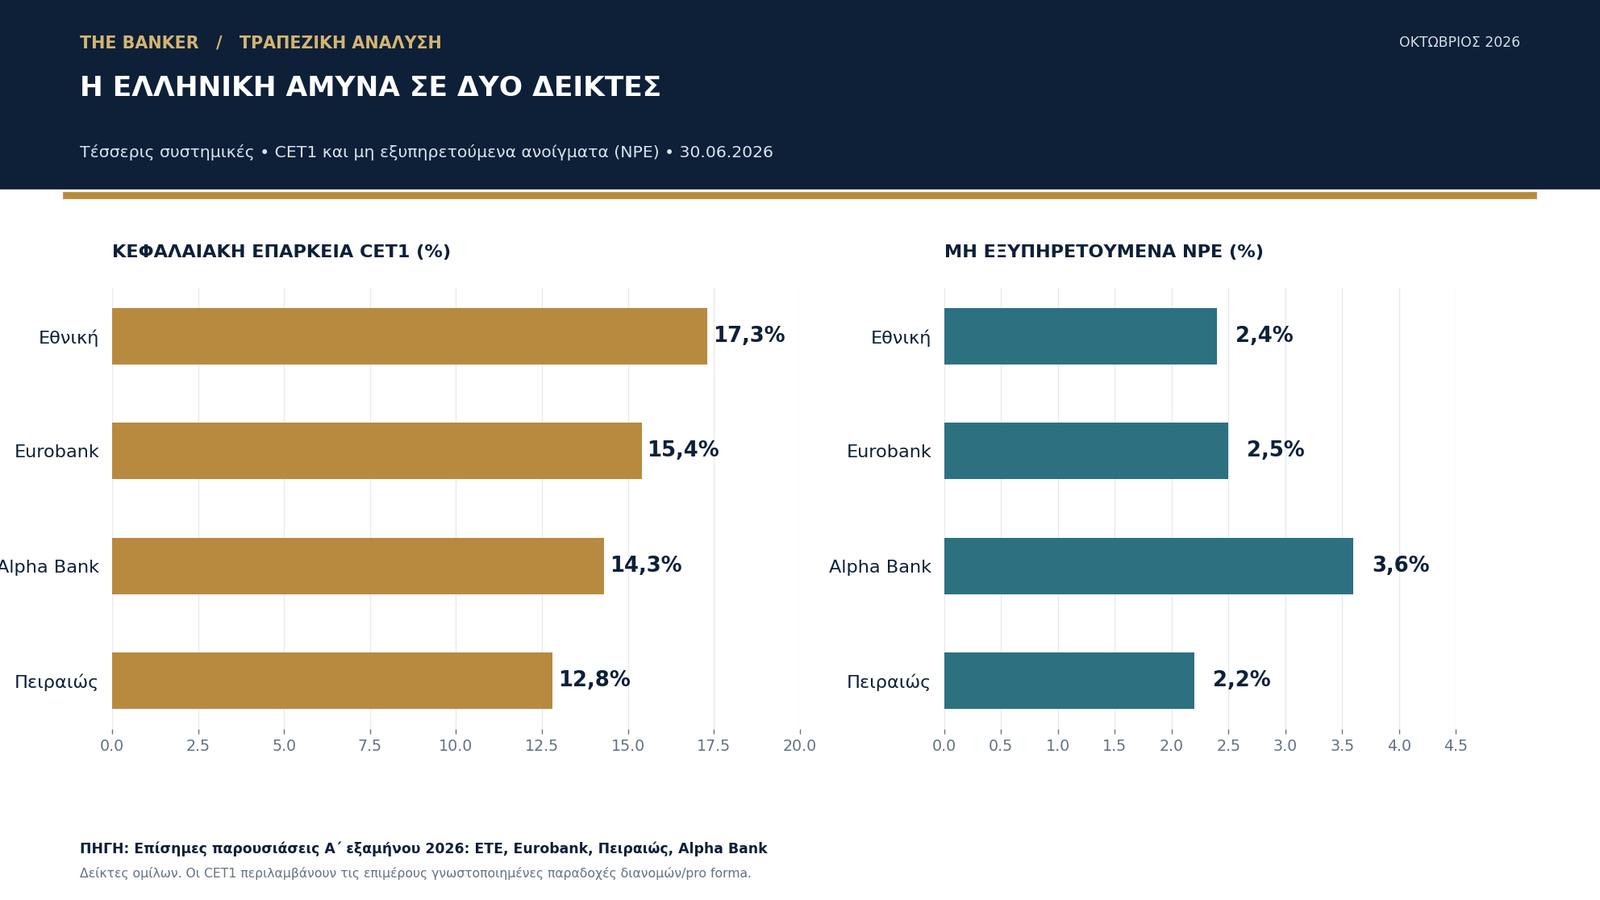
Τα αποτελέσματα του Α΄ εξαμήνου προσφέρουν ισχυρή ένδειξη ότι οι ελληνικές συστημικές τράπεζες δεν μπαίνουν στον νέο ευρωπαϊκό κύκλο απροετοίμαστες. Οι δείκτες μη εξυπηρετούμενων ανοιγμάτων βρίσκονται σε χαμηλά μονοψήφια επίπεδα και η κεφαλαιακή επάρκεια παραμένει σημαντική. Ωστόσο, η σύγκριση χρειάζεται προσοχή: οι δείκτες CET1 ενσωματώνουν διαφορετικές δημοσιευμένες παραδοχές σχετικά με διανομές και προσαρμογές.
| Τράπεζα | CET1 | NPE | Δάνεια / καταθέσεις | LCR |
|---|---|---|---|---|
| Εθνική | 17,3% | 2,4% | 67% | 227% |
| Eurobank | 15,4% | 2,5% | 66% | 174,1% |
| Πειραιώς | 12,8% | 2,2% | 65% | 207% |
| Alpha Bank | 14,3% | 3,6% | 78% | 197% |
Στοιχεία ομίλων, 30.6.2026, με βάση τις επίσημες εταιρικές ανακοινώσεις. Οι αναλογίες δανείων προς καταθέσεις και οι CET1 ακολουθούν τους ορισμούς των ίδιων των τραπεζών.
Εθνική: μεγάλα αποθέματα για έναν ακριβότερο πιστωτικό κύκλο
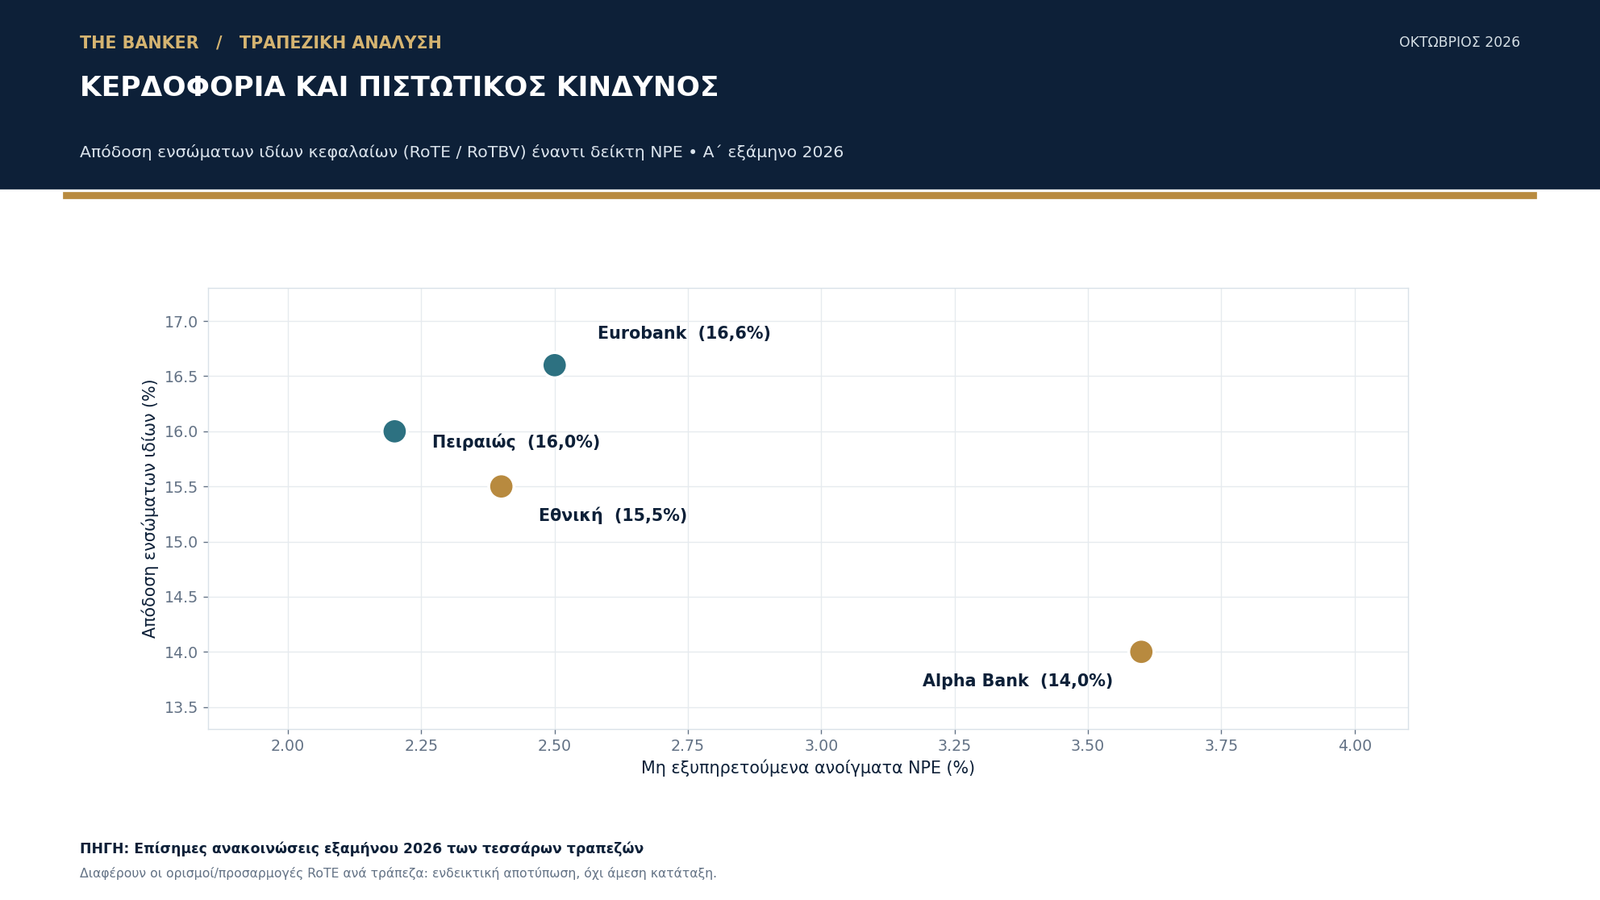
Η Εθνική εμφανίζει CET1 17,3% μετά τις προβλεπόμενες διανομές, δείκτη NPE 2,4%, LCR 227% και δάνεια προς καταθέσεις 67%. Τα εξυπηρετούμενα δάνεια αυξήθηκαν κατά 2,1 δισ. ευρώ από την αρχή του έτους και έφθασαν τα 39,1 δισ. ευρώ. Η τράπεζα ανακοίνωσε απόδοση ενσώματων ιδίων κεφαλαίων 15,5% σε κανονικοποιημένη βάση, ενώ έχει γνωστοποιήσει ευαισθησία καθαρών εσόδων από τόκους περίπου 35 εκατ. ευρώ για μεταβολή επιτοκίου κατά 25 μονάδες βάσης, με βάση τις δικές της παραδοχές.
Η ισχυρή κεφαλαιακή της θέση προσφέρει ευελιξία. Ο κίνδυνος βρίσκεται λιγότερο στη δυνατότητα χρηματοδότησης νέων δανείων και περισσότερο στην ικανότητα διατήρησης της ζήτησης και στις μελλοντικές αποδόσεις των νέων τοποθετήσεων. Αν η επιχειρηματική πίστη επιβραδύνει, το επιπλέον κεφάλαιο αποτελεί ασφάλεια αλλά δεν δημιουργεί αυτομάτως νέα οργανικά έσοδα.
Eurobank: πιστωτική επέκταση με γεωγραφική διαφοροποίηση
Η Eurobank κατέγραψε οργανική αύξηση χορηγήσεων 2,7 δισ. ευρώ στο εξάμηνο, εκ των οποίων 1,4 δισ. στην Ελλάδα και 1,3 δισ. στις δραστηριότητες εκτός Ελλάδος. Τα προσαρμοσμένα καθαρά κέρδη ανήλθαν σε 776 εκατ. ευρώ, η απόδοση ενσώματων ιδίων κεφαλαίων σε 16,6% και ο δείκτης NPE σε 2,5%. Τα καθαρά έσοδα από τόκους ενισχύθηκαν κατά 6,1% και οι καθαρές προμήθειες κατά 13,5% σε ετήσια βάση.
Το πλεονέκτημα της Eurobank είναι η διαφοροποίηση δραστηριοτήτων μεταξύ Ελλάδας, Κύπρου και Βουλγαρίας. Δεν εξαλείφει τον κίνδυνο ενός ευρύτερου ευρωπαϊκού σοκ, περιορίζει όμως την εξάρτηση από μία μόνο αγορά. Το κρίσιμο μέγεθος θα είναι η πορεία της οργανικής πιστωτικής επέκτασης σε συνδυασμό με το κόστος των καταθέσεων και την ανθεκτικότητα των εσόδων προμηθειών.
Πειραιώς: ισχυρές ροές νέων δανείων, μεγαλύτερη προσοχή στα κεφάλαια
Η Πειραιώς ανακοίνωσε καθαρή πιστωτική επέκταση 1,8 δισ. ευρώ στο εξάμηνο και δανειακό χαρτοφυλάκιο περίπου 39 δισ. ευρώ. Η απόδοση ενσώματων ιδίων κεφαλαίων ήταν 16%, ο δείκτης NPE 2,2% και το οργανικό κόστος κινδύνου 45 μονάδες βάσης. Το CET1 βρισκόταν στο 12,8%, ενώ τα δάνεια προς καταθέσεις στο 65% και ο δείκτης LCR στο 207%.
Η εικόνα συνδυάζει ισχυρή κερδοφορία και ιδιαίτερα χαμηλό δείκτη προβληματικών δανείων με μικρότερο δημοσιευμένο δείκτη CET1 σε σχέση με τους υπόλοιπους τρεις ομίλους. Αυτό δεν συνιστά από μόνο του ένδειξη κεφαλαιακής ανεπάρκειας. Σημαίνει όμως ότι, σε ένα δυσμενέστερο μακροοικονομικό περιβάλλον, ο ρυθμός δημιουργίας νέων κεφαλαίων και η εξέλιξη του κόστους κινδύνου αξίζουν ιδιαίτερη παρακολούθηση.
Alpha Bank: υψηλή δανειακή ανάπτυξη, αλλά και ο μεγαλύτερος NPE
Η Alpha Bank εμφάνισε 2,2 δισ. ευρώ καθαρή πιστωτική επέκταση στην Ελλάδα στο εξάμηνο, με εξυπηρετούμενα δάνεια ομίλου αυξημένα κατά 14,3% σε ετήσια βάση. Η προσαρμοσμένη απόδοση ενσώματων ιδίων κεφαλαίων διαμορφώθηκε σε 14% στο εξάμηνο και 15,5% στο Β΄ τρίμηνο. Ο δείκτης CET1 ήταν 14,3% και ο NPE 3,6%. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 7,3% και τα έσοδα από προμήθειες κατά 23,7% σε συγκρίσιμη βάση, εξαιρουμένης της έκτακτης επίδρασης του μερίσματος της PRODEA.
Η Alpha ξεχωρίζει ως προς τη δυναμική των νέων χορηγήσεων. Ο υψηλότερος δείκτης NPE μεταξύ των τεσσάρων, ωστόσο, δημιουργεί μεγαλύτερη ανάγκη παρακολούθησης της ποιότητας ενεργητικού, ιδιαίτερα εάν οι συνθήκες χρηματοδότησης για μικρομεσαίες επιχειρήσεις και νοικοκυριά επιδεινωθούν. Η αύξηση επαναλαμβανόμενων προμηθειών μπορεί να προσφέρει σημαντικό αντιστάθμισμα, όχι όμως πλήρη προστασία.
Τι θα κρίνει τα τραπεζικά αποτελέσματα του 2027
Τέσσερις μεταβλητές θα καθορίσουν αν η ελληνική τραπεζική κερδοφορία αντέξει την αλλαγή του ευρωπαϊκού κύκλου: η ζήτηση νέων επιχειρηματικών δανείων, το κόστος καταθέσεων και εκδόσεων, η εμφάνιση νέων καθυστερήσεων και η δυνατότητα ανάπτυξης επαναλαμβανόμενων εσόδων από προμήθειες. Η έως τώρα υψηλή απόδοση ιδίων κεφαλαίων δεν αποτελεί εγγύηση ότι οι ίδιες επιδόσεις θα επαναληφθούν υπό οποιεσδήποτε συνθήκες.
Η ανησυχία δεν ταυτίζεται με πρόβλεψη τραπεζικής κρίσης. Η Ευρωπαϊκή Κεντρική Τράπεζα περιγράφει επιδείνωση της πιστοδοτικής συμπεριφοράς και των προσδοκιών, όχι γενικευμένη αφερεγγυότητα. Για τους επενδυτές, ωστόσο, οι έρευνες αυτού του τύπου έχουν σημασία επειδή ανιχνεύουν την αλλαγή των προθέσεων πριν αυτή εμφανιστεί πλήρως στα λογιστικά μεγέθη.
Το ουσιαστικό στοίχημα για την Αθήνα είναι να μη μετατραπεί μια ευρωπαϊκή πιστωτική επιβράδυνση σε επιβράδυνση των ελληνικών επενδύσεων. Οι τράπεζες έχουν διαθέσιμα κεφάλαια και ρευστότητα. Εκείνο που ενδέχεται να αρχίσει να σπανίζει είναι οι ποιοτικές, βιώσιμες και επαρκώς αποδοτικές ευκαιρίες χρηματοδότησης. Και αυτό είναι ένα πρόβλημα που δεν λύνεται μόνο με έναν ισχυρό ισολογισμό.